PR:この記事にはアフィリエイト広告が含まれています。
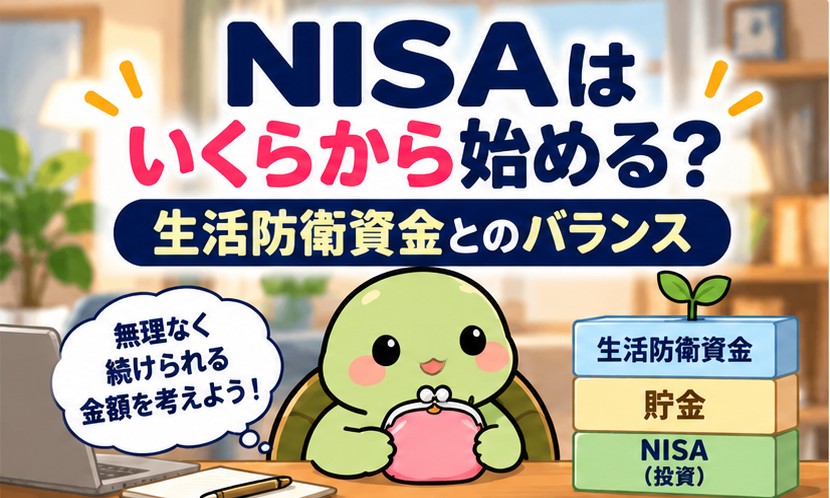
NISAを始めようと思ったとき、「毎月いくら投資すればいいのだろう?」と迷う人は多いと思います。
つみたて投資枠は年間120万円、成長投資枠は年間240万円あります。数字だけを見ると、せっかくの非課税枠だからできるだけ使った方がいいようにも感じます。
でも、NISAは枠を埋める競争ではありません。投資には元本割れの可能性があり、近いうちに使う生活費まで投資へ回してしまうと、必要なときに相場が下がっている可能性もあります。
私自身、今はNISAでオルカンやS&P500を中心に積み立て、成長投資枠では個別株も保有しています。一方で、投資だけを優先するのではなく、生活費3か月分を目標に生活防衛資金も確保しています。
この記事では「NISAはいくらから始めるべきか」を、上限額ではなく家計とのバランスから考えてみます。
※つみたて投資枠と成長投資枠の違いから確認したい方は、#33『つみたて投資枠と成長投資枠の違い|どちらをどう使う?』もあわせてご覧ください。
まず結論|「いくらから」より、なくても困らない金額から
NISAで投資する金額に、全員共通の正解はありません。収入、固定費、家族構成、近い将来の支出、すでに持っている貯金などが人によって違うからです。
金融庁も、資産形成では収入と支出を把握して家計を黒字にし、ライフプランや資産状況に応じて「貯蓄」と「投資」を使い分けることが大切だと説明しています。
そのため私は、まず『毎月いくらまで投資できるか』ではなく、『この金額を投資しても、急な支出で困らないか』から考える方が分かりやすいと思っています。
NISAは上限まで使わなくていい
2026年9月時点のNISAでは、つみたて投資枠が年間120万円、成長投資枠が年間240万円で、2つを併用できます。非課税保有限度額は合計1,800万円です。
ただし、これは『投資しなければならない金額』ではなく、制度上利用できる上限です。毎月1万円でも、3万円でも、家計に合わせて利用できます。
金融庁のNISA活用事例にも、月3万円を長期で積み立てる例や、月5万円を積み立てる例など複数のパターンが掲載されています。大切なのは上限額そのものではなく、自分の状況に合わせて継続することです。
投資する前に、近いうちに使うお金を分けておく
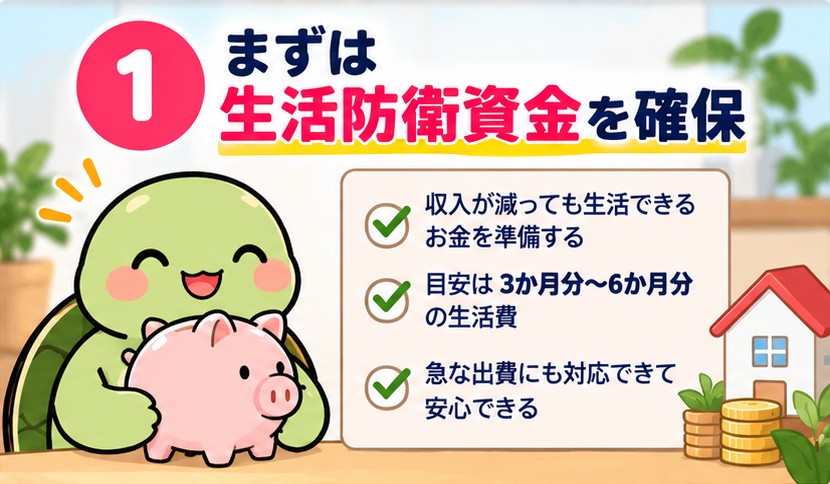
NISAで購入した投資信託や株式は、必要になれば売却できます。ただし、必要なタイミングで値下がりしている可能性があります。
たとえば、毎月の生活費、急な家電の故障、医療費、引っ越し、住宅や子どもに関する支出など、近いうちに必要になる可能性があるお金まで株式や投資信託にしてしまうと、家計の余裕がなくなります。
だからこそ、投資に回すお金と現金で持っておくお金は分けて考えたいところです。
私が先に生活防衛資金を確保している理由
私は以前、現金を十分に残さないまま投資へ回しすぎて、相場が荒れたときに投資を続けにくくなった経験があります。
今は同じことを繰り返さないために、まず生活費3か月分を生活防衛資金として確保することを目標にしています。3か月分は私自身が現在置いている目標であり、誰にでも同じ金額・月数が適切という意味ではありません。
そのうえで、NISAでは積立を中心に続け、さらに余るお金があれば個別株なども検討しています。私にとっては『現金か投資か』の二択ではなく、役割を分けるイメージです。
生活防衛資金については、コツコツ投資ラボの『生活防衛資金はいくら必要?』の記事でも詳しく整理しています。また、現金を先に確保する仕組みは『先取り貯金はいくらから始める?』でも紹介しています。
最初の金額は「続けられるか」で決める
投資額を決めるときは、いきなり大きな金額を設定するより、家計が苦しくならず続けられる金額から始める考え方があります。
金融庁も積立投資について、あらかじめ決まった金額を継続して投資する方法であり、少ない金額からコツコツ始められると説明しています。
たとえば、まず毎月の収支を確認し、貯金も続けながら無理なく出せる金額を積み立てる。数か月続けて家計に余裕があるなら、その時点で積立額を増やす。こうすれば、最初から『毎月10万円積み立てなければ』と考える必要はありません。
毎月の投資額を考える3つの順番
私は次の順番で考えると整理しやすいと思っています。
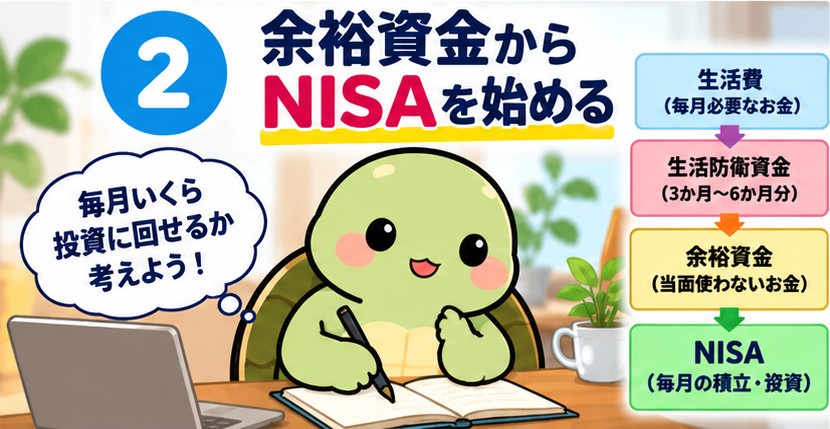
- ① 毎月の生活費と、近いうちに必要になるお金を確保する
- ② 生活防衛資金など、現金で残したい金額を考える
- ③ それでも余る範囲からNISAの積立額を決める
ボーナスや臨時収入があった場合も、すべてを投資する必要はありません。今後の大きな支出があるなら現金として残し、余裕がある部分だけ投資するという選択もできます。
また、収入が増えたり固定費が下がったりして毎月の余裕が増えたら、その時点で積立額を見直すこともできます。NISAは一度決めた金額をずっと変えられない制度ではありません。
証券口座を用意するなら、松井証券も選択肢
NISAや個別株への投資を始めるには、証券口座が必要です。今回の記事では、選択肢の一つとして松井証券を紹介します。
松井証券では、NISA口座の日本株・米国株・投資信託の売買手数料がインターネット経由の場合無料です。成長投資枠では日本株・米国株・対象の投資信託を取り扱っています。
また、IPOでは抽選時の事前入金が不要で、配分予定数量の70%以上を完全平等抽選としています。当選後に購入資金を用意する仕組みなので、IPOにも興味がある人には特徴の一つです。
ただし、証券会社は手数料だけでなく、取扱商品、使いやすさ、ポイントサービスなども含めて自分に合うか確認して選びましょう。
NISAの枠が余っても焦らなくていい
年間の非課税枠が残っていると、『使わないともったいない』と感じることがあります。ですが、非課税というメリットだけを理由に、必要な現金まで投資へ回す必要はありません。
投資は長く続けることを前提に考えたいものです。無理をして積立額を増やし、数か月後に生活費が足りなくなって取り崩すより、最初から続けられる金額にしておく方が、家計管理もしやすくなります。
私自身も、今は積立を中心にしつつ、余裕資金ができたときに気になる個別株やIPOも見るという形です。『枠を埋めること』ではなく、『投資を続けられる状態を作ること』を優先しています。
まとめ|NISAの金額は家計から逆算する
NISAをいくらから始めるかに、全員共通の正解はありません。
- 年間投資枠は上限であり、使い切る必要はない
- まず生活費や近い将来に使うお金を現金で確保する
- 生活防衛資金の目標は家計やライフプランによって変わる
- それでも余るお金から、無理なく続けられる金額を積み立てる
- 家計に余裕が増えたら、あとから積立額を増やすこともできる
私の場合は、生活費3か月分の生活防衛資金を目標にしながら、NISAではオルカンやS&P500の積立を中心に、成長投資枠で個別株も利用しています。これは一例なので、自分の家計に合ったバランスを探すことが大切です。
次の#35では『NISAでは何を買える?』をテーマに、投資信託・日本株・米国株などの違いを初心者向けに整理します。
コメント