生活防衛資金、「3か月分」と言われても結局いくら?
生活防衛資金について調べると、「まずは生活費の3か月分」「余裕があれば6か月分」といった目安をよく見かけます。
でも、3か月分と言われても、一人暮らしと夫婦、子どものいる家庭では必要な金額が違います。
前回の記事では、生活防衛資金を「急な収入減や大きな出費があっても、生活をすぐに崩さないためのお金」として考えました。
今回はもう一歩進めて、「自分なら具体的にいくら必要なのか」を考えてみます。
私自身も、結婚してから以前より手元にお金を残すことを意識するようになり、現在はひとまず3か月分程度の生活費を一つの目安にしています。
ただ、調べてみると「3か月」という数字に絶対的な根拠や公的な決まりがあるわけではありません。では、なぜ3か月が一つの目安として使われるのか。6か月あればどの程度余裕が増えるのか。
公的な家計統計や転職活動に関するデータも参考にしながら整理します。
まず知っておきたい、日本の平均的な生活費
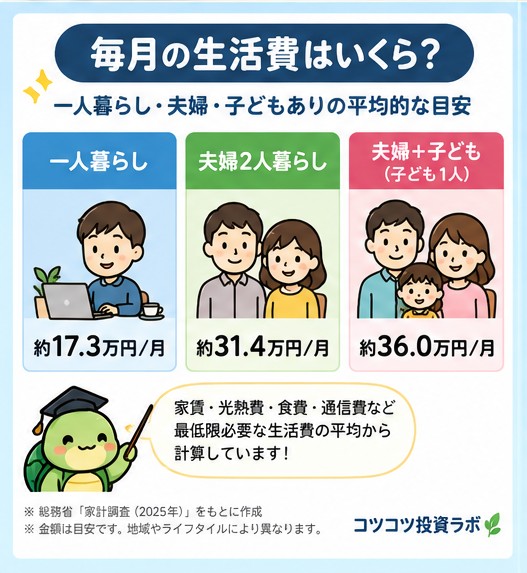
総務省統計局の家計調査によると、2025年平均の1か月の消費支出は、単身世帯で173,042円、二人以上の世帯で314,001円でした。
出典:総務省統計局「家計調査」
ただし、この数字をそのまま「あなたに必要な生活防衛資金」と考えるのは適切ではありません。
2025年の二人以上の世帯の平均世帯人員は2.87人、世帯主の平均年齢は60.7歳です。単身世帯も平均年齢は58.6歳です。家賃や住宅ローン、車の有無、子どもの年齢などによって実際の支出は大きく変わります。
平均値はあくまで参考にして、最後は自分の家計から計算するのが基本です。
「普段使っている金額」ではなく、緊急時にも必要な生活費を考える
生活防衛資金を計算するとき、普段の支出をすべてそのまま掛け算する必要はないと私は考えています。
収入が急に減ったとしても、家賃や住宅ローン、食費、水道光熱費、通信費、保険料などは簡単にはゼロにできません。
一方、旅行、外食、趣味、娯楽などは、一時的に減らせる場合があります。積立投資も、家計が苦しいときまで無理に続けるものではありません。
そこで、
「毎月の支出 − 緊急時に減らせる支出 = 緊急時にも必要な1か月の生活費」
として考えると、自分に必要な生活防衛資金が見えやすくなります。
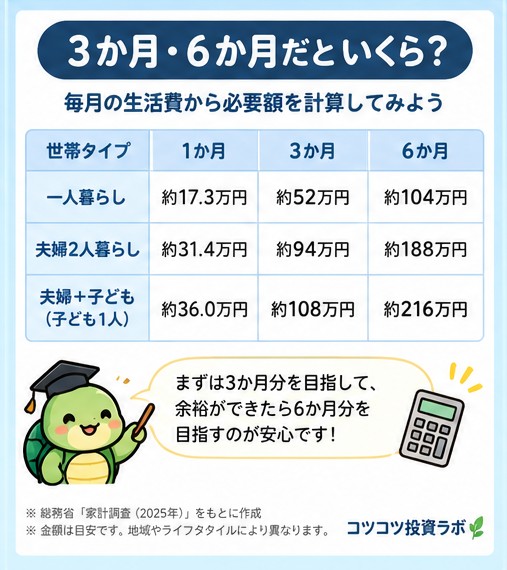
家族構成別に3か月・6か月を計算してみる
ここからは計算方法をイメージしやすくするため、3つのモデルケースを作ってみます。
以下の月額は政府統計の「家族構成別の標準額」ではなく、あくまで計算例です。住居費や車、保険、子どもの年齢などで大きく変わるため、自分の実際の支出に置き換えて考えてください。
| モデルケース | 緊急時の月額(例) | 3か月分 | 6か月分 |
| 一人暮らし | 17万円 | 51万円 | 102万円 |
| 夫婦2人 | 25万円 | 75万円 | 150万円 |
| 夫婦+子ども | 30万円 | 90万円 | 180万円 |
一人暮らし:月17万円なら3か月で51万円
緊急時にも必要な生活費が月17万円なら、3か月分で51万円、6か月分で102万円です。
総務省の2025年平均でも単身世帯の消費支出は月173,042円なので、月17万円は計算イメージをつかむ一例として分かりやすい水準です。
ただし、都市部で家賃が高い人なら必要額は増えますし、実家暮らしなどで住居費が低ければ少なくなる場合もあります。
夫婦2人:月25万円なら3か月で75万円
夫婦2人で緊急時に必要な支出を月25万円と仮定すると、3か月で75万円、6か月で150万円です。
共働きの場合は、「どちらか一人の収入が止まっても、もう一人の収入でどこまで生活費をまかなえるか」も重要です。
二人とも同時に収入がゼロになるケースだけでなく、片方の収入だけになった場合の毎月の不足額を基準に考える方法もあります。
夫婦+子ども:月30万円なら3か月で90万円
夫婦と子どもの家庭で、緊急時にも月30万円必要だとすると、3か月で90万円、6か月で180万円です。
子どもがいる家庭では、保育料、学校関係費、習い事など、年齢によって支出が変わります。住宅ローンや車など、収入が減っても支払いが続く固定費が大きい家庭もあります。
単純に「平均額×人数」で考えるのではなく、自分の固定費を一つずつ確認する方が現実的です。
なぜ「3か月分」が一つの目安になるのか?
ここは今回、私自身も改めて調べてみました。
まず、「生活防衛資金は必ず3か月分必要」という公的なルールはありません。
ただ、突然収入が途絶えた場合に、次の仕事や収入源を探すには一定の時間がかかります。
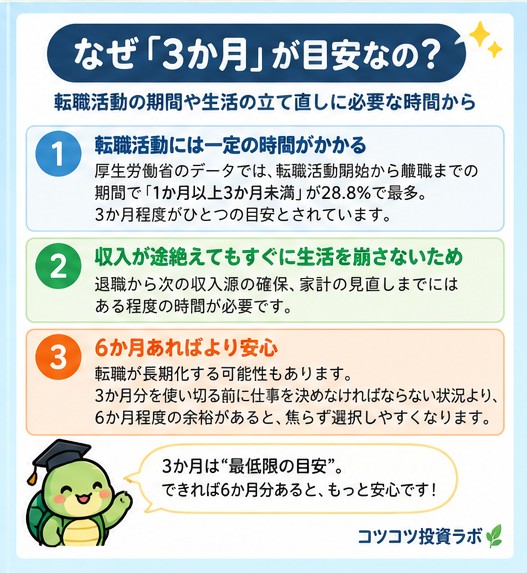
厚生労働省の「マイジョブ・カード」では、厚生労働省「令和2年転職者実態調査」をもとに、転職者が転職活動を始めてから直前の勤務先を離職するまでの期間は、「1か月以上3か月未満」が28.8%で最も多かったと紹介しています。同サイトでは、在職中から始める転職活動について「3か月間程度が一つの目安」としています。
出典:厚生労働省 マイジョブ・カード「転職活動はいつから始めるのが理想的?」
ただし、これは「失業してから次の会社に入社するまで平均3か月」という統計ではありません。在職中に転職活動を始めた人も含む別の指標なので、「3か月あれば再就職できる」と断定することはできません。
それでも、転職活動そのものに1〜3か月程度の時間を使う人が多いというデータを見ると、収入が止まった瞬間から生活費が足りなくなる状態より、数か月分の現金を持っておく意味は大きいと感じます。
つまり私としては、3か月分を「絶対に安全な金額」ではなく、「まず確保したい最低限寄りの目安」と考えるのがしっくりきます。
「失業給付が3か月後だから」という理由ではない
生活防衛資金の3か月という話では、「失業給付をもらえるまで時間がかかるから」と説明されることもあります。
しかし、現在の制度ではこの説明だけで3か月を根拠づけることはできません。
2025年4月1日以降に正当な理由なく自己都合退職した場合、雇用保険の基本手当は、受給手続後の7日間の待期に加えて、給付制限は原則1か月です。以前の原則2か月から短縮されています。
また、受給資格や給付日数などは加入期間、年齢、離職理由などによって異なります。
したがって、「失業給付が3か月後だから生活防衛資金も3か月」という単純な話ではなく、転職活動や家計の立て直しに必要な時間を確保するための一つの目安として考える方が自然です。
では、6か月分あれば「安心ライン」?
3か月分を一つのスタートラインとするなら、6か月分はどうでしょうか。
転職活動は必ず3か月以内に終わるわけではありません。希望する職種や条件、年齢、地域などによって長引く可能性があります。
3か月分しかなく、「3か月以内に絶対に次の仕事を決めなければ生活できない」という状態と、6か月程度の生活費があり、もう少し時間をかけられる状態では、精神的な余裕も違うはずです。
その意味では、私は
・3か月分=まず目指したいライン
・6か月分=より余裕を持たせたライン
と考えるのが分かりやすいと思います。
ただし、「転職者の半数が6か月以内に再就職しているから6か月」という根拠を今回確認できたわけではありません。6か月は、転職が長引く可能性や家庭の固定費などを考慮して余裕を増やす考え方として位置づけています。
3か月で十分か、6か月以上ほしいかは人によって違う
共働きで、どちらか一人の収入でも最低限の生活費をかなりまかなえる家庭なら、必要な現金は相対的に少なく考えられるかもしれません。
一方、自営業・フリーランス、収入の変動が大きい人、一馬力の家庭、住宅ローンなど大きな固定費がある家庭、転職に時間がかかる可能性が高い人は、6か月分以上を持つ意味が大きくなります。
大切なのは、「3か月か6か月か」という数字だけを見るのではなく、
「自分の収入が止まったら、毎月いくら不足するのか」
「次の収入を得るまで、どれくらい時間がかかりそうか」
を一緒に考えることです。
自分に必要な生活防衛資金を計算してみよう
まず、緊急時にも毎月必要になるお金を書き出します。
・家賃、住宅ローン
・食費
・水道光熱費
・通信費
・保険料
・日用品
・交通費
・子ども関連費
・その他、簡単には止められない固定費
そこから、旅行、娯楽、外食など、緊急時には一時的に減らせる支出を分けます。
そして、
「緊急時にも必要な1か月の生活費 × 3か月」
を、まず一つの目標にしてみる。
3か月分を確保できたら、自分の働き方や家族構成、固定費などを考えて6か月分まで増やすか検討する。
この順番なら、「なんとなく100万円貯める」より、自分に必要な金額を把握しやすくなります。
まとめ|まず3か月分を計算し、必要なら6か月へ
生活防衛資金に、全員共通の正解はありません。
2025年の平均消費支出は、単身世帯で月173,042円、二人以上の世帯で月314,001円ですが、実際に必要な金額は住居費、家族構成、働き方などで大きく変わります。
また、「3か月」は公的に決められた安全ラインではありません。ただ、転職活動にも一定の時間がかかることを考えると、急な収入減でも数か月間生活を維持できるお金を持つことには意味があります。
私自身は、まず3か月分程度を手元に残すことを一つの目安にしています。
今回改めて調べてみて、3か月分は「これだけあれば絶対安心」ではなく、まず目指すライン。そのうえで、家族構成や働き方によって6か月分まで増やせれば、より余裕を持ちやすい――という考え方が自分にはしっくりきました。
まずは自分の「緊急時にも必要な1か月の生活費」を出して、3倍してみるところから始めてみてはいかがでしょうか。
次回は、こうして用意した生活防衛資金を「どこに置いておくのか」を考えます。普通預金でいいのか、普段使いの口座と分けた方がいいのか。生活防衛資金の置き場所について整理する予定です。
コメント