「貯金ばかりではお金が増えにくい気がする。でも、投資に回しすぎて現金がなくなるのも怖い。」
投資を始めようとすると、こんな悩みが出てきます。私自身も、投資を続ける中で「現金をどこまで残すか」は何度も考えてきました。特に、結婚式のような大きな支出や、今後の住宅購入・子どもを考えると、資産のすべてを投資に回すわけにはいきません。
結論からいうと、貯金と投資を「50:50」「30:70」のような固定割合で決める必要はありません。先に必要な現金を確保し、それを超えた余裕資金から投資へ回す方が考えやすいです。
この記事では、貯金と投資の割合を決める前に確認したい3つのお金と、投資へ回す金額の考え方を整理します。
貯金と投資に「正解の割合」はない
貯金と投資の割合を検索すると、「貯金○割・投資○割」といった目安を見かけることがあります。ただ、同じ手取りでも必要な現金は人によって大きく違います。
- 一人暮らしか、夫婦・子どもがいるか
- 毎月の生活費はいくらか
- 住宅購入や出産など、大きな支出予定があるか
- 収入が一時的に減る可能性があるか
- 投資したお金が値下がりしても生活に影響しないか
そのため、最初から割合を決めるより、「現金で残すべきお金はいくらか」を先に決める方が実用的です。
まずは生活防衛資金を確保する
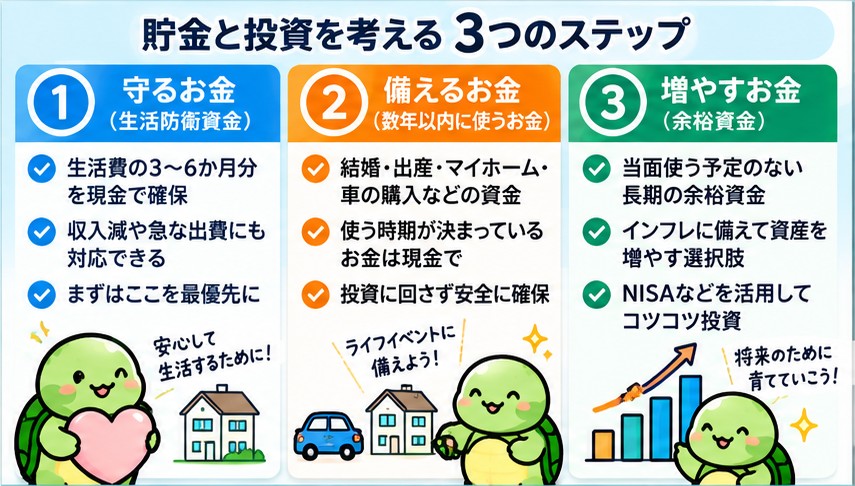
最優先は、病気・休職・失業・急な出費などに備える生活防衛資金です。投資は価格が下がることがあります。必要なタイミングで相場が下落していると、損失を抱えたまま売却しなければならない可能性があります。
私は現在、まず3か月分の生活費を現金で確保することを一つの目安にしています。ただし、必要額は雇用の安定性、家族構成、固定費などで変わります。3か月分が全員にとって十分という意味ではありません。
生活防衛資金の具体的な計算方法は、当サイトの「生活防衛資金はいくら必要?固定費・変動費から3か月・6か月分を計算する方法」で詳しく整理しています。
近い将来に使うお金も投資とは分ける
生活防衛資金とは別に、数年以内に使う予定があるお金も、基本的には投資資金と分けて考えた方が管理しやすくなります。
- 結婚・出産にかかるお金
- 住宅購入の頭金・諸費用
- 車の購入・買い替え
- 教育費
- 引っ越しや家具・家電の購入
私の場合、結婚式では600万円を超える大きな支出がありました。さらに今後は住宅購入や子どものことも考えています。こうした支出予定があると、「金融資産がいくらあるか」だけでなく、「すぐ使える現金がいくらあるか」が重要だと感じます。
投資額が大きくても、必要な時期に現金が足りなければ家計は不安定になります。近い将来に使う予定のお金は、投資の値動きから切り離しておく方が安心です。
お金を3つに分けて考える
貯金と投資の割合で迷ったら、資産を次の3つに分けると整理しやすくなります。
| 区分 | 目的 | 基本的な置き場所の考え方 |
| ①生活防衛資金 | 収入減・急な出費への備え | すぐ使える現金 |
| ②近い将来に使うお金 | 住宅・出産・教育費など | 必要時期に値下がりして困らない資金 |
| ③余裕資金 | 当面使う予定がないお金 | リスクを理解したうえで投資を検討 |
つまり、「貯金50%・投資50%」と決めるのではなく、①と②に必要な金額を先に確保し、残った③の範囲で投資額を考えるイメージです。
毎月の収入も「残った余裕」から投資へ
保有資産だけでなく、毎月の給料についても同じ考え方が使えます。
たとえば、手取りから生活費・近い将来の積立・生活防衛資金の不足分を差し引き、その後に残る金額の一部を投資へ回します。
最初から高い積立額を設定して生活が苦しくなるより、無理なく続けられる金額から始め、家計に余裕が出たら増額する方が継続しやすいと考えています。
投資額は「できるだけ多く」ではなく、「相場が下がっても生活を変えずに続けられるか」で考えるのがポイントです。
私が割合より「現金額」を重視するようになった理由
私は投資をしているので、資産が増えているときは「もっと投資に回した方がいいのでは」と考えやすくなります。一方で、相場が荒れれば資産額は短期間でも動きます。
結婚式の大きな支出と相場の値下がりが重なった経験から、投資資産とは別に現金を持つ意味を強く意識するようになりました。今は、まず生活費3か月分を確保しながら、住宅購入など今後の支出も考えて現金と投資のバランスを取るようにしています。
大切なのは、投資比率を高く見せることではありません。必要なときに投資を取り崩さなくて済む状態を作ることだと思います。
余裕資金ができたら、投資を始める選択肢へ
生活防衛資金と近い将来に使うお金を確保できたら、残った余裕資金について投資を検討できます。NISAなどの制度を利用する場合も、「非課税枠があるから埋めなければ」と考えるのではなく、自分の家計に合う金額で始めることが大切です。
これから株式投資を始めるための口座を探している人には、DMM株も選択肢の一つです。DMM株では株式取引口座の登録手数料・口座維持手数料は無料と案内されており、NISA口座の申込みにも対応しています。NISAの利用条件や取扱商品、取引ルールは変更される可能性があるため、申込み前に公式情報を確認してください。
※投資には元本割れ等のリスクがあります。口座・商品・投資額は、手数料や取引条件を確認したうえでご自身の判断で選んでください。
貯金と投資の割合を決める5ステップ
STEP1:毎月の生活費を把握する
STEP2:生活防衛資金の目標額を決める
STEP3:数年以内の大きな支出予定を洗い出す
STEP4:①〜③に必要な現金を確保する
STEP5:残った余裕資金の範囲で投資額を決める
この順番なら、「投資は何割にするべきか」ではなく、「今の自分はいくらまでなら投資に回しても困らないか」に置き換えられます。
投資に回しすぎているかもしれないサイン
- 急な出費があると投資商品を売らなければ払えない
- クレジットカードの引き落とし前に現金残高が不安になる
- 数年以内に使う予定のお金まで値動きのある商品に入れている
- 相場下落で生活費まで心配になる
- 積立額を維持するために日常生活を無理に削っている
一つでも当てはまるなら、投資額を増やす前に現金側を厚くする余地がないか確認してみる価値があります。投資を一時的に減額することは、失敗ではありません。家計を守りながら長く続けるための調整です。
まとめ|割合ではなく「必要な現金を残した後」で考える
貯金と投資の割合に、すべての人に共通する正解はありません。大切なのは、先に生活を守る現金を確保することです。
- 生活防衛資金を確保する
- 近い将来に使うお金を分けておく
- 残った余裕資金から投資する
- 投資額は相場が下がっても続けられる範囲にする
私自身も、結婚式・住宅購入・今後の家族計画を考える中で、投資比率より「現金をいくら残すか」を重視するようになりました。まず家計を守れる状態を作り、その後に投資を考える。この順番なら、相場に振り回されにくく、コツコツ続けやすくなります。
コメント