給料日になると、「今月はいくら貯めよう」「カードはいくら落ちるんだっけ」と、その都度考えていないでしょうか。
私も以前は、余ったお金を貯める考え方をしていました。今は毎月5万5,000円の先取りを自動振込にし、クレジットカードの金額確定日と引き落とし日に確認する形にしています。
この方法の良いところは、給料日に毎回強い意志を出さなくてもいいことです。貯める部分は自動化し、確認する部分だけを決まったタイミングで見る。
この記事では、私が実際に行っている給料日前後のルーティンと、これから増やしたい貯蓄・投資について整理します。
給料日ルーティンは「たくさんやる」必要はない
家計管理というと、毎日家計簿をつけたり、すべての支出を細かく分類したりするイメージがあります。でも、続かなければ意味がありません。
J-FLECの金融経済教育資料でも、家計管理では収入と支出を把握し、支出を見直し、お金を貯める・増やす仕組みを作ることが示されています。
そこで私は、給料日そのものに作業を詰め込むより、「自動でやること」と「決まった日に確認すること」を分けています。
私の給料日前後のルーティン
現在の私のルーティンはかなりシンプルです。
- 毎月5万5,000円の先取り貯金は、自動振込にしておく
- クレジットカードは、利用金額が確定した日に確認する
- 引き落とし日にも、実際の引き落とし額や口座残高を確認する
- 給料日前後に、今月の支出が想定より多くなかったかを見る
前の記事で紹介したとおり、先取りの5万5,000円は、5万円を普段より引き出しにくい銀行へ、5,000円を別口座へ振り分けています。これを毎月手作業で行うのではなく、自動で動くようにしています。
自動化すると「今月はやめておこう」が減る
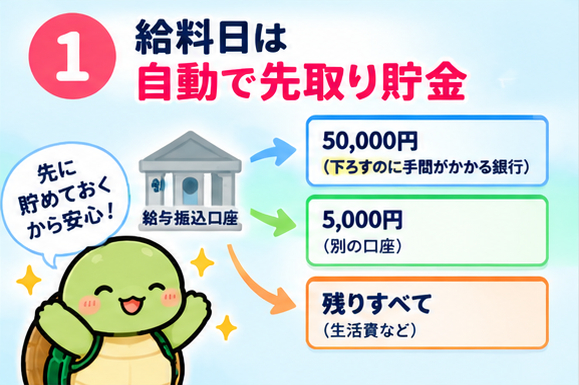
先取り貯金を毎月自分で振り込む方法でも貯められます。ただ、忙しかったり支出が多かったりすると、「今月は振り込まなくてもいいか」と判断する余地が生まれます。
自動振込や自動積立なら、給料が入った後の振り分けを仕組みにできます。もちろん、生活費が足りなくなって毎月取り崩すなら、設定額そのものを見直す必要があります。
大切なのは「自動化したから放置」ではなく、自動化したうえで定期的に確認することです。
クレジットカードは「確定日」と「引き落とし日」に見る
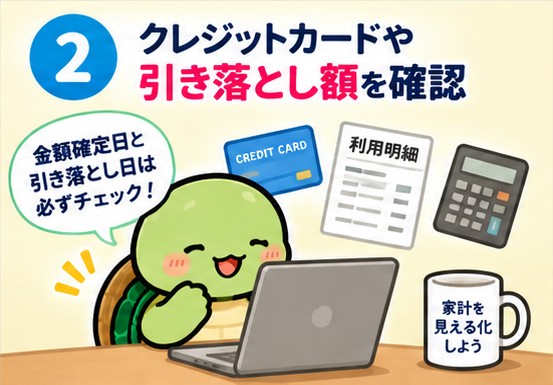
私の場合、クレジットカードを給料日にまとめて確認するのではなく、金額確定日と引き落とし日に確認しています。
この2回を見ると、「来月いくら口座から出ていくのか」と「実際にいくら引き落とされたのか」を把握しやすくなります。
特にクレジットカードは、買った日と口座からお金が減る日にズレがあります。口座残高だけを見て「まだ余裕がある」と考えず、確定した支払額まで含めて今月使えるお金を考えるようにしています。
楽しむお金も予定に入れる
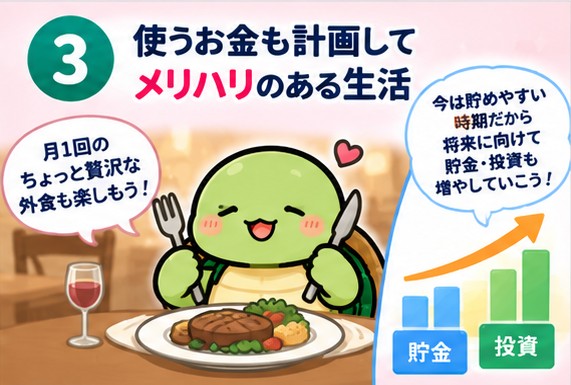
給料日だから財布のひもが緩む、ということは私はあまりありません。ただ、給料日前後には妻と「今月はどこへ食べに行こうか」と話して、月1回の少し豪華な外食を計画することがあります。銀座や都内へ食事に行くこともあります。
家計改善は、使うお金をすべて削ることではありません。私たちの場合は、普段の生活水準を大きく上げない一方で、夫婦で楽しみたい外食にはお金を使います。
「何となく使う」のではなく、「ここには使いたい」と先に決めておけば、節約だけを続けるより家計管理を続けやすくなると感じています。
給料日前後に3つだけ確認するなら
これから給料日ルーティンを作るなら、最初から細かくしすぎる必要はありません。私は次の3点が分かれば、家計の大きな流れをつかみやすいと考えています。
- ① 先取りする金額:自動振込・自動積立が予定どおり動くか
- ② 近く引き落とされる金額:クレカや固定費を含め、口座残高が足りるか
- ③ 今月の特別な支出:旅行、外食、家電など普段とは違う予定がないか
この3つを確認してから残りを生活費として考えると、「口座にある金額=全部使っていい金額」になりにくくなります。
今は「貯めやすい時期」だと考えている
今後、私自身の給料は増えていく見込みです。一方、現在は夫婦ともに働いていて、子どもが生まれる前です。家族構成や働き方が変われば、同じペースで貯められるとは限りません。
だから私は、今を人生の中でも比較的お金を貯めやすい期間の一つだと考えています。
もちろん、共働き・子どもがいない世帯なら誰でも同じという意味ではありません。家賃、住宅購入、家族の事情などで家計は大きく変わります。ここはあくまで私たち夫婦の場合です。
今のうちに生活防衛資金を確保し、その先の資産形成につなげたいと考えています。
昇給したら生活水準より先に振り分けを見直す
今後収入が増えたとき、増えた分をすべて生活費に使うのではなく、先取り貯金の金額を増やすことを考えています。
一方で、すべてを現金で貯め続ける必要があるとも考えていません。生活防衛資金や近い将来に使うお金を確保できたら、当面使う予定のないお金は投資へ回す選択肢もあります。
J-FLECも、資産運用を考える際には、お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」などに整理し、生活に必要な資金と投資に回す資金を分ける考え方を示しています。
私の場合も、昇給したら「全部使う/全部貯金する」の二択ではなく、生活防衛資金の状況を確認してから、貯蓄と投資への振り分けを見直していくつもりです。
給料日ルーティンの例
これから始めるなら、次のような簡単な流れでも十分です。
- STEP1:給料が入ったら、決めた金額を先取りする(できれば自動化)
- STEP2:クレカや固定費の近い引き落とし額を確認する
- STEP3:今月の大きな予定・支出を確認する
- STEP4:残った範囲で生活費と楽しむお金を考える
- STEP5:昇給や生活の変化があった月だけ、先取り額を見直す
毎月ゼロから考えるのではなく、同じ順番で確認することがポイントです。
まとめ|給料日に「判断」するより、仕組みを先に作る
給料日にやることを決める目的は、家計管理の作業を増やすことではありません。むしろ、毎月の判断を減らすことです。
私は5万5,000円の先取りを自動化し、クレジットカードは金額確定日と引き落とし日に確認しています。そして、夫婦で楽しみたい外食のような支出は、削るのではなく予定に入れています。
これから収入が増えても、今の生活水準を急に上げるのではなく、まず貯蓄額を増やし、生活防衛資金が整った後は投資も含めて振り分けを考える予定です。
「給料が入ったら何をするか」を一度決めてしまえば、毎月頑張って貯金するよりも、家計を続けやすい仕組みに変えられます。
コメント