PR:この記事にはアフィリエイト広告が含まれています。
子どもが生まれると、「今の貯金で足りるのか」「2人目を考えるなら、いくら残しておけば安心なのか」と気になる人も多いと思います。
ただし、子ども1人なら○万円、2人なら○万円という公的な“正解”はありません。家賃、住宅ローン、働き方、進学先、祖父母からの支援などで必要額は大きく変わるからです。
そこでこの記事では、貯金を①もしものときの生活防衛資金、②近い将来に使う教育・子育て費、③大学など将来に向けて積み立てるお金、の3つに分けます。そのうえで、子ども1人・2人のモデルケースを試算します。
※本記事の「必要貯金額」は公的基準ではなく、家計を考えるためのモデルです。教育費の実績値や公的制度は、文部科学省・こども家庭庁の資料を参照しています。
結論:まず「6か月分の生活費」と教育費を分けて考える
子育て家庭で最初に確保したい現金は、教育費をすべて先取りして貯めることではなく、収入減や急な支出に対応できる生活防衛資金です。この記事では、家族が増えるほど家計の固定度が高くなることを考え、モデル上は「最低生活費の6か月分」を一つの目安にします。これは公的な基準ではなく、余裕を持たせた試算条件です。
そのうえで、翌年までに必要になりそうな教育・子育て費を別口座などで確保し、大学など遠い将来の費用は毎月積み立てる、と分けると「何百万円も今すぐ用意しなければ」と考えずに済みます。
子どもの教育費は実際どれくらいかかる?
文部科学省の「令和5年度 子供の学習費調査」では、1年間の学習費総額は次のとおりです。学習費総額には学校教育費だけでなく、学校給食費や塾・習い事などの学校外活動費も含まれます。
| 学校段階 | 公立(年額) | 私立(年額) |
| 幼稚園 | 18万4,646円 | 34万7,338円 |
| 小学校 | 33万6,265円 | 182万8,112円 |
| 中学校 | 54万2,475円 | 156万359円 |
| 高等学校(全日制) | 59万7,752円 | 103万283円 |
特に小学校では、公立と私立で年間100万円以上の差があります。つまり「子どもが何人いるか」だけでなく、「どの進路を想定するか」が教育費の大きな分岐点になります。
なお、2026年1月に文部科学省が令和5年度調査の訂正版を掲載しています。記事公開時は訂正版を参照するのが安全です。
【シミュレーション】子ども1人家庭なら現金はいくら?
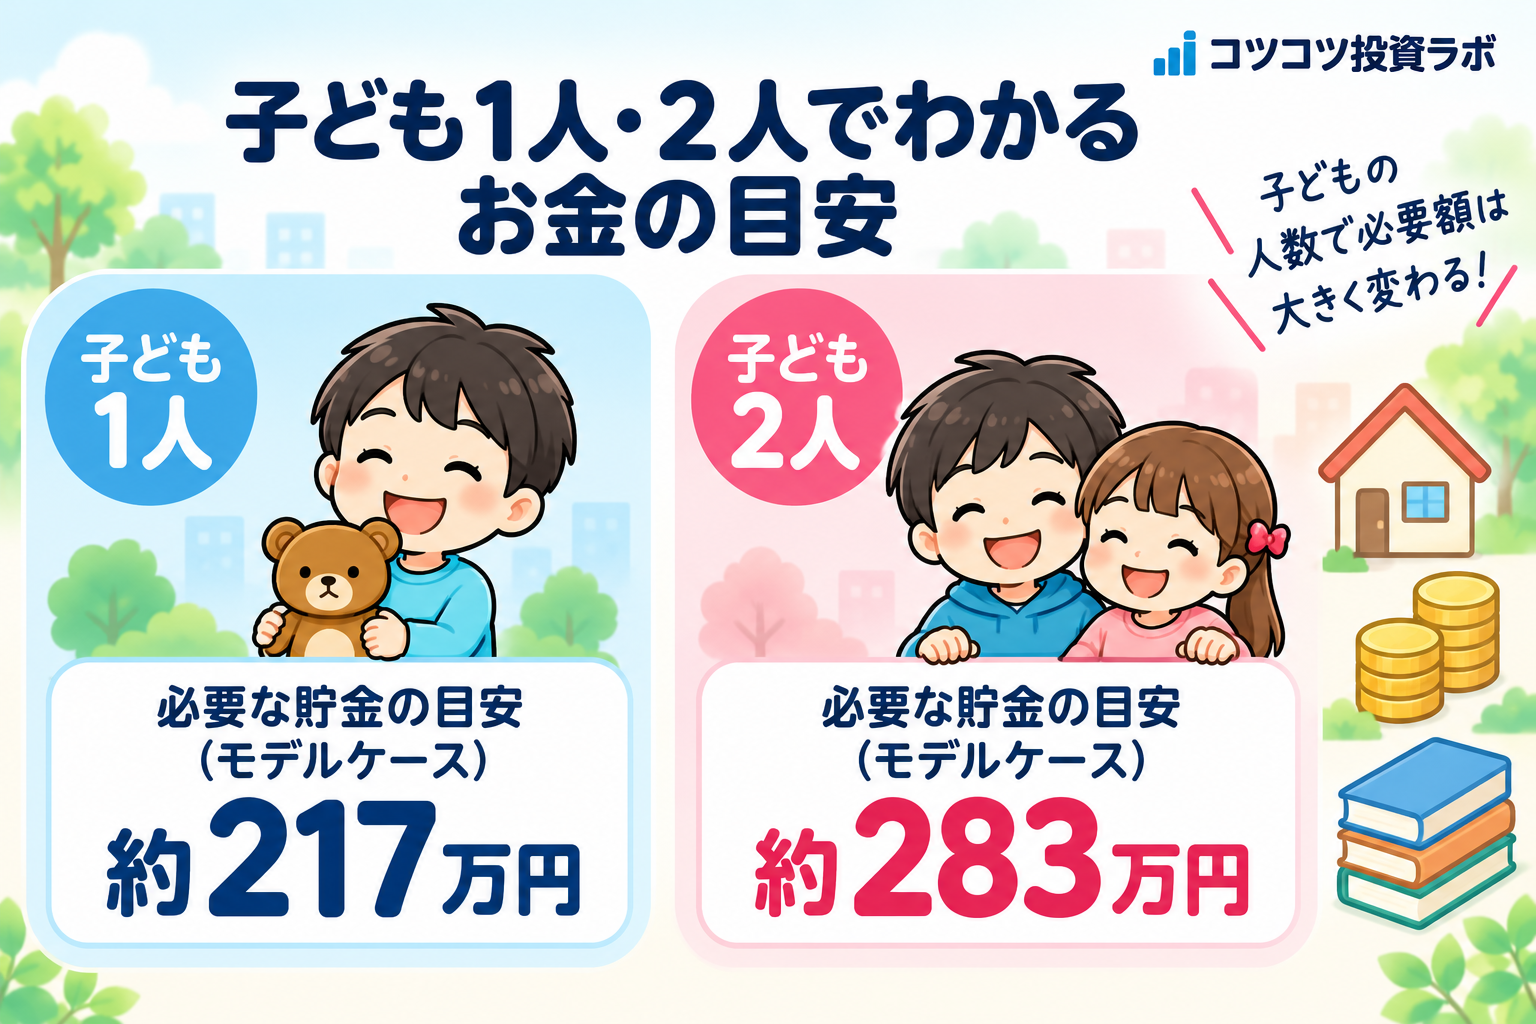
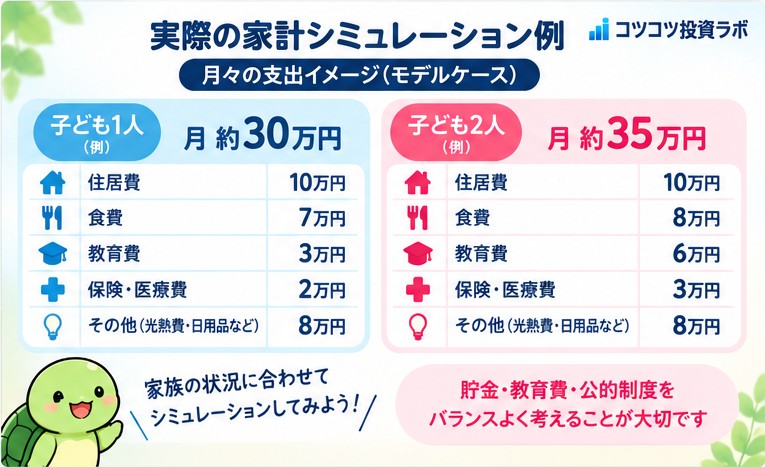
例として、子ども1人・公立小学校を想定し、最低生活費が月30万円の家庭を考えます。
| 項目 | 計算 | 目安 |
| 生活防衛資金 | 30万円 × 6か月 | 180万円 |
| 翌1年の公立小学校の学習費 | 文科省平均 | 約33.6万円 |
| 合計 | 180万円 + 約33.6万円 | 約217万円 |
このモデルなら、まず約210万〜220万円を「すぐ使える現金」として確保できると、一つの目安になります。ただし、学習費を毎月の給与から問題なく支払える家庭なら、1年分を丸ごと現金で上乗せする必要はありません。逆に住宅購入、車の買い替え、育休・時短などが重なるなら、その予定費用を追加します。
【シミュレーション】子ども2人家庭なら現金はいくら?
次に、子ども2人・2人とも公立小学校相当の学習費がかかる時期を想定し、最低生活費を月35万円としてみます。
| 項目 | 計算 | 目安 |
| 生活防衛資金 | 35万円 × 6か月 | 210万円 |
| 翌1年の公立小学校の学習費(2人) | 33万6,265円 × 2人 | 約67.3万円 |
| 合計 | 210万円 + 約67.3万円 | 約283万円 |
このモデルでは約280万〜290万円です。ただし、兄弟姉妹の年齢が離れていれば同じ学校段階の費用が同時にかかるとは限りません。2人だから単純にすべて2倍、と考えないことも大切です。
児童手当は「貯金額」ではなく毎月の家計に組み込む
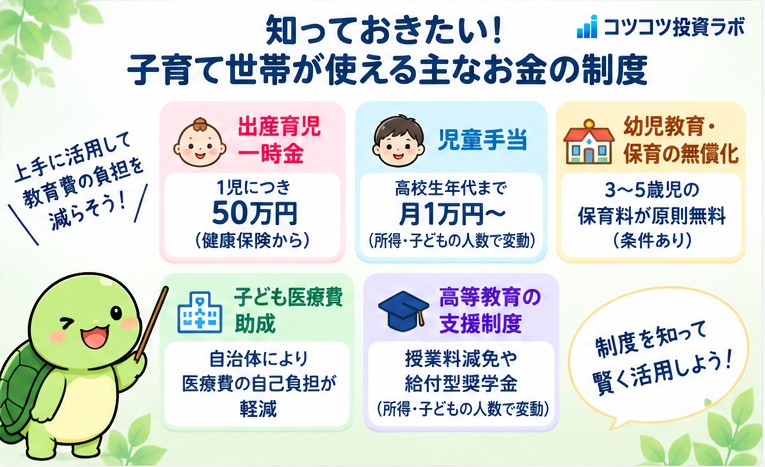
2026年9月時点の児童手当は、0歳から高校生年代までが対象です。3歳未満は1人あたり月1万5,000円、3歳以上高校生年代までは月1万円、第3子以降は月3万円です。所得制限はありません。
子ども1人・2人家庭では、第1子・第2子は基本的に上記の通常額です。児童手当を教育費用の口座に移す、日々の子育て費に充てるなど、家庭ごとに役割を決めておくと管理しやすくなります。
ただし、児童手当を将来分まで「すでにある貯金」とみなして生活防衛資金を減らすのは避けた方が無難です。児童手当は今後入ってくるキャッシュフローとして別に考えます。
幼児期は保育料の無償化も確認する
こども家庭庁によると、幼稚園・保育所・認定こども園などを利用する3〜5歳児クラスの利用料は無償化の対象です。0〜2歳児クラスは住民税非課税世帯が対象です。
ただし、通園送迎費、食材料費、行事費などは原則として保護者負担です。また、施設の種類によって上限額や認定手続きが異なります。『保育料が無料だから子育て費がゼロになる』わけではありません。
大学費用は「今すぐ必要な現金」と分ける
大学進学まで想定すると必要額はさらに大きくなります。たとえば文部科学省の令和7年度調査では、私立大学(学部)の初年度学生納付金等の平均は150万7,647円でした。
一方で、大学費用まで子どもが小さいうちに全額現金で持つ必要はありません。生活防衛資金を確保した後、児童手当の一部や毎月の積立を教育資金として分けていく方が、家計全体を把握しやすくなります。
なお、令和7年度からは多子世帯の学生に対する大学等の授業料・入学金の減免が拡充されていますが、ここでいう「多子世帯」には制度上の扶養要件などがあります。子どもが2人いるだけで自動的に対象になる制度ではないため、将来利用するときは最新の条件を確認してください。
子ども1人・2人家庭の貯金を3つに分ける
| お金の箱 | 目的 | 考え方 |
| ①生活防衛資金 | 収入減・病気・急な出費 | 最低生活費×6か月を今回のモデルに採用 |
| ②近い将来の予定資金 | 学用品、入園・入学、引っ越し、車など | 1〜2年以内に使う金額を別に確保 |
| ③長期の教育資金 | 高校・大学など | 毎月積立し、生活防衛資金とは混ぜない |
この3つを一つの普通預金残高だけで管理すると、「300万円あるから安心」と思っていたのに、実は住宅購入の諸費用や教育費でほとんど使う予定だった、ということが起こります。目的別に分けて考えるだけでも必要額が見えやすくなります。
わが家の場合はどう考える?
私自身も、家を購入することや将来子どもを持つことを考えると、「貯金はいくらあれば安心なのか」は一つの金額では決めにくいと感じています。結婚式では600万円を超える費用がかかった経験もあり、大きなライフイベントでは想定以上に現金が動くことを実感しました。
そのため、子どもの教育費だけを見て貯金額を決めるのではなく、住宅購入など数年以内の大きな支出と、生活防衛資金を分けて考えることが重要だと思っています。
※上記は筆者自身の実体験・考え方です。各家庭に必要な金額は異なります。
自分の家庭の必要額を計算してみよう
まずは次の式で十分です。
当面の現金目標 = 毎月の最低生活費 × 6か月 + 1〜2年以内に確実に使う予定のお金
そこから、大学など遠い将来のお金は別枠で毎月積み立てます。子どもが2人になれば生活費も教育費も増えますが、すべてが一度に2倍になるわけではありません。自分の家計の数字に置き換えることが大切です。
子育て期の保険を整理したいなら、無料FP相談という選択肢も
子どもが増えると、教育費だけでなく、万一のときに家族の生活をどう守るかも気になるところです。一方で、必要な保障額は、貯金額・収入・住宅費・勤務先の保障・公的制度などによって変わります。
そのため、この記事のシミュレーションだけを見て「保険を増やした方がいい」と判断する必要はありません。まずは生活防衛資金や公的保障を確認し、そのうえで現在の保険が自分の家庭に合っているか整理したい場合に、専門家へ相談する方法があります。
A8.netで提携している「ベビープラネット」は、妊娠・出産・子育て中のママを対象とした保険の無料相談サービスです。FPに相談しながら、医療保険や学資保険などを含め、子育て期の保障について整理できます。相談したからといって、この記事として特定の保険への加入を勧めるものではありません。
※広告です。サービス内容・対象条件・相談方法などは、申込み前に広告先の最新情報をご確認ください。
まとめ
子ども1人・2人家庭の必要貯金額に、全家庭共通の正解はありません。大切なのは、教育費の総額を見て不安になることではなく、「今必要な現金」と「将来積み立てるお金」を分けることです。
- まず生活防衛資金を確保する
- 1〜2年以内の予定支出を別にする
- 教育費は公立・私立で大きく違うことを知る
- 児童手当や保育料無償化などの公的支援を家計に反映する
- 大学など遠い将来の費用は長期で積み立てる
次の記事では、子どもが生まれた後に申請できる「もらえるお金」を、制度名・対象者・申請時期・申請先まで整理する予定です。
コメント