「共働きなのに、思ったほど貯金できていない」「生活費は折半するべき?」「財布を別々にしていると将来が不安」。夫婦のお金の管理には、全員に当てはまる正解がありません。大切なのは、どちらが何を払うかだけでなく、将来の目標と現在地を共有できているかどうかです。
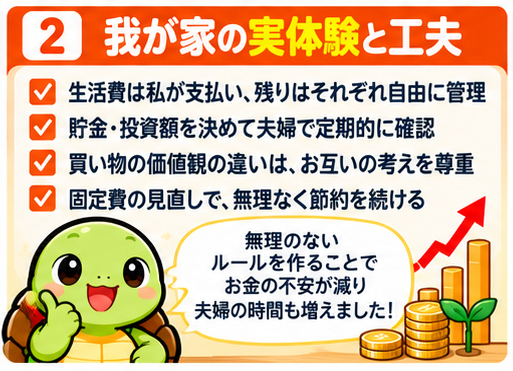
私たち夫婦は、生活費を私が負担し、貯蓄・投資の目標を夫婦で決めています。NISA・勤務先の持株・預金口座への積み立てを合わせ、夫婦で毎月の貯蓄・投資目標を設定。残りはそれぞれが自由に管理する形です。これは一例であって、同じ金額や負担割合を他の家庭に勧めるものではありません。
この記事では共働き夫婦の主な管理パターンを比較し、私たちが実践している「別管理でも目標を共有する」方法、価値観の違いへの向き合い方、収入が変わるときの備えまで整理します。
結論|財布が別でも「共通の目標」と「定期確認」があれば管理できる
夫婦の家計管理で最初に決めたいのは、①生活費を誰がどう負担するか、②いつまでに何のためにいくら貯めるか、③進捗をいつ確認するか、の3点です。共同口座があっても、目標が曖昧ならお金が貯まるとは限りません。逆に財布が別々でも、数字を共有して話し合えていれば家計を運営しやすくなります。
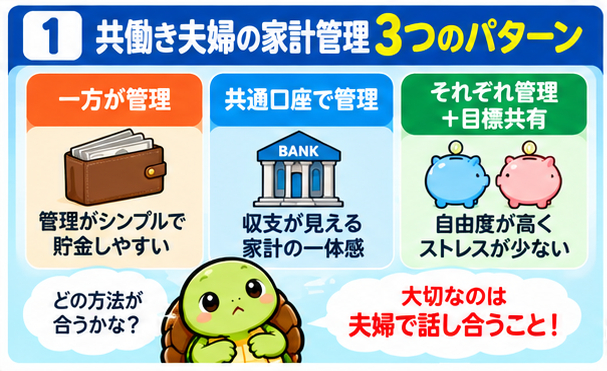
共働き夫婦の家計管理は大きく3パターン
1. 収入をまとめて管理する
夫婦の収入を家計としてまとめ、生活費・貯蓄・お小遣いを割り振る方法です。全体の収支を把握しやすく、貯蓄目標も設定しやすいのが利点。一方、自由に使えるお金の線引きを決めておかないと窮屈に感じることがあります。口座自体は金融機関ごとの名義・利用ルールを確認してください。
2. 生活費だけ分担し、残りは個別管理する
家賃や食費などを項目ごと、または収入割合に応じて分担し、それ以外は各自が管理する方法です。個人の自由度を保ちやすい一方、貯金額が見えにくいと「相手が貯めているはず」という思い込みにつながります。貯蓄の共有ルールが重要です。
3. 一方が生活費を負担し、夫婦で貯蓄目標を共有する
私たちが採用しているのは、この考え方に近い形です。生活費は私が負担し、夫婦全体で毎月の貯蓄・投資目標を決め、残りは各自が管理します。分担の形だけを見ると偏っているように見えるかもしれませんが、夫婦が納得していること、負担に無理がないか定期的に確かめることを大切にしています。
どの方法がよいかは収入差、育児・家事の負担、将来の働き方で変わります。収入の高いほうが多く払う方法も、金額を折半する方法も、納得できるかどうかが大切です。
実体験|夫婦で貯蓄・投資の目標を共有するために決めたこと
目標額を先に決め、残りは自由に使う
私たち夫婦は、NISA、勤務先の持株、預金口座への積み立てを合わせて、夫婦で毎月の貯蓄・投資目標を決めています。目標には投資だけでなく預金も含めています。収入や家計の状況が異なる家庭では、他の家庭と金額を比較する必要はありません。まずは手取りから生活費、特別費、緊急時の備えを差し引き、続けられる金額を設定するのが現実的です。
投資は元本割れの可能性があるため、積み立てた金額と資産評価額は別に管理することも重要です。「今月いくら入金したか」と「現在の資産がいくらか」を混同しないようにしています。
定期的に貯金額を公開し、期限と金額を話し合う
私たちは定期的にお互いの貯金額を共有し、「いつまでに、いくら必要になりそうか」を話します。目標の進み具合だけでなく、今の積立額が互いにしんどくないかも確認しています。数字の共有は、相手を監視するためではありません。将来に向けて同じ方向を向いているかを確かめるためです。
例えば住宅購入や子育てなど大きな支出が見込まれる場合、頭金や諸費用、生活防衛資金、教育費などを一度に完璧に見積もるのは難しいものです。最初は大まかな金額でもよいので、必要になる時期と優先順位を話し、状況が変わるたびに更新すると続けやすくなります。
買い物の価値観が違っても、無理に一致させない
私たちは買い物の価値観が違います。妻のほうが、価格が高くても良いものを選ぶタイプです。私とは考え方が異なる場面もありますが、家計に支障が出るほどではないので、対立にはなっていません。
大切なのは、支出の一つひとつに同じ価値観を求めることより、「将来の目標を守れているか」「相手が納得しているか」を確認することだと思います。価値観の違いがあるからこそ、自由に使える範囲を残しておくことにも意味があります。
生活費の分担割合はどう決める?
まず毎月の家計支出を一覧にし、夫婦それぞれの手取り収入と負担可能額を確認します。折半が公平とは限りません。例えば手取りが30万円と20万円の夫婦が生活費25万円を収入比で分けるなら、15万円と10万円という考え方もあります。ただし、家事・育児・通勤・介護などの負担も考慮し、数字だけで機械的に決めないことが大切です。
生活費を一方が多く負担する場合も、「相手がいくら貯められているか」「家計全体では目標に届いているか」を共有しておくと安心です。定期的に確認することで、負担の偏りに早く気づけます。
話しにくいお金の話を始める3つのコツ
「相手の使い方」ではなく「ふたりの予定」から話す
いきなり「なぜそんなに使うの?」と切り出すと、責められているように感じるかもしれません。まずは「数年後にどんな暮らしをしたい?」「住宅購入までにいくら準備したい?」など、共通の予定から話し始めるほうが建設的です。
貯金額だけでなく、負担感も確認する
目標に届いていても、どちらかが強い我慢をしていたら長続きしません。「今の目標はしんどくない?」「もう少し自由に使えるお金を増やしたい?」と確認することが重要です。
年に数回、生活の変化に合わせて見直す
昇給、転職、育休、住宅購入、家族構成の変化などで、最適な負担割合は変わります。一度決めたルールを守り続けることより、必要に応じて調整できる関係を目指しましょう。
貯蓄目標の決め方|必要な金額と時期を先に整理する
目標を立てるときは、まず①近いうちに使うお金、②数年後の大きな支出、③老後など長期の資金を分けます。短期間で使う予定の資金まで値動きの大きい投資に回すと、必要な時期に相場が下がっている可能性があります。生活防衛資金を含め、現金で備える部分も確認しましょう。
例として「3年後に300万円を用意したい」なら、現在の準備額が60万円の場合、差額240万円を36か月で割って毎月約6.7万円という目安が出ます。実際には賞与や大きな出費も考慮して調整してください。こうして数字にすると、漠然とした不安を夫婦で話し合いやすくなります。
固定費を見直すと、夫婦の我慢を増やさず貯めやすくなる
私自身、固定費を少しずつ見直す方法は、日々のストレスが少なく続けやすいと感じています。以前スマホ料金を月約8,000円から約2,000円に見直した経験もあります。月約6,000円の差は、単純計算で年約72,000円です。
もちろん通信品質や契約条件が合うかの確認は必要ですが、毎日の食事や楽しみを無理に削るより、まず契約を整理するほうが続けやすい人もいるでしょう。詳しくは#42「支出を減らす順番」と#43「節約と我慢の違い」も参考にしてください(公開URL確認後に内部リンク設定)。
家計管理に行き詰まったときの次の一歩|相談・学習を使い分ける
夫婦で目標額を決められないなら、FP相談を検討する
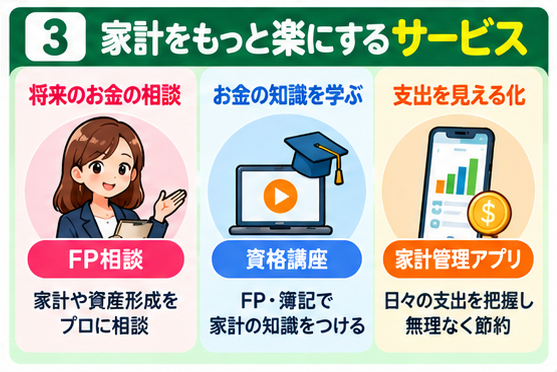
「住宅費・教育費・老後資金をどう配分すればよいか分からない」「夫婦で試算しても数字に自信が持てない」という場合は、FPなど第三者に相談する方法があります。無料相談でも、保険など金融商品の提案を伴うことがあります。相談前に取扱商品、担当者の資格、相談範囲、費用、個人情報の扱いを確認しましょう。
将来必要なお金を夫婦だけで整理しきれない方へ。まずは住宅・教育・老後資金の優先順位をメモし、相談できる内容を確認してみましょう。
→ AI×FPで保険も資産形成も丸ごと無料相談!【ほけんNaviせつやくん】
保険の見直しに限らず、家計全体や資産形成の相談もしたい方へ。
自分で家計や制度を理解したいなら、FP・簿記の学習も選択肢
「毎回人に相談するのではなく、自分で判断できるようになりたい」という人には、FPの学習で保険・税金・年金・ライフプランの基礎を学ぶ方法があります。簿記は収支や資産・負債の考え方を理解する助けになりますが、家計管理だけが目的なら資格取得が必須というわけではありません。無料の解説や書籍から始めても十分です。
仕事にも活かせる資格を検討している方へ。まずは無料教材や試験範囲を確認し、学習を続けたいと思えたら講座を比較してみましょう。
→ 2級FP技能士
資格は転職や昇給を保証するものではありません。キャリアアップが主目的なら、求人で求められる経験や資格を確認してから受講費をかけると無駄を減らせます。
共働き夫婦の家計管理|今日できるチェックリスト
まず、毎月の生活費と負担者を紙に書き出します。次に、夫婦合計の預金と投資額を把握し、必要な時期ごとに目標を分けます。そして、次の確認日を決めましょう。大切なのは一度で完璧にすることではなく、ふたりが納得できる状態を維持することです。
よくある質問
Q. 共働きなら生活費は折半すべきですか?
必ずしも折半が正解ではありません。収入差や家事・育児の負担、貯蓄目標を考慮し、双方が納得できる分担を選びましょう。
Q. 別財布でも貯金できますか?
できます。ただし、個別管理だからこそ、夫婦合計の貯蓄額・目標・進捗を定期的に共有することが大切です。
Q. 夫婦でお金の価値観が違うときは?
全ての買い物について意見を一致させる必要はありません。共通目標に支障がない範囲の自由を残し、負担感や大きな買い物のルールを話し合いましょう。
Q. 育休などで収入が減ったらどうしますか?
従来の負担割合や積立目標を前提にせず、家計全体の収支を再計算します。必要な生活費と現金の備えを優先し、無理のない目標に調整しましょう。
まとめ|「誰が払うか」以上に「ふたりで何を目指すか」
共働き夫婦の家計管理は、共同口座か別財布かという形式だけでは決まりません。私たちも生活費の負担と個人管理を分けつつ、夫婦合計の貯蓄・投資目標を共有し、定期的に「いつまでにいくら必要か」「今の目標は無理がないか」を話しています。
買い物の価値観が違っても、共通の目標を守れていれば対立せずに済むこともあります。まずは次の休日に15分だけ、将来の予定と現在の貯蓄額について話してみてはいかがでしょうか。
関連記事
コメント