「貯金を増やしたいけれど、家計簿をつけるのは苦手」「節約しようとしても、何を変えればよいか分からない」。そんなとき、最初からすべての支出を細かく記録する必要はありません。まずは、今の家計がどんな状態かを把握し、効果の大きい部分から確認することが大切です。
この記事では、家計を見直すときの最初の7項目と、今日から30分でできるチェック方法を紹介します。実際にスマホ代や保険を見直した経験、夫婦で将来の目標を共有している経験も交えながら、無理なく続く方法を考えていきます。
- 結論|最初に確認するのは「収入・支出・固定費・貯蓄・目標」
- ① 手取り収入|「使えるお金」を把握する
- ② 毎月の支出|細かい家計簿より「大きな項目」から
- ③ 固定費|通信費・保険・使っていない契約を確認する
- ④ 年払い・臨時支出|「毎月の赤字」に見える原因を探す
- ⑤ 貯蓄・投資|残高だけでなく「目的別」に確認する
- ⑥ 将来の大きな出費|時期と優先順位を考える
- ⑦ 夫婦・家族で目標を共有する|価値観をそろえすぎない
- 実体験|食費を削るより、負担の少ない見直しが続いた
- 今日から30分|家計見直しチェックリスト
- 数字を整理しても不安が残るときは、目的に合う相談や学習を
- よくある質問
- まとめ|最初の一歩は「現状を知り、今月やることを一つ決める」
- 関連記事
結論|最初に確認するのは「収入・支出・固定費・貯蓄・目標」
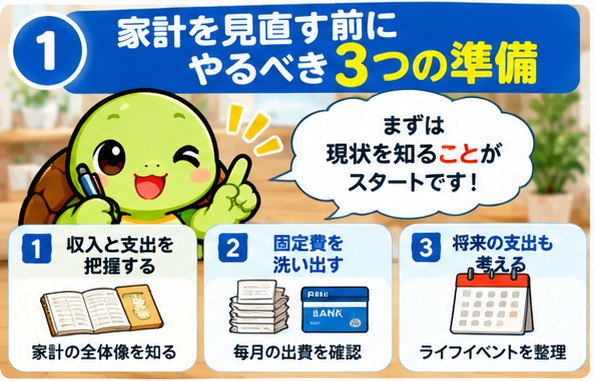
家計改善の第一歩は、節約の我慢比べではありません。手取り収入と支出の大枠をつかみ、毎月の固定費、使っていない契約、貯蓄の状況を確認し、何のためにお金を残したいのかを決めることです。
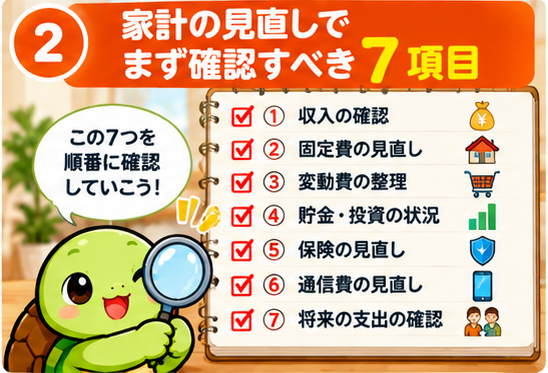
具体的には①手取り収入、②毎月の支出、③固定費、④見落としやすい年払い、⑤貯蓄・投資の状況、⑥近い将来の大きな出費、⑦家族との目標共有。この順番で確認すると、家計簿が苦手な人でも現状を整理しやすくなります。
① 手取り収入|「使えるお金」を把握する
最初に、給与明細や振込額から毎月の手取り収入を確認します。額面の年収と実際に家計に使える金額は異なります。賞与がある人は、毎月の生活費を賞与頼みにしすぎないよう、月々の収入と分けて考えると見通しが立ちます。
共働きなら夫婦それぞれの手取りを把握することも大切ですが、すべての明細を相手に開示しなければならないわけではありません。生活費の負担や将来の目標を決めるために、どこまで共有するかを話し合いましょう。
② 毎月の支出|細かい家計簿より「大きな項目」から
銀行口座やクレジットカードの直近1〜3か月の明細を見て、家賃・住宅ローン、通信費、保険、光熱費、食費、日用品、交通費、娯楽費などにざっくり分けます。最初は100円単位まで合わせる必要はありません。
ポイントは「毎月ほぼ同じ額が出ていく支出」と「月によって変わる支出」を分けること。前者は一度見直すと効果が続きやすく、後者は生活への影響を見ながら調整できます。
③ 固定費|通信費・保険・使っていない契約を確認する
固定費の見直しは、日々の我慢を増やさずに家計を改善しやすい方法です。私自身、スマホの契約を見直したことで、月約8,000円だった料金が約2,000円になりました。差額は月約6,000円、年間にすると約72,000円です。これは個人の経験であり、誰でも同じ金額を節約できるわけではありません。
スマホの乗り換えを検討するなら、料金だけでなくデータ容量、通話、端末代、通信エリア、家族割や自宅回線とのセット割を確認します。世帯全体の通信費で比べることが重要です。
「今のスマホ料金が高いかも」と感じたら、まずは直近の請求額とデータ使用量を確認し、同じ条件で候補を比較してみましょう。
Y!mobileに乗り換えでPayPay還元【Yステーション】
料金や適用条件は申込前に必ず確認してください。
保険も、以前は複数加入していましたが、必要な保障を考えて整理しました。ただし保険は安ければよいものではありません。家族構成、健康状態、公的保障、勤務先の制度を踏まえ、保障の重複を確認することが先決です。解約後に同じ条件で加入し直せない場合もあるため、慎重に判断しましょう。
④ 年払い・臨時支出|「毎月の赤字」に見える原因を探す
月々の生活費だけを見ていると、年会費、保険の年払い、税金、帰省費、旅行費、家電の買い替えなどを見落としがちです。こうした支出は、使った月だけ家計が急に悪化したように見える原因になります。
昨年の支出を振り返り、年に数回発生する費用を大まかに書き出しましょう。例えば年間12万円かかる予定があるなら、毎月1万円ずつ準備しておくという考え方もできます。金額が分からないものは、まず「何にお金がかかりそうか」を列挙するだけでも十分です。
⑤ 貯蓄・投資|残高だけでなく「目的別」に確認する
銀行預金、NISA、勤務先の持株制度などを利用している場合、資産がどこにいくらあるかを把握します。ただし、投資商品の評価額は値動きするため、近いうちに使うお金まで投資で準備するのは慎重に考えたいところです。
生活費の急な不足に備えるお金、数年以内の大きな支出に使うお金、長期的な資産形成に回すお金を分けて考えると、目標が整理しやすくなります。私たち夫婦も、預金と投資を含めた貯蓄目標を決め、定期的に進捗を確認しています。具体的な金額よりも、目標が無理なく続けられるかを重視しています。
⑥ 将来の大きな出費|時期と優先順位を考える
家計を見直す理由が曖昧なままだと、何をどこまで節約するべきか決めにくくなります。住宅購入、出産・育児、教育費、車の購入、転職など、これから数年で起こりそうなイベントを挙げ、時期と必要額の目安を整理しましょう。
金額を最初から正確に予測する必要はありません。「いつ頃までに、何のために、どの程度のお金が必要か」を話し合うだけでも、今の貯蓄ペースを考える材料になります。状況が変われば計画を更新して構いません。
⑦ 夫婦・家族で目標を共有する|価値観をそろえすぎない
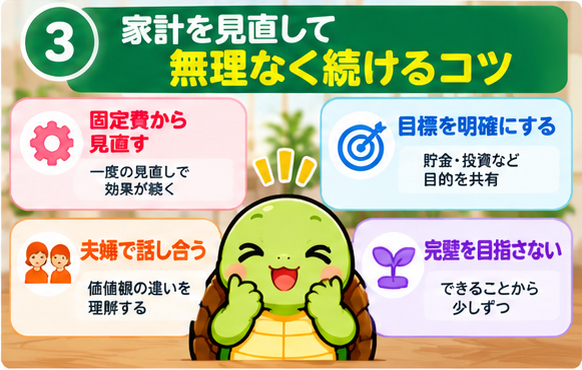
共働き夫婦の場合、お金の管理方法に唯一の正解はありません。私たちの場合は生活費を一方が負担し、貯蓄・投資の目標を夫婦で決め、残りはそれぞれで管理しています。定期的に貯蓄状況を共有し、目標に対して負担が大きすぎないかも確認しています。
買い物の価値観には違いがあります。相手のほうが品質のよいものを選ぶ傾向があっても、家計に支障が出ない範囲なら、すべてを同じ基準に合わせる必要はないと考えています。重要なのは、何にお金を使うかを細かく監視することより、将来の目標と大きな支出のルールを共有することです。
実体験|食費を削るより、負担の少ない見直しが続いた
以前、食費を減らそうと無理をしたことがありました。しかし、体調を崩す原因になることもあり、その方法はやめました。一方、通信費の見直しは契約を変える手間こそありましたが、その後は日々の我慢を増やさずに支出を抑えられています。
Amazonプライムやジムは、利用価値があると感じて継続しています。「節約=全部やめる」ではなく、使っていない支出を減らし、大切にしたい支出を残す。この区別が家計を見直すうえで役立っています。
今日から30分|家計見直しチェックリスト
最初の10分:収支の大枠を確認
給与の振込額、口座の引き落とし、カードの請求額を確認し、毎月の収入と支出の大きさをつかみます。数字が多少合わなくても、最初は全体像を優先します。
次の10分:固定費と未利用サービスを探す
スマホ、保険、サブスク、ネット回線など、毎月引き落とされる項目を一覧にします。「今も必要か」「条件を見直せるか」をメモしましょう。
最後の10分:目標と次の行動を決める
貯蓄の目的を一つ書き、今月取り組むことを一つ決めます。例えば「スマホのプランを比較する」「使っていないサブスクを確認する」「夫婦で今後の大きな出費を話し合う」など、手を動かせる行動に落とし込むのがコツです。
数字を整理しても不安が残るときは、目的に合う相談や学習を
家計の数字を出しても「住宅購入と教育費を両立できるか」「保険をどこまで残すべきか」といった判断は難しい場合があります。そのときは、相談先が扱う範囲や提案の仕組みを確認したうえで、専門家の意見を聞く選択肢があります。
夫婦で話し合うための材料が欲しいなら、無料のオンラインセミナーや相談サービスを使って、質問事項を整理する方法もあります。
無料相談では商品提案につながる場合があるため、契約をその場で決める必要はありません。
AI×FPで保険も資産形成も丸ごと無料相談!【ほけんNaviせつやくん】
また、毎回人に相談するより、自分で家計や制度を理解したい人には、FPや簿記の基礎を学ぶ方法もあります。資格の取得そのものが家計改善を保証するわけではありませんが、収支や保険、税金などの仕組みを学ぶきっかけになります。
まずは学びたいテーマを決め、講座の対象資格・内容・費用を確認してみましょう。
よくある質問
Q. 家計簿をつけていなくても見直せますか?
はい。まずは口座とカードの明細から、大きな支出を確認する方法で始められます。必要だと感じたら、後から家計簿アプリや記録方法を取り入れましょう。
Q. 夫婦の財布は一つにするべきですか?
必ずしも一つにする必要はありません。共通口座型、役割分担型、別財布型などがあります。大切なのは生活費の負担、貯蓄目標、情報共有のルールを夫婦で納得して決めることです。
Q. 貯蓄額が少ない場合、まず投資を増やすべきですか?
近い将来の支出や緊急時に備えるお金が不足しているなら、すぐに投資額を増やすよりも、現金で必要な資金を確保できているかを先に確認しましょう。投資には元本割れの可能性があります。
まとめ|最初の一歩は「現状を知り、今月やることを一つ決める」
家計を見直すときは、収入と支出の大枠、固定費、年払い、貯蓄、将来の出費、家族との目標を順番に確認しましょう。完璧な家計簿を作ることより、今の家計で改善できそうな点を見つけることが先です。
私自身、スマホ代や保険を見直し、無理な食費節約はやめました。夫婦でも貯蓄目標を共有しながら、それぞれの自由を残しています。今日の30分で一つでも確認できれば、家計改善のスタートとして十分です。
関連記事
・#44「共働き夫婦のお金の管理方法」:夫婦の目標共有と別財布管理
コメント