「先取り貯金がいい」と聞いても、最初に迷うのが金額です。手取りの10%? 2万円? それとも5万円?
私自身は現在、毎月5万5,000円を先取りしています。ただ、先取りさえすれば毎月その金額が確実に残るわけではありません。思ったより支出が増えて、先取りしたお金に手を付けてしまう月もあります。
だから今は、「先取り貯金は何%が正解か」よりも、無理なく続けられる金額を先に分ける仕組みを作ることの方が大切だと考えています。
この記事では、5,000円や1万円といった少額から始める考え方、取り崩してしまったときの見直し方、生活防衛資金へのつなげ方を、私自身の例も交えて整理します。
先取り貯金とは?「余ったら貯める」を逆にする
先取り貯金は、給料が入ったら先に一定額を貯蓄へ回し、残ったお金で生活する方法です。
J-FLEC(金融経済教育推進機構)も、給料が入ったらまず一定額を貯蓄し、残りで生活する「先取り貯蓄」を貯蓄のコツとして紹介しています。銀行の自動積立などを使って仕組み化する考え方も示されています。
以前の私は「余ったお金を貯めればいい」と考えることもありましたが、実際には思った以上に使ってしまい、なかなか予定どおり残りませんでした。結婚後は先取り方式へ変えています。
先取り貯金はいくらから始める?
最初から「手取りの○%」に合わせる必要はありません。家賃、家族構成、固定費、収入の安定性などは人によって違うためです。
まずは5,000円でも1万円でも、「先に分けても生活費が足りなくならない金額」から始めるのが現実的です。
たとえば5,000円なら1年で6万円、1万円なら1年で12万円です。金額だけを見ると小さく感じても、「給料が入ったら先に分ける」という習慣を作れることに意味があります。
慣れてきて毎月余裕が残るなら、5,000円ずつ増やすなど段階的に調整できます。逆に毎月のように取り崩すなら、設定額が今の家計に対して高すぎないか確認します。
私は毎月5万5,000円を先取りしている
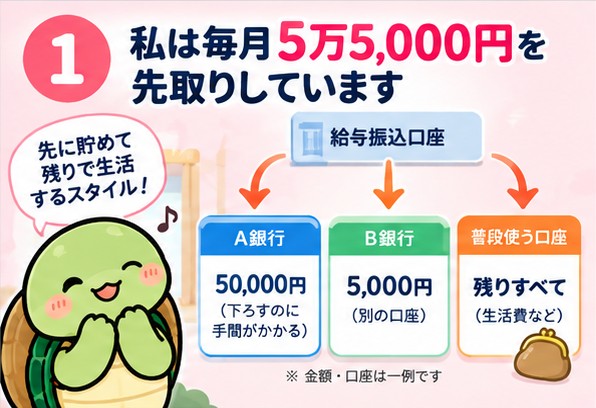
現在、私は給料が入ったら5万5,000円を先に分けています。内訳はシンプルです。
- 5万円:普段の生活口座とは別の、引き出すのに少し手間がかかる銀行へ移す
- 5,000円:さらに別の口座へ少しずつ移す
- それ以外:普段の生活費などに使う口座に残す
5万円と5,000円に特定の用途を決めているわけではありません。今はまず「使うお金と距離を置く」ことを優先しています。
特に5万円を、簡単には引き出さない銀行へ移しているのは、普段使う口座に残しておくと使えるお金に見えてしまうからです。
ただし、この方法でも完璧ではありません。支出が想定を上回れば、先取りしたお金に手を付けることがあります。
先取りしたお金を取り崩してしまったら?
先取り貯金を始めると、「取り崩したら失敗」と考えてしまいがちです。でも、私はそうは考えないようにしています。
私自身、毎月5万5,000円を分けても、思ったより使ってしまって戻すことがあります。大切なのは、その月だけで先取り貯金をやめてしまうのではなく、「なぜ足りなかったのか」を見ることです。
- 一時的な大きな支出だったのか
- 毎月の生活費そのものが想定より高いのか
- 外食や買い物など変動費が増えていたのか
- そもそも先取り額を高く設定しすぎていたのか
一時的な支出なら翌月また再開すればいいですし、毎月取り崩しているなら、先取り額を少し下げるか支出側を見直します。
「5万円設定して毎月2万円戻す」より、「3万円を無理なく残せる」方が、家計の実態は分かりやすくなります。
先取り貯金を3つに分ける意味はある?
私の場合は3つに分けていますが、「3口座に分ければ貯まる」という意味ではありません。口座を増やしすぎると管理が複雑になる人もいます。
私にとっては、普段使う口座から5万円を物理的・心理的に離し、さらに5,000円を別口座へ移すことで、「全部が使えるお金ではない」と意識しやすくする役割があります。
1口座で十分管理できる人なら、無理に増やす必要はありません。重要なのは口座数ではなく、給料が入った後に貯める分を先に確保できる仕組みです。
給料が上がっても、生活水準を一気に上げない
結婚後、私は貯金方法を先取り方式へ変えました。以前より給料も上がっていますが、生活水準はなるべく大きく変えず、増えた分を貯蓄に回すことを意識しています。
収入が増えるたびに家賃、外食、買い物などを同じように増やしてしまうと、手取りが増えても残るお金はなかなか増えません。
昇給したときは、増えた手取りの全部を生活費に組み込む前に、先取り額を少し増やせないか考えるタイミングにもできます。
まずの目標は「生活防衛資金」にする
「何のために貯めるのか決まっていない」という人は、最初の目標として生活防衛資金を考えると分かりやすいです。
生活防衛資金は、収入減や急な出費などに備えて、普段の生活費とは分けて確保しておくお金です。私は現在、まず生活費3か月分を確保することを進めています。
たとえば毎月の生活費が25万円なら、3か月分は75万円です。これはあくまで計算例で、必要額は世帯人数、収入の安定性、固定費などで変わります。
先取り貯金の行き先をまず生活防衛資金にして、目標額に届いた後で、近い将来に使うお金や当面使う予定のないお金へ分けていく方法もあります。
先取り貯金を続ける5ステップ
- ① まず1か月の手取りと支出をざっくり把握する
- ② 5,000円・1万円など、無理のない金額を決める
- ③ 給料日に別口座へ移す、または自動積立を設定する
- ④ 1~3か月続け、取り崩しが多くないか確認する
- ⑤ 余裕があれば増額、苦しければ減額する
最初の金額を完璧に決める必要はありません。家計に合わせて調整する前提で始める方が、続けやすくなります。
貯金と投資は分けて考える
先取りという言葉から、NISAなどの積立投資を思い浮かべる人もいると思います。ただ、近いうちに使う予定のお金や、急な支出に備えるお金まで値動きのある商品へ回す必要はありません。
J-FLECの教材でも、お金を「日常生活に必要なお金」「近い将来に使う予定のお金」「当面使う予定のないお金」に整理する考え方が示されています。まず生活に必要な現金の余力を確保し、その後に投資へ回すお金を考える流れが分かりやすいです。
生活防衛資金がまだ十分でない人は、まず貯蓄を優先するという選択肢もあります。
まとめ|5,000円でもいい。まず「先に分ける」を作る
先取り貯金は、最初から手取りの何%と決めなくても始められます。5,000円でも1万円でも、まずは生活を圧迫せずに続けられる金額を給料日に分けてみることが第一歩です。
私は現在5万5,000円を先取りしていますが、それでも支出が増えて取り崩す月があります。先取り貯金は、一度決めた金額を何があっても守る仕組みではなく、家計に合わせて調整しながら続ける仕組みだと感じています。
そして収入が増えたときも生活水準を一気に上げず、少しずつ先取り額を増やす。まずは生活防衛資金3か月分を目標にする。こうして目的と仕組みを組み合わせると、「余ったら貯める」より貯金を続けやすくなります。
次の記事では「給料日にやることを決めたら貯金しやすくなる?」をテーマに、先取り貯金を毎月のルーティンにする方法へつなげます。
コメント