PR:この記事にはアフィリエイト広告が含まれています。
毎月の固定費を減らしたいと考えたとき、候補の一つになるのが保険料です。
ただし、保険はスマホ料金や動画配信サービスとは少し性格が違います。単純に「安いものへ変えればいい」とは限りません。保険料だけを優先して必要な保障まで削ってしまうと、病気や万一のときに家計への負担が大きくなる可能性があります。
大切なのは、今の自分や家族に必要な保障を確認したうえで、「払いすぎている部分がないか」「保障が重複していないか」を整理することです。
この記事では、保険料を見直すときの順番を7ステップで整理します。自分だけでは判断しにくい場合に利用できる無料FP相談についても、記事後半で紹介します。
保険料は「安ければいい」わけではない
保険を見直す目的は、保険料をゼロに近づけることではありません。自分や家族に必要な保障と、毎月支払う保険料のバランスを整えることです。
金融庁も、民間保険を検討するときは公的保険の保障内容を理解したうえで、必要に応じて民間保険に加入することが重要だと案内しています。
また、必要な保障額は全員同じではありません。家族構成、年齢、収入、資産、公的保障などによって変わります。結婚、出産、住宅購入、子どもの独立など、生活が変わったときは保険を見直すきっかけになります。
保険料を見直す7ステップ
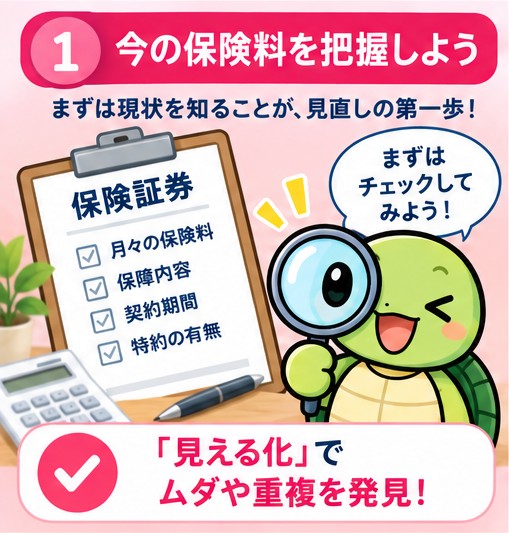
1.加入している保険を全部書き出す
まずは、現在加入している保険を把握します。生命保険、医療保険、がん保険、就業不能保険などについて、「何に備える保険か」「月額保険料はいくらか」「いつまで保障されるか」「いくら受け取れるか」を一覧にしてみましょう。
会社の団体保険やクレジットカードに付帯する保障など、忘れているものがないかも確認します。最初から解約を考えるのではなく、まず現状を見える化するのが第一歩です。
2.年間の保険料に直してみる
月額だけでは負担感が分かりにくいため、年間でいくら払っているか計算します。たとえば月2万円なら年間24万円です。夫婦それぞれが加入している場合は、世帯全体で合計します。
固定費は毎月自動で出ていくからこそ、年間額にすると見直し効果をイメージしやすくなります。
3.公的保障でどこまでカバーされるか確認する
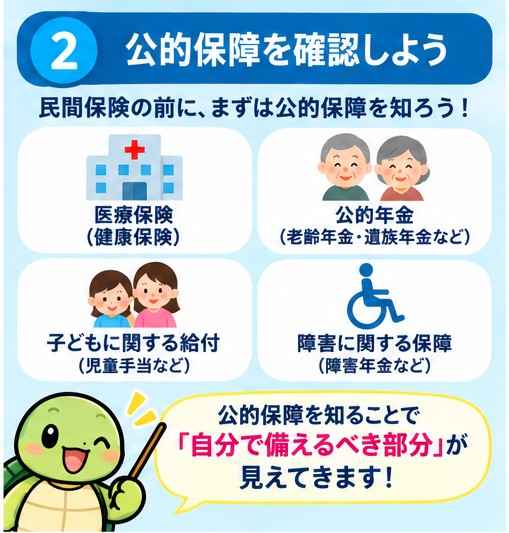
民間保険だけを見る前に、公的な保障も確認します。公的医療保険には高額療養費制度があり、医療費の自己負担が一定額を超えた場合に負担を抑える仕組みがあります。死亡時には遺族年金など、公的制度から給付を受けられる場合もあります。
勤務先の福利厚生や企業保障がある人は、それも含めて確認しましょう。民間保険は、こうした公的保障や勤務先の保障、預貯金などで不足する部分を補うという考え方が基本になります。
4.自分に必要な保障額を考える
次に、「もしものとき、実際にいくら不足するのか」を考えます。生命保険文化センターでは、必要保障額の目安を、将来必要になる支出から将来見込める収入や自己資産などを差し引いて考える方法を紹介しています。
たとえば死亡保障なら、残された家族の生活費、教育費、住居費などから、遺族年金、配偶者の収入、預貯金などを差し引いて不足分を考えます。必要保障額は家庭によって異なるため、「平均額と同じなら安心」とは限りません。
5.保障の重複・不要な特約がないか確認する
複数の保険に加入していると、似た目的の保障や特約が重なっていることがあります。医療、死亡、がん、就業不能など、目的ごとに並べてみると確認しやすくなります。
ただし、似た名称でも支払条件や保障範囲が違う場合があります。「重複して見えるから」という理由だけで解約せず、約款や契約内容を確認してください。
6.ライフステージが変わっていないか確認する
保険は加入したときの状況を前提に設計されていることがあります。その後、結婚した、子どもが生まれた、住宅を購入した、貯蓄が増えた、子どもが独立したなどの変化があれば、必要な保障も変わる可能性があります。
保険を一度決めたら終わりにするのではなく、大きな生活変化のタイミングで確認するのがおすすめです。
7.解約・乗り換えは新しい保障を確認してから
保険料を下げたいからといって、今の契約を先に解約するのは慎重に考えましょう。年齢や健康状態によっては、新しい保険に希望どおり加入できない場合があります。
乗り換える場合は、新しい契約の保障開始時期、保険料、保障内容、免責や支払条件などを確認してから、現在の契約をどうするか判断します。分からない点は保険会社や専門家に確認しましょう。
自分だけで判断しにくいなら、無料FP相談も選択肢
ここまで確認しても、「公的保障を考えると医療保険はいくら必要?」「夫婦の死亡保障はどのくらい?」「この特約は残すべき?」など、自分だけでは判断しにくいこともあります。
その場合は、無料のFP相談を使って現在の契約を整理する方法もあります。ただし、相談したからといって必ず保険料が下がるわけではありません。提案された内容をその場で決めず、自分の目的や家計に合っているか確認することが大切です。
保険だけでなく家計全体も相談したい場合
保険料だけを単独で見るのではなく、教育費、老後資金、資産形成なども含めて家計全体を整理したい人もいるでしょう。
その場合は、保険相談に加えて家計の相談もできるサービスを比較候補にする方法があります。相談サービスごとに対応範囲や相談方法が異なるため、自分が相談したい内容に合っているかを確認しましょう。
無料相談を利用するときの注意点
無料相談は便利ですが、「無料だから全部お任せ」で決めるのではなく、自分でも確認することが大切です。
- 現在の契約内容と保険料を事前に整理しておく
- 何を相談したいのかを決めておく
- 提案された保険の保障内容・保険料・支払条件を確認する
- なぜその保障が必要なのか説明を聞く
- 分からない点はそのまま契約せず確認する
- 複数の選択肢を比較し、不要だと思えば契約しない
金融庁も、保険商品は内容が複雑で多様なため、必要な保障や不明点をよく検討したうえで購入するよう案内しています。
保険料を見直して浮いたお金はどうする?
見直しの結果、必要な保障を保ちながら保険料を下げられたなら、浮いたお金の使い道も決めておきましょう。
生活防衛資金が十分でなければ、まず現金の備えを増やす方法があります。生活防衛資金を確保できているなら、将来のための貯金や投資へ振り分けることも選択肢です。
まとめ|保険料より先に「必要な保障」を確認しよう
保険料を見直すときは、いきなり解約したり、一番安い保険へ乗り換えたりするのではなく、まず加入中の保障を整理するところから始めましょう。
公的保障、勤務先の保障、預貯金などを確認し、それでも不足する部分を民間保険で補うと考えると、自分に必要な保障を整理しやすくなります。
そのうえで、保障の重複、不要な特約、ライフステージの変化を確認します。自分だけでは判断しにくければ、無料FP相談を使って整理するのも一つの方法です。
目的は、保険料をとにかく安くすることではありません。必要な保障を残しながら、家計に合った保険料へ整えることです。まずは保険証券や契約者ページを開いて、「毎月いくら払い、何に備えているのか」を確認するところから始めてみてください。
コメント