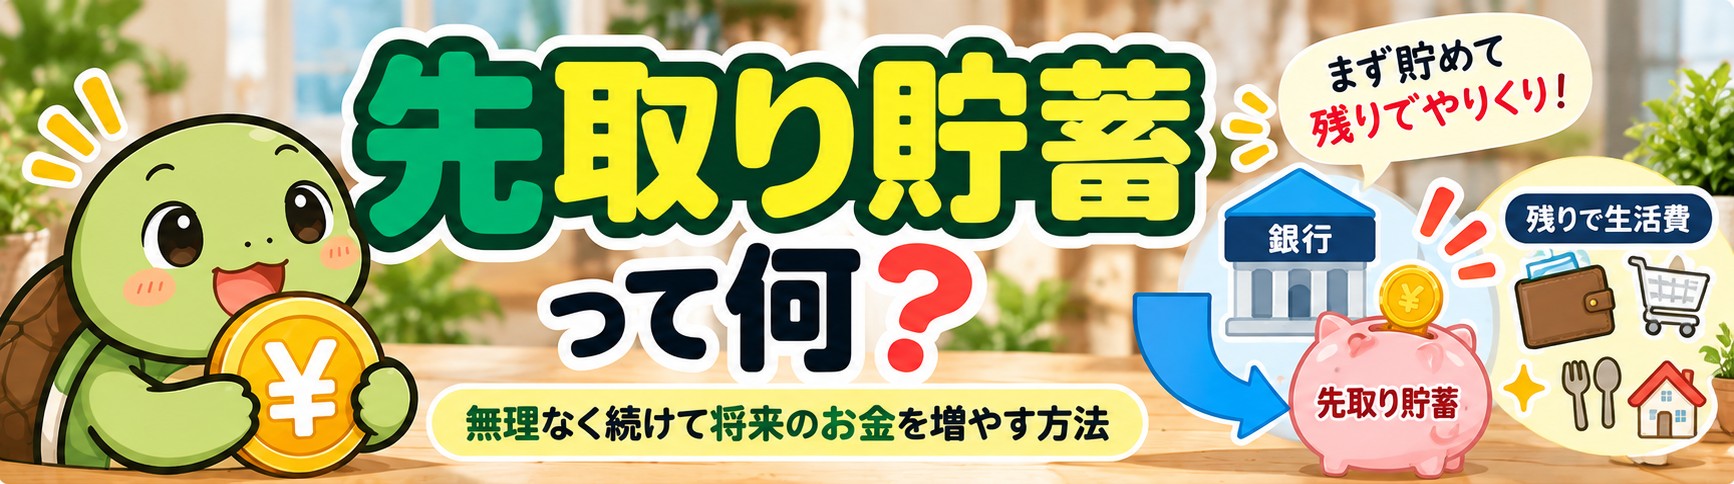
「今月こそ貯金しよう」と思っていたのに、給料日前になるとほとんど残っていない。そんな経験がある人に向いているのが、先取り貯蓄です。
先取り貯蓄は、給料を使ったあとに余ったお金を貯めるのではなく、給料が入った時点で先に貯蓄分を分け、残ったお金で生活する方法です。仕組みはとてもシンプルですが、私自身は「余ったら貯める」方法よりも、お金を残しやすくなりました。
ただし、先取り額を大きくしすぎると、生活費が足りずに結局貯蓄口座から戻すことになります。実際、私も先取りした分に手をつける月があります。だからこそ、先取り貯蓄は「一度決めた金額を絶対に守るもの」ではなく、自分の家計に合わせて調整していく仕組みとして使うのが大切です。
この記事では、先取り貯蓄の基本から、私が現在行っている方法、金額の決め方、続けるためのコツまで紹介します。
先取り貯蓄とは?「残ったら貯める」の逆
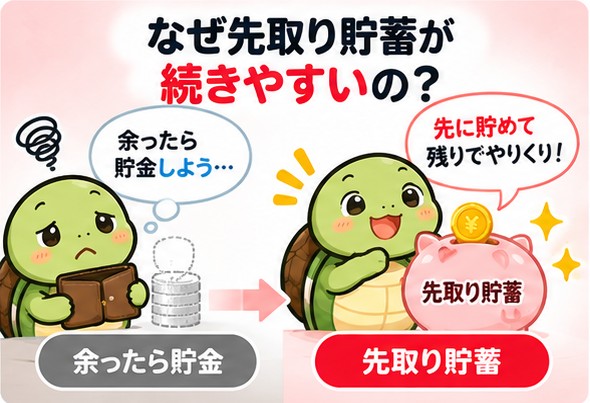
一般的な「余ったら貯金」は、給料から生活費や娯楽費を使い、月末に残った分を貯めます。一方、先取り貯蓄では順番を逆にします。
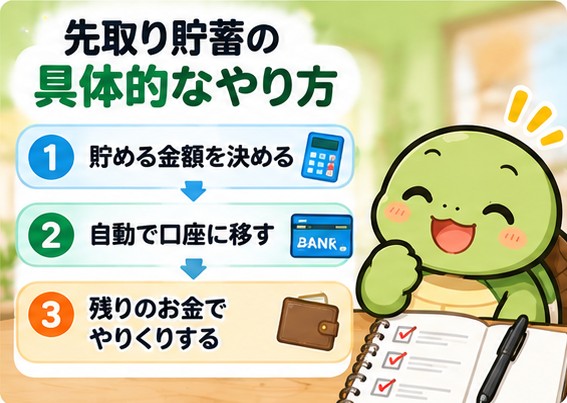
- 給料が入る
- 最初に決めた金額を貯蓄用へ移す
- 残った金額で1か月生活する
この順番にすると、貯蓄するお金を普段使う口座から先に離せるため、「口座にあるから使ってしまう」を減らしやすくなります。
私が先取り貯蓄に変えた理由
私も以前は、「1か月生活して余ったお金を貯金すればいい」と考えていました。ところが、この方法だと使えるお金が口座に残っているため、結局使ってしまい、思ったほど貯金が残らないことがありました。
結婚後は、将来のお金を以前より具体的に考えるようになり、先に貯める方法へ変更しました。結婚式では600万円を超える大きな支出も経験し、今後は住宅購入や家族にかかるお金も考える必要があります。投資だけでなく、すぐ使える現金を残しておくことの重要性も以前より強く意識するようになりました。
現在は、生活費3か月分程度を生活防衛資金として確保する考え方を基本にしています。収入が増えても生活水準はなるべく大きく変えず、先に貯蓄する仕組みを使っています。
現在は毎月5万5,000円を3つに分けて先取り
現在、私は給料日に自動でお金を振り分けています。先取りしている金額は毎月合計5万5,000円です。
- 5万円:引き出すのに少し手間がかかる銀行へ
- 5,000円:別口座へ
- 残り:普段使う口座へ
5万円と5,000円に特定の用途を決めているわけではありません。私の場合は、まず普段使うお金と距離を置くことを重視しています。
特に5万円を「簡単には使わない口座」に移しているのは、普段使う口座の残高を見て「まだ使える」と感じにくくするためです。貯蓄を意志だけで続けるのではなく、最初から使いにくい場所へ動かしてしまうイメージです。
先取り貯蓄はいくらにすればいい?
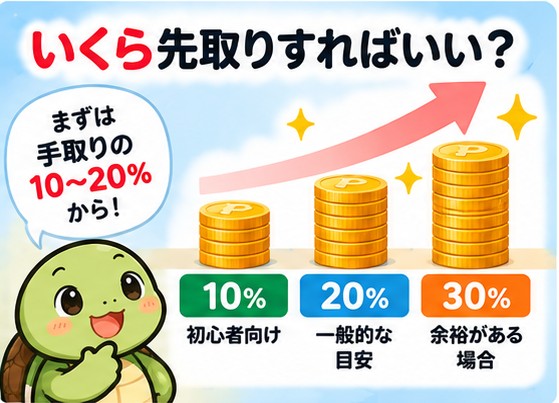
先取り貯蓄で迷いやすいのが金額です。ただ、「手取りの○%なら正解」と一律に決める必要はありません。家賃、家族構成、車の有無、今後の大きな支出などで、無理なく残せる金額は変わるからです。
最初は、毎月確実に残せそうな金額から始める方が続けやすいです。たとえば5,000円や1万円から始め、数か月続けても生活費に余裕があるなら少し増やす方法でも構いません。
逆に、先取りしたせいで毎月生活費が不足し、貯蓄口座から何度も戻しているなら、設定額が今の家計に合っていない可能性があります。金額を下げることは失敗ではありません。
私も先取りしたお金に手をつける月はある
先取り貯蓄をしていると、「一度貯蓄口座へ移したお金は絶対に使ってはいけない」と考えたくなります。しかし、私自身も支出が収入を上回った月には、先取りしたお金に手をつけることがあります。
大切なのは、その1回だけを見て「先取り貯蓄は意味がなかった」とやめないことだと思っています。毎月5万5,000円を先に分ける仕組みがあることで、何もしなければ使っていたかもしれないお金を残しやすくなります。
ただし、毎月のように取り崩しているなら話は別です。その場合は先取り額が大きすぎないか、固定費や変動費が増えていないかを一度確認した方がよいでしょう。
先取り貯蓄を続けやすくする3つのコツ
1.給料日に自動で動かす
「あとで振り込もう」とすると忘れたり、先に使ったりしやすくなります。自動振替・自動入金など利用できる仕組みがあれば、給料日に近いタイミングで自動化すると手間を減らせます。
2.普段使う口座と分ける
貯蓄分が普段の残高に混ざっていると、使ってよいお金との区別がつきにくくなります。別口座に分けるだけでも管理しやすくなります。
3.定期的に金額を見直す
収入や生活費は変わります。昇給や固定費削減で余裕が増えたら先取り額を増やし、支出が増えた時期は減らすなど、家計に合わせて調整します。
先取り貯蓄と生活防衛資金・NISAはどう考える?
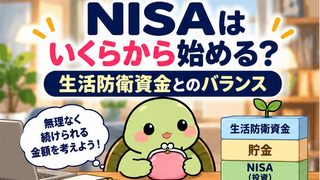
先取りしたお金を、すぐにすべて投資へ回す必要はありません。特に、急な出費に対応できる現金が十分でない場合は、まず生活防衛資金を作ることを優先した方が家計は安定しやすくなります。
私自身も、以前は貯金がほとんどない状態で投資していた時期があり、相場が大きく下がったときに何度か撤退した経験があります。現在は生活費3か月分程度を現金で確保し、そのうえで投資を考えるようにしています。
先取り貯蓄で毎月お金を残す習慣ができたら、「生活を守る現金」「近い将来に使うお金」「長期で運用するお金」と目的別に考えていくと整理しやすくなります。
先取り貯蓄は「我慢」より「仕組み」で残す方法
先取り貯蓄の良いところは、毎回「今月は節約しよう」と強く意識しなくても、最初にお金を分けられることです。
もちろん、先取り額を大きくしすぎれば生活が苦しくなります。だからこそ、無理に最大額を貯めるのではなく、「これなら普段の生活を大きく変えずに続けられる」という金額から始めることが大切です。
私の場合も、現在の5万5,000円がすべての人に合うわけではありません。大切なのは金額そのものではなく、給料が入ったら先に分ける仕組みを作り、自分の家計に合わせて調整することです。
まとめ|まずは少額でも「先に分ける」仕組みを作ってみよう
・先取り貯蓄は、給料を使う前に貯蓄分を分ける方法
・余ったら貯めるより、仕組みでお金を残しやすい
・最初から大きな金額にする必要はない
・普段使う口座と分け、自動化すると続けやすい
・取り崩す月があっても、家計に合わせて金額を調整すればよい
まずは次の給料日に、無理なく残せそうな金額を1つ決めてみてください。5,000円でも1万円でも構いません。数か月続けて余裕があるなら、そこから少しずつ調整していけば十分です。
先取りでお金が残るようになったら、次は「そのお金を何のために残すのか」を考えてみましょう。生活防衛資金がまだ十分でなければ現金を優先し、余裕ができてからNISAなどの長期投資を検討する流れが分かりやすいです。
コメント