「貯金だけではお金が増えにくいと聞く。でも、投資で減るのは怖い。」
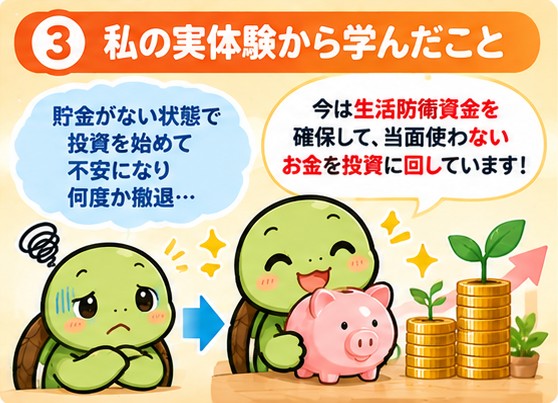
投資を始めようとすると、貯金と投資のどちらを優先すればいいのか迷う人は多いと思います。私自身も、以前は貯金がほとんどない状態で投資をしていた時期がありました。相場が大きく下がったときには、何度か投資から撤退した経験もあります。
今は、貯金と投資はどちらか一方を選ぶものではなく、「いつ使うお金なのか」で役割を分けるものだと考えています。
この記事では、貯金と投資の基本的な違いと、初心者が自分のお金をどう分ければよいのかを、私自身の経験も交えて整理します。
貯金と投資の一番大きな違いは「目的」と「値動き」
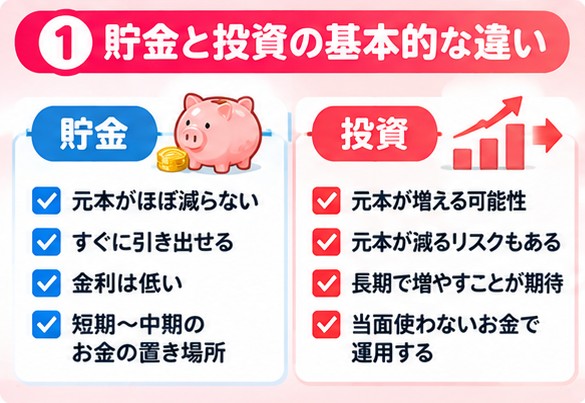
貯金と投資は、どちらも将来のためにお金を残す方法ですが、役割は同じではありません。
| 比較 | 貯金 | 投資 |
| 主な役割 | 生活を守る・近く使うお金を置く | 当面使わないお金を長期で育てる |
| 値動き | 預金残高そのものは基本的に大きく変動しない | 商品価格により増減する |
| 使う時期 | いつでも使える状態が重要 | 長期間使う予定がないお金が基本 |
| 期待すること | 安全性・流動性を重視 | 値上がり・配当等による資産成長を期待 |
| 注意点 | 物価上昇で実質的な購買力が下がることがある | 元本割れの可能性がある |
ここで大切なのは、「投資の方が優れている」「貯金はもったいない」と単純に考えないことです。急に必要になるお金まで投資してしまえば、値下がりしたタイミングで売却せざるを得ない可能性があります。反対に、何十年も使わない余裕資金をすべて現金で持つ場合は、資産を育てる機会を使わないことになります。
貯金が向いているのは「減って困るお金」
近いうちに使う予定があるお金や、急な出来事に備えるお金は、値動きのある投資とは分けておく方が管理しやすくなります。
・毎月の生活費
・病気・休職・失業などに備える生活防衛資金
・数年以内に予定している結婚・出産・住宅・車などの支出
・近いうちに支払う税金や大きな買い物の資金
私の場合、結婚式では600万円を超える大きな支出がありました。さらに今後は住宅購入や家族にかかるお金も考えています。こうした経験から、「資産総額がいくらあるか」だけでなく、「必要なときにすぐ使える現金がいくらあるか」を以前より重視するようになりました。
現在は、まず生活費3か月分程度を生活防衛資金として現金で確保する考え方を基本にしています。ただし、必要な生活防衛資金は家族構成や働き方、固定費などで変わるため、3か月分が全員の正解という意味ではありません。
投資が向いているのは「当面使わない余裕資金」
投資は、価格が上がることもあれば下がることもあります。そのため、「来月必要」「来年使う予定」といったお金より、当面使う予定のない余裕資金で行う方が考えやすいです。
特に株式や株式を含む投資信託は、短期間では大きく値下がりすることがあります。一方、長期で資産形成を考える場合には、預金とは違う形で資産の成長を目指せます。
私は現在、投資先をオルカン(全世界株式の投資信託)1本にまとめています。1本の商品ではありますが、中身は世界の多くの企業へ分散されています。私にとっては、複数の商品を持つことよりも、仕組みを理解したうえでシンプルに続ける方が管理しやすいと感じています。
もちろん、オルカンであっても元本保証ではなく、相場によって評価額は下がります。投資先を何にするかより前に、「このお金は値下がりしても当面使わなくて済むか」を確認することが重要です。
私が「貯金を確保してから投資」に変わった理由
以前の私は、貯金がほとんどない状態でも投資をしていました。投資に回せるなら、できるだけ回した方がよいと思っていた部分もあります。
しかし、相場が大きく下がると、生活に使える現金が少ないこと自体が不安になります。結果として、長く持つつもりだった投資を途中でやめたことが何度かありました。
この経験から、投資を長く続けるためにも、投資とは別に現金を持っておく意味があると考えるようになりました。今は「現金を持つと投資効率が落ちる」と考えるより、「現金があるから値下がりしても投資を続けやすい」と考えています。
迷ったら、お金を3つに分けると分かりやすい
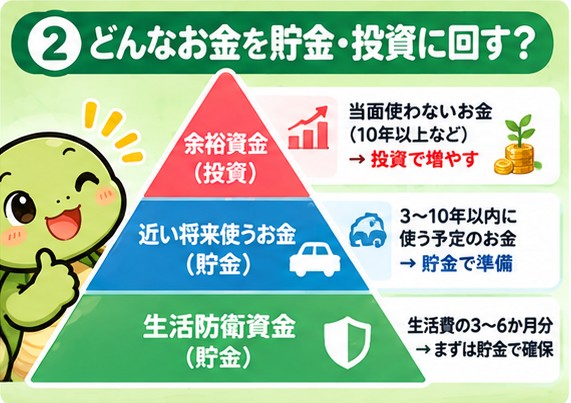
貯金と投資の違いが分かっても、「自分のお金を実際にどう分ければいいの?」と迷うと思います。そこで、私はお金を次の3つに分けて考える方法が分かりやすいと思っています。
- ① 生活を守るお金:生活防衛資金。急な収入減や出費に備え、すぐ使える現金で持つ。
- ② 近い将来に使うお金:住宅、出産、車、旅行など、使う時期がある程度見えているお金。必要な時期に大きく減って困るなら投資と分ける。
- ③ 当面使わないお金:①と②を確保した後の余裕資金。リスクを理解したうえで長期投資を検討する。
この順番なら、「貯金か投資か」という二択ではなく、「このお金はいつ使うのか」で置き場所を決められます。
「貯金と投資の割合」は、この3つを分けてから考える
ここまで読むと、「では貯金と投資を何対何にすればいいの?」という疑問が出てくるかもしれません。
ただ、割合には家族構成や支出予定によって大きな差があります。コツコツ投資ラボでは、固定比率を決めるより、生活防衛資金と近い将来に使うお金を先に確保し、残った余裕資金から投資額を考える方法を基本にしています。
具体的な割合や投資へ回せる金額の考え方は、すでに公開している「貯金と投資の割合はどうする?生活防衛資金を残して無理なく始める考え方」で詳しく整理しています。この記事では重複を避け、まず「貯金と投資は役割が違う」という基本を押さえておきましょう。
余裕資金が分かったら、投資を始めるか考える
生活防衛資金と近い将来に使うお金を分けても、当面使わないお金が残るなら、その一部を長期投資へ回す選択肢があります。
NISAを使えば、制度上の非課税メリットを活用しながら投資できます。ただし、「NISAの枠があるから埋める」のではなく、自分の家計で無理なく続けられる金額を優先することが大切です。
まだNISAの仕組み自体がよく分からない場合は、先に初心者向けの記事で制度を確認してからでも遅くありません。
まとめ|貯金と投資は競争ではなく「役割分担」
・貯金は、生活を守るお金・近く使うお金に向いている
・投資は、当面使わない余裕資金を長期で育てる選択肢
・投資には値下がり・元本割れの可能性がある
・先に生活防衛資金と近い将来の支出を確認する
・残った余裕資金の範囲で投資を考える
私自身、貯金がほとんどない状態で投資していた頃は、相場が下がると不安になり、途中で撤退したことがありました。今は、生活を守る現金を別に持つことで、投資は当面使わないお金として考えやすくなっています。
まずは自分のお金を「生活を守る」「近く使う」「当面使わない」の3つに分けてみてください。投資を始めるかどうかは、そのあとに考えても十分です。
コメント