PR:この記事にはアフィリエイト広告が含まれています。
スマホ代、保険、サブスク、外食などを見直して家計に余裕ができたら、次に迷うのが「浮いたお金をどうするか」です。せっかく支出を減らしても、そのまま何となく使ってしまえば家計は大きく変わりません。
私は、まず生活を守るための現金を確保し、それを超えて余るお金が出てきたら投資へ回したいと考えています。この記事では、家計改善で生まれた余裕を「貯める」と「増やす」へつなぐ順番を整理します。
浮いたお金には、先に「役割」を決める
家計改善の効果を残すコツは、浮いたお金の行き先を先に決めることです。「余ったら貯金する」ではなく、生活を守るお金、近い将来に使うお金、長期で運用できるお金に分けて考えると整理しやすくなります。
節約そのものが目的ではありません。支出を整えてできた余裕を、将来の安心や資産形成に振り向けるところまでが家計改善だと考えています。
まずは生活防衛資金を優先する
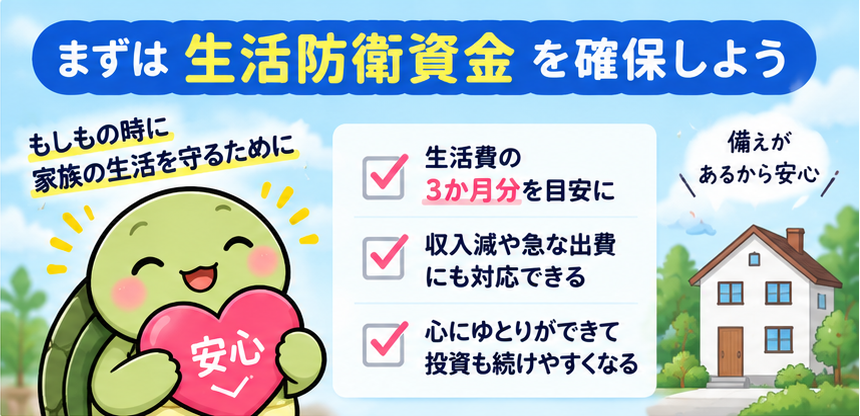
私自身は、まず生活費3か月分を生活防衛資金として確保することを目標にしています。これは誰にでも3か月が正解という意味ではありません。家族構成、働き方、毎月の固定費、近い将来の大きな支出などによって必要額は変わります。
大切なのは、投資に回してよいお金と、生活を守るために現金で残すお金を分けることです。
私は以前、現金を残さず投資に回しすぎていた
以前の私は、手元の貯金が十分ではない状態でも投資へ回す比重が大きく、相場が荒れたときに資産が減ると精神的にも余裕がなくなり、何度か投資から撤退した経験があります。
その経験から、今は「投資できる金額」ではなく、「投資しても生活に困らない金額」を考えるようになりました。生活防衛資金を先に確保しておけば、相場が下がったときに生活費のために投資資産を売る可能性も下げられます。
生活防衛資金を超えて余るなら、私は投資へ回したい
生活を守る現金を確保したうえで、家計改善によってさらに余裕が生まれるのであれば、私は投資へ回したいと考えています。現時点では個別株への投資に関心があります。
ただし、近い将来に使う予定があるお金まで投資するつもりはありません。投資には値下がりの可能性があるため、当面使う予定のない余裕資金で行うことが前提です。
NISAなら「積立」と「個別株」の両方を考えられる
NISAには「つみたて投資枠」と「成長投資枠」があり、併用できます。2026年9月時点では、年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、合計最大360万円です。非課税保有限度額は総枠1,800万円で、そのうち成長投資枠は1,200万円です。
つみたて投資枠は長期の積立・分散投資に適した一定の投資信託が対象で、成長投資枠では対象となる日本株などにも投資できます。つまり、「積立にするか、NISA枠で個別株にするか」という二者択一ではなく、目的に応じて両方を使うこともできます。
私自身も、積立を中心にするのか、成長投資枠で個別株へ投資するのかは、これから考えていくところです。次のNISAシリーズでは、この違いから順番に整理していきます。
証券口座を用意するなら、松井証券も選択肢
NISAや個別株への投資を始めるには、証券口座が必要です。今回の記事では、選択肢の一つとして松井証券を紹介します。
松井証券では、NISA口座の日本株・米国株・投資信託の売買手数料がインターネット経由の場合無料です。成長投資枠では日本株・米国株・対象の投資信託を取り扱っています。
また、IPOでは抽選時の事前入金が不要で、配分予定数量の70%以上を完全平等抽選としています。当選後に購入資金を用意する仕組みなので、IPOにも興味がある人には特徴の一つです。
ただし、証券会社は手数料だけでなく、取扱商品、使いやすさ、ポイントサービスなども含めて自分に合うか確認して選びましょう。
家計改善から投資までを一気に進めなくていい
固定費を見直したからといって、翌月からすぐに投資額を増やす必要はありません。まずは浮いたお金が本当に継続して残るのかを確認し、生活防衛資金を整え、そのうえで余裕資金を投資へ回す。この順番なら、家計と投資を切り離さずに考えられます。
先取り貯金や給料日のルーティンと同じで、最初から完璧な配分を決めるより、続けながら調整する方が現実的です。
まとめ|浮いたお金を「次の目的」へつなげよう
・家計改善で浮いたお金は、何となく使わず役割を決める
・まずは生活を守る現金を確保する
・生活防衛資金の必要額は家庭ごとに考える
・それを超える余裕資金は、NISAなどを使った投資も選択肢
・NISAはつみたて投資枠と成長投資枠を併用できる
ここまでの家計改善シリーズでは、「支出を減らす」「先に貯める」「無理なく続ける」という土台を作ってきました。次は、その土台の上でNISAをどう使うかを考えていきます。
【次回シリーズ】NISAの基本|つみたて投資枠と成長投資枠は何が違う?
コメント