「貯金はいくらあれば安心なんだろう?」
100万円、300万円、500万円、1,000万円――。ネットで貯金額を調べると、いろいろな数字が出てきます。平均貯蓄額を見て、自分より多ければ不安になり、少なければ少し安心することもあるかもしれません。
でも、私自身は今、「安心できる貯金額は一つの数字では決められない」と考えています。
結婚式では600万円を超える大きな支出がありました。さらに住宅購入や今後の家族にかかるお金も考えています。一方で、以前は貯金がほとんどない状態で投資をして、相場が下がったときに不安になり、投資から撤退したこともありました。
こうした経験から、現在はまず生活費3か月分程度を生活防衛資金として現金で確保し、そのうえで近い将来に使うお金と投資に回せるお金を分けて考えています。
この記事では、「平均でいくら持っているか」ではなく、自分にとって必要な貯金額をどう考えるかを整理します。
「○○万円あれば安心」と一律には決められない
必要な貯金額は、生活費や家族構成、働き方、これから予定している支出によって変わります。
・毎月20万円で暮らす人と40万円必要な家庭
・一人暮らしと子どものいる家庭
・共働きと一人の収入への依存が大きい家庭
・賃貸暮らしと住宅購入を予定している家庭
同じ300万円の貯金でも、その意味はまったく同じではありません。だから、他人の貯金額をそのまま自分の目標にするより、「自分は何に、いつ、いくら必要なのか」を考える方が実用的です。
平均貯蓄額は「参考」にはなる。でも目標額そのものではない
平均や中央値を見ると、自分がどのあたりにいるのかを知る参考にはなります。ただし、平均値は一部の貯蓄額が大きい世帯に引っ張られることがあり、年齢・世帯構成・収入などの条件も人によって違います。
そのためこの記事では、特定の平均額を「これだけあれば安心」という基準にはしません。安心の基準は、統計の数字よりも、自分の家計で必要になるお金から逆算して考えます。
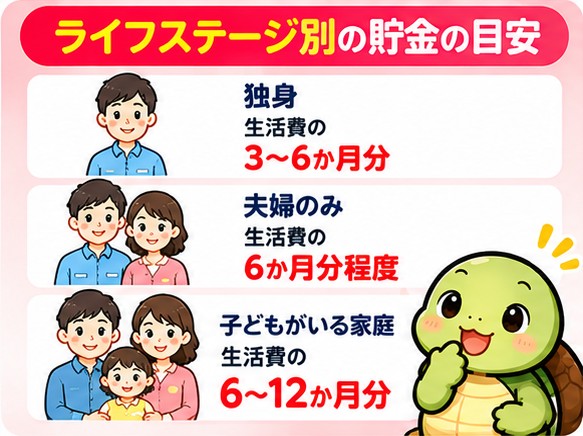
まずは「生活を守るお金」を考える
貯金目標を考えるとき、最初に分けておきたいのが生活防衛資金です。病気、休職、失業、急な出費などが起きたときに、すぐ生活が立ち行かなくならないための現金です。
私の場合は、現在、生活費3か月分程度を一つの目安として現金で確保しています。ただし、これは私の現在の考え方であり、3か月分がすべての人の正解という意味ではありません。
収入の安定性や家族構成、固定費などによっては、もっと多く持っておきたい人もいるでしょう。逆に、まずは1か月分から作り始めるという考え方もできます。
生活防衛資金の意味から知りたい人は#40、具体的な3か月分・6か月分の計算方法を知りたい人は詳細記事へ進んでください。
次に「近い将来に使うお金」を足す
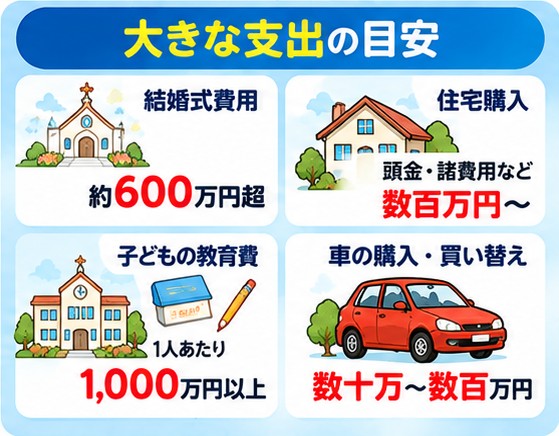
生活防衛資金だけ確保できれば、すべての貯金が完成するわけではありません。数年以内に使う予定があるお金は、別に考えておく必要があります。
・結婚・出産にかかるお金
・住宅購入の頭金・諸費用・引っ越し費用
・車の購入や買い替え
・家電の買い替え
・旅行や帰省など予定している大きな支出
私の場合、結婚式だけでも600万円を超える支出がありました。もちろん全額を一人で負担したという意味ではありませんが、大きなライフイベントでは短期間にまとまった現金が動くことを実感しました。
今後は住宅購入や家族にかかる支出も考えています。そのため、「生活防衛資金があるから、それ以外は全部投資できる」とは考えていません。近いうちに使う予定のお金も現金として分けています。
自分の「安心できる貯金額」を簡単に計算してみる
考え方はシンプルです。
生活防衛資金 + 数年以内に使う予定のお金 = まず目指す現金の目安
たとえば、毎月の最低限の生活費が25万円で、生活防衛資金を3か月分持つなら75万円です。さらに2年以内に100万円使う予定があるなら、単純化すると175万円が一つの目安になります。
これは『175万円あれば誰でも安心』という意味ではありません。自分の条件を数字に置き換えるための考え方です。予定支出が変われば、目標額も変わります。
貯金が目標額に届いていなくても焦らなくていい
必要額を計算すると、「思ったより足りない」と感じることがあります。私も、最初から生活防衛資金や将来の支出をきれいに分けて管理できていたわけではありません。
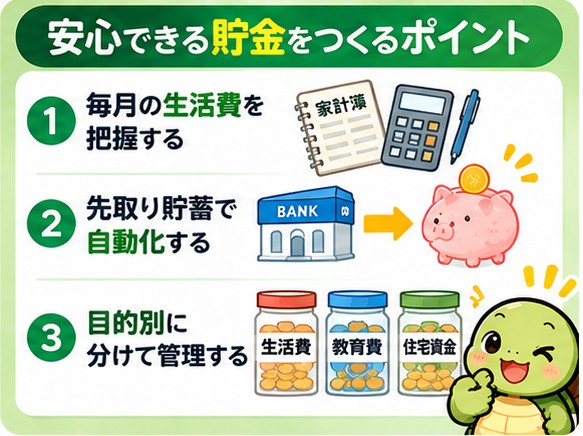
大切なのは、今の残高を見て落ち込むことより、目標との差額を把握して、毎月少しずつ埋める仕組みを作ることです。
現在は毎月5万5,000円を先取りする形で貯蓄しています。5万円は普段すぐには触りにくい口座、5,000円は別口座へ分け、残りを普段使う口座で管理しています。支出が多い月には取り崩すこともありますが、『余ったら貯金する』より先に分ける方が、私には続けやすい方法でした。
目標を超えたお金は、全部貯金し続けるべき?
生活防衛資金と近い将来に使うお金を確保できたあとも、現金を増やし続けるかどうかは人によります。安心感を重視して現金を多めに持つ選択もあります。
一方、当面使う予定がなく、価格変動を受け入れられるお金なら、長期投資を検討する選択肢もあります。
私は現在、貯金と投資を『どちらが正しいか』ではなく、使う時期で分けています。生活を守るお金と近く使うお金は現金、当面使わない余裕資金は投資を検討する、という考え方です。
まとめ|安心できる貯金額は「自分の生活」から決める
・「○○万円あれば全員安心」という共通の金額はない
・平均貯蓄額は参考にはなるが、自分の目標額そのものではない
・まず生活防衛資金を考える
・次に数年以内に予定している大きな支出を足す
・足りなければ、目標との差額を先取り貯蓄などで少しずつ埋める
・生活を守る現金と予定支出を確保したあとで、余裕資金の投資を考える
私自身、以前は貯金がほとんどない状態で投資していましたが、今は『いくら投資しているか』より先に、『必要なときに使える現金があるか』を確認するようになりました。
まずは毎月の生活費と、今後数年で予定している大きな支出を書き出してみてください。それだけでも、自分にとっての『安心できる貯金額』がかなり具体的になります。
生活費や予定している支出を書き出しても、「住宅購入や子どものことまで考えると、本当にこの貯金額で大丈夫なのか分からない」という人もいると思います。家計の条件は家庭ごとに違うため、自分だけでは整理しにくい場合は、家計全体を第三者と一緒に整理する方法もあります。
→ 必要な貯金額を手軽に確実に算出したい方はこちら ファイナンシャルプランナー
コメント