「生活防衛資金」という言葉を、投資や家計管理の記事で見かけたことはありませんか?
簡単にいうと、生活防衛資金は、病気や休職、失業、急な出費などが起きても、すぐに生活が立ち行かなくならないように別に確保しておくお金です。
私自身、以前は貯金がほとんどない状態で投資をしていた時期がありました。相場が大きく下がると、投資しているお金が減ること以上に、「今、急に現金が必要になったらどうしよう」という不安が大きくなり、何度か投資から撤退した経験があります。
今は、まず生活費3か月分程度を現金で確保することを一つの目安にしています。結婚後には600万円を超える結婚式費用も経験し、住宅購入や今後の家族にかかるお金も考えるようになりました。そうした経験から、投資額を増やす前に「すぐ使える現金を持っておくこと」の大切さを以前より強く感じています。
この記事では、生活防衛資金とは何か、普通の貯金とはどう違うのか、なぜ用意しておくと家計が安定しやすいのかを初心者向けに整理します。具体的に「何か月分必要なのか」は別の記事で詳しく計算できるようにしているので、まずは基本から押さえていきましょう。
生活防衛資金とは「もしもの時に生活を続けるためのお金」
生活防衛資金は、普段の生活費とは別に確保しておく緊急用のお金です。目的は、お金を増やすことではなく、想定外のことが起きたときにも一定期間生活を続けられるようにすることです。
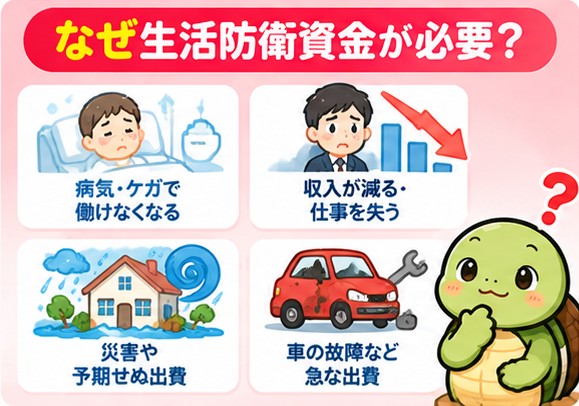
・病気やケガで働けない
・休職や失業で収入が一時的に減る
・家電の故障など急な大きな出費が発生する
・家族の事情などで予定外の支出が必要になる
こうした出来事は、いつ起きるか分かりません。だからこそ、必要になってから準備するのではなく、何も起きていない時に少しずつ確保しておくのが生活防衛資金です。
普通の貯金と何が違う?
生活防衛資金も銀行口座などに置いておく現金なので、形だけを見れば普通の貯金と同じです。違うのは「何のためのお金か」を決めていることです。
| お金 | 主な目的 | 基本的な考え方 |
| 生活防衛資金 | 収入減・緊急出費から生活を守る | 原則として普段の買い物には使わない |
| 近い将来の貯金 | 旅行・住宅・車・出産など予定している支出 | 使う時期と金額に合わせて準備する |
| 投資資金 | 当面使わないお金を長期で育てる | 価格変動を受け入れられる余裕資金で行う |
口座残高を全部まとめて「貯金○万円」と考えるより、「これは生活を守るお金」「これは数年後に使うお金」と役割を分けると、投資へ回してよいお金も判断しやすくなります。
なぜ投資より先に生活防衛資金を考えるの?
投資には値動きがあります。必要なタイミングで相場が下がっていれば、含み損を抱えた状態で売却しなければならないことがあります。
私も以前、貯金がほとんどない状態で投資していた頃は、相場が大きく下がると不安になり、長く持つつもりだった投資から撤退したことが何度かありました。
今は、生活を守る現金と投資するお金を分けています。現金を持つことは「投資できないお金が増える」とも見えますが、私にとっては、むしろ現金があることで投資資金を当面使わずに済み、長期投資を続けやすくなりました。
生活防衛資金は、投資と対立するものではなく、投資を無理なく続けるための土台にもなります。
私が「すぐ使える現金」を重視するようになった理由
結婚後は、お金について考える範囲が自分一人の生活だけではなくなりました。実際に結婚式では600万円を超える大きな支出を経験しています。
さらに、住宅購入や今後の家族にかかるお金など、数年単位で考えなければならない支出もあります。こうした経験をすると、「金融資産が合計でいくらあるか」だけでは家計の安心度を判断できないと感じます。
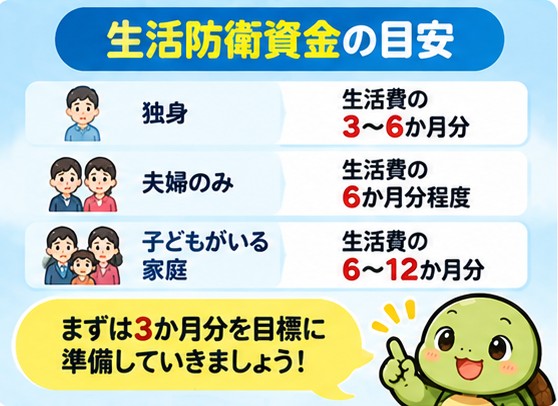
投資資産が多くても、明日必要なお金をすぐ用意できなければ困ります。そのため現在は、生活費3か月分程度を一つの目安として現金を確保し、それとは別に近い将来使うお金、さらにその先に投資するお金を考えています。
ただし、3か月分がすべての人の正解という意味ではありません。働き方、家族構成、固定費、収入の安定性などによって必要額は変わります。
生活防衛資金はいくら必要?
よく「生活費の3か月分」「6か月分」などの目安を見かけますが、必要額は人によって違います。
・一人暮らしか、家族がいるか
・共働きか、一人の収入への依存が大きいか
・毎月の固定費はいくらか
・収入が途絶えたときに利用できる制度や給付があるか
・住宅・出産など近い将来の大きな支出があるか
そのため、この入口記事では「○か月分あれば絶対に安心」とは決めません。まず毎月の生活費を把握し、自分なら何か月分を現金で持っておきたいか考えることがスタートです。
具体的な計算方法は、既存記事「生活防衛資金はいくら必要?固定費・変動費から3か月・6か月分を計算する方法」で詳しく整理しています。
生活防衛資金はどこに置く?
生活防衛資金で大切なのは、増やすことよりも「必要なときに使えること」です。そのため、値動きのある株式や投資信託ではなく、すぐ引き出せる現金として管理する方が目的に合っています。
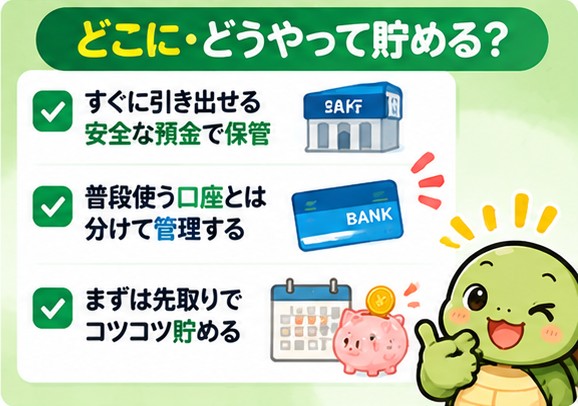
一方で、普段使う口座にすべて置くと、生活費との境目が分かりにくくなり、使ってしまうこともあります。自分が管理しやすいなら、生活費口座とは別の預金口座に分ける方法もあります。
大切なのは、口座を増やすこと自体ではなく、「この金額は緊急時以外は使わない」と分かる状態にしておくことです。
まだ十分に貯まっていないなら、少しずつ作ればいい
生活防衛資金の必要額を計算して、「そんなに貯金がない」と感じても、すぐに全額を用意する必要はありません。
まずは少額でも、給料日に先に分ける仕組みを作る方が現実的です。#38で紹介した先取り貯蓄のように、給料が入った時点で貯蓄分を別にしておけば、毎月少しずつ生活防衛資金を作れます。
生活防衛資金ができたら、次に考えること
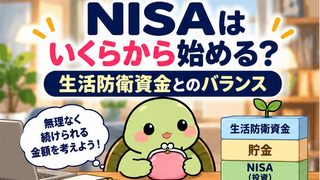
生活防衛資金がある程度確保できたら、次は近い将来に使うお金と、当面使わない余裕資金を分けて考えます。
当面使わないお金が残るのであれば、その一部をNISAなどの長期投資へ回す選択肢もあります。ただし、NISAの枠を埋めることを優先して、生活防衛資金を減らす必要はありません。
まず生活を守る。次に予定している支出を確保する。そのあとで余裕資金を投資する。この順番にすると、家計と投資を切り分けやすくなります。
まとめ|生活防衛資金は「増やすため」ではなく「守るため」のお金
・生活防衛資金は、病気・休職・失業・急な出費などに備える現金
・普通の貯金との違いは、緊急時に生活を守るという目的を決めていること
・投資より先に確保しておくと、相場下落時にも投資資金を取り崩しにくい
・必要額は家族構成・固定費・働き方などで変わる
・足りない場合は、先取り貯蓄などで少しずつ作ればよい
私自身も、以前は貯金がほとんどない状態で投資し、相場が下がったときに撤退した経験があります。今は、まず生活費3か月分程度の現金を確保することを一つの目安にしています。
まずは「自分の毎月の生活費はいくらか」「今、緊急時に使える現金はいくらあるか」を確認してみてください。必要額を具体的に計算したい場合は、次の記事で3か月分・6か月分を実際に計算できます。
コメント