PR:この記事にはアフィリエイト広告が含まれる場合があります。
- 住宅購入で考えたいのは「いくら払えるか」より「いくら残るか」
- 私自身も「物件価格」より、購入後に残る現金を気にしています
- 結論|最低でも「生活防衛資金+購入直後に使うお金」を分けて残す
- 生活防衛資金は、住宅購入後の生活費で計算する
- 頭金を多く入れれば安心、とは限らない
- 「借りられる金額」と「無理なく返せる金額」は別
- 住宅ローン減税があっても、現金を使い切ってよいわけではない
- 【モデルケース】購入前に500万円の現金があるならどう分ける?
- 子どもを考えているなら、住宅資金と子育て資金を全部まとめない
- 住宅購入前に確認したい5つのチェックポイント
- まとめ|住宅購入前は「頭金をいくら入れるか」より先に、残す現金を決める
住宅購入で考えたいのは「いくら払えるか」より「いくら残るか」
住宅購入を考え始めると、「頭金はいくら入れる?」「住宅ローンはいくらまで借りられる?」という話に目が向きがちです。しかし、住宅を買った直後に手元の現金がほとんどなくなると、引っ越しや家具・家電の購入、急な修理、病気や収入減などが重なったときに家計が苦しくなります。
そのため、住宅購入前の貯金は「住宅に使えるお金」と「購入後も残しておくお金」に分けて考えるのがおすすめです。頭金を増やせば借入額は減りますが、現金を入れすぎて生活防衛資金まで減らしてしまうのは別のリスクになります。
私自身も「物件価格」より、購入後に残る現金を気にしています
私自身もこれから住宅購入を考えています。希望する場所や広さによって物件価格は大きく変わるため、今の段階で「この金額の家を買う」と一つに決めているわけではありません。ある程度まとまった価格帯の住宅も選択肢になるため、頭金をどこまで入れるか、購入後に現金をいくら残すかは気になっています。
結婚式では600万円を超える費用がかかった経験もあり、大きなライフイベントでは想定以上に現金が動くことを実感しました。住宅購入でも「買えるか」だけでなく、「買った後に生活防衛資金が残っているか」を重視したいと考えています。
結論|最低でも「生活防衛資金+購入直後に使うお金」を分けて残す
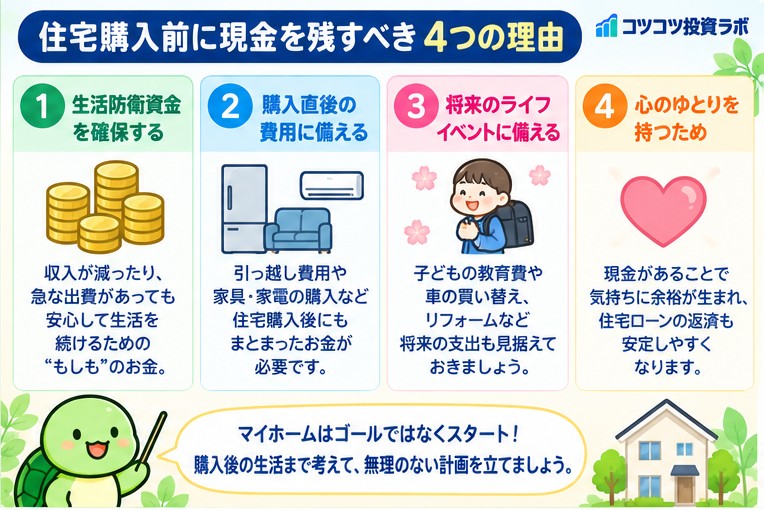
住宅購入前に残す現金を考えるときは、①生活防衛資金、②住宅購入時の諸費用、③引っ越し・家具家電など購入直後の支出、④近い将来に予定している大きな支出、の4つに分けると整理しやすくなります。
| 残しておきたいお金 | 考え方 |
| 生活防衛資金 | 病気・休職・収入減などに備える。まずは生活費3~6か月分を一つの基準にする。 |
| 住宅購入の諸費用 | 登記・ローン・保険・税金・仲介など。物件や契約によって大きく異なるので見積書で確認。 |
| 購入直後の支出 | 引っ越し、家具、家電、カーテン、照明、エアコンなど。 |
| 近い将来の大型支出 | 出産・育児、車、教育費、旅行、家の修繕など家庭ごとの予定を加える。 |
ここで重要なのは、生活防衛資金を「頭金に使える余剰資金」と考えないことです。住宅購入用の資金とは別枠にしておく方が、購入後の家計を守りやすくなります。
生活防衛資金は、住宅購入後の生活費で計算する
生活防衛資金は、現在の家賃を含む生活費ではなく、住宅購入後の家計を想定して計算するのがポイントです。住宅ローン返済に加え、マンションなら管理費・修繕積立金・駐車場代など、戸建てでも固定資産税や将来の修繕費を意識する必要があります。
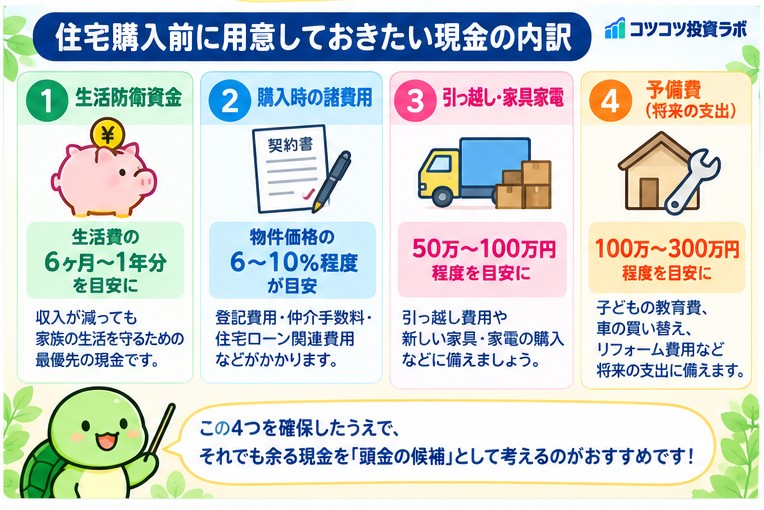
たとえば住宅購入後の最低生活費を月35万円と仮定すると、3か月分で105万円、6か月分で210万円です。月40万円なら3か月分120万円、6か月分240万円になります。これは「住宅購入に必要な総貯金」ではなく、購入後も手を付けずに残しておきたい現金の土台です。
| 購入後の最低生活費 | 3か月分 | 6か月分 |
| 30万円 | 90万円 | 180万円 |
| 35万円 | 105万円 | 210万円 |
| 40万円 | 120万円 | 240万円 |
| 45万円 | 135万円 | 270万円 |
関連記事:生活防衛資金はいくら必要?3か月・6か月の目安を家族構成別に解説
頭金を多く入れれば安心、とは限らない
頭金を多く入れると住宅ローンの借入額を減らせます。一方で、手元の現金は減ります。住宅金融支援機構のフラット35では、借入額を住宅の購入価額等で割った「融資率」が9割以下か9割超かによって借入金利が異なる仕組みがあります。つまり頭金には意味がありますが、「多ければ多いほど正解」とは言えません。
住宅ローンの商品によって金利や審査基準は異なります。頭金を決めるときは、①頭金を増やした場合の金利・返済額の変化と、②その結果として手元資金がいくら残るかをセットで比較するのが大切です。
「借りられる金額」と「無理なく返せる金額」は別
住宅ローンでは年収に対する返済額の割合も審査基準の一つになります。たとえばフラット35(保証型)の総返済負担率の基準は、年収400万円未満で30%以下、400万円以上で35%以下です。ただし、これはあくまで利用条件の基準です。「35%までなら家計に余裕がある」という意味ではありません。
子どもを考えている家庭なら、育休や時短、教育費などで家計が変わる可能性もあります。住宅購入時点の共働き収入だけでなく、収入が一時的に減った場合でも返済できるかを確認しておく方が安心です。
住宅ローン減税があっても、現金を使い切ってよいわけではない
2026年度税制改正により、住宅ローン減税は2026年から2030年まで5年間延長されました。控除率は0.7%で、住宅性能や新築・既存、世帯区分などによって借入限度額や控除期間が異なります。
こうした制度は住宅購入の負担を軽くする助けになりますが、税額控除と手元の現金は別物です。住宅ローン減税があることを前提に、購入時に貯金を使い切るのではなく、購入後の生活費や予備費を残しておく必要があります。
【モデルケース】購入前に500万円の現金があるならどう分ける?
ここからは考え方を分かりやすくするための仮定です。たとえば住宅購入に充てられる現金とは別に、手元資金500万円がある家庭を考えます。購入後の最低生活費を月35万円とします。
| 用途 | モデル金額 | 考え方 |
| 生活防衛資金6か月分 | 210万円 | 35万円×6か月 |
| 引っ越し・家具家電など | 100万円 | 家庭によって大きく変わる |
| 近い将来の予備費 | 100万円 | 出産・車・修繕などに備える |
| 残り | 90万円 | 頭金の追加や予備資金として検討 |

このモデルでは「500万円あるから500万円を頭金へ」とは考えません。先に残すお金を確保し、その後に余った現金を頭金へ回すかどうかを考えます。もちろん500万円という数字自体に正解があるわけではなく、生活費や家族構成、住宅価格、購入後の予定によって必要額は変わります。
子どもを考えているなら、住宅資金と子育て資金を全部まとめない
住宅購入と出産・子育ての時期が近い家庭では、住宅用の貯金と子育て用の貯金を一つの残高だけで見ると、使えるお金を多く見積もってしまうことがあります。生活防衛資金、住宅購入後の予備費、子育てに備える現金をそれぞれ分けて考えると、頭金に回してよい金額が見えやすくなります。
関連記事:子ども1人・2人家庭の貯金はいくら必要?
関連記事:子どもが生まれたら申請するお金一覧
住宅購入前に確認したい5つのチェックポイント
- 購入後の最低生活費はいくらになるか
- 生活防衛資金を3~6か月分残せるか
- 引っ越し・家具家電など購入直後の支出を別に確保したか
- 出産・育児・車など近い将来の大型支出を見落としていないか
- 頭金を増やした場合と現金を残した場合の両方で住宅ローンを比較したか
まとめ|住宅購入前は「頭金をいくら入れるか」より先に、残す現金を決める
住宅購入前に現金をいくら残すべきかは、住宅価格だけでは決まりません。まず購入後の最低生活費から生活防衛資金を計算し、引っ越し・家具家電、近い将来の大型支出を別に確保します。そのうえで残った現金を、頭金に回すか、さらに予備資金として残すかを考える順番が分かりやすいでしょう。
家は大きな買い物ですが、購入した翌日からも生活は続きます。「買える家」だけでなく「買った後も安心して暮らせる家計」まで含めて資金計画を考えることが大切です。
コメント