「貯金って、結局いくらあれば安心なんだろう?」
100万円あれば十分なのか。300万円必要なのか。それとも、もっと貯めてから投資を始めたほうがいいのか。
私自身、以前はこのあたりをあまり深く考えていませんでした。
むしろ、大学生の頃に投資を始めるか迷ったものの結局やらず、その後、知人が投資で利益を出していることを知って「自分もあのとき始めていれば……」と思った経験があります。
その影響もあったのか、社会人になって投資を始めてからは、貯金よりも投資にお金を回すことを優先していた時期がありました。
ところが、実際に大きな相場下落を経験すると考え方が変わりました。さらに結婚し、結婚式などでまとまったお金が必要になったことで、「投資するお金とは別に、手元に残しておくお金も必要だ」と強く感じるようになりました。
今回は、そんな私自身の経験も交えながら、貯金を考えるうえで最初に知っておきたい「生活防衛資金」について考えてみます。
貯金は「○○万円」ではなく生活費から考えてみる
「貯金はいくら必要?」と考えると、つい100万円、300万円、500万円といった金額そのものに目が行きます。
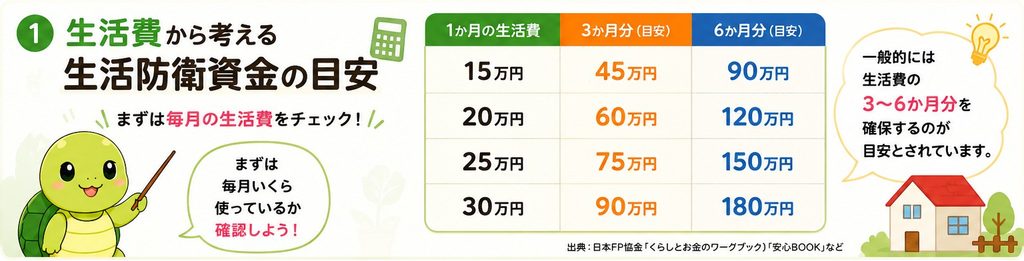
でも、必要な金額は人によって違います。毎月15万円で生活している人と、毎月30万円必要な人では、同じ100万円でも安心できる期間がまったく違うからです。
そこで一つの基準になるのが、毎月の生活費の何か月分を確保できているかという考え方です。
一般的には、緊急時に備える資金として生活費の3〜6か月分程度を一つの目安として考える方法があります。ただし、働き方や家族構成、今後予定している支出によって必要額は変わります。
大切なのは、誰にでも当てはまる一つの金額を探すのではなく、自分の生活費を基準に考えることです。
そもそも生活防衛資金って何?
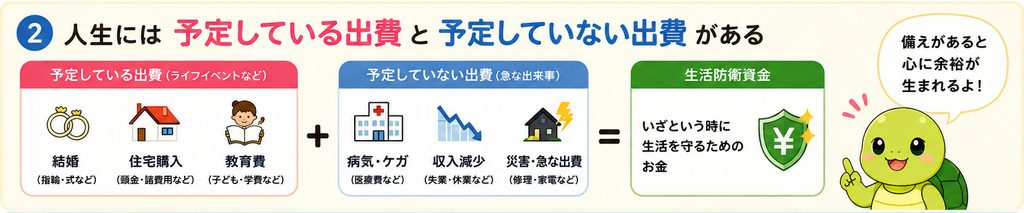
生活防衛資金とは、簡単にいえば予想外のことが起きても、しばらく生活を続けるためのお金です。
たとえば、病気やケガで働けなくなった、収入が減った、突然まとまった出費が発生した、災害などで通常とは違う生活費が必要になった、といった場面が考えられます。
つまり、生活防衛資金は「増やすためのお金」というより、何かあったときに生活を守るためのお金です。だからこそ、投資とは役割を分けて考える必要があります。
私は貯金がほぼない状態でも投資していた
ここは私自身、今振り返るとかなり考え方が変わった部分です。
以前の私は、貯金を十分に作ってから投資するというより、かなり積極的に投資へお金を回していました。貯金がほとんどない状態で投資していた時期もあります。
その背景には、大学生の頃の経験もあったと思います。当時、投資を知って「やってみようかな」と考えたものの、結局始めませんでした。その後、知人が投資で利益を出していたことを知り、「あのとき自分もやっていれば……」と思いました。
今思えば、その経験から「投資しないことで機会を逃したくない」という気持ちが強くなっていたのかもしれません。
ところが、実際に投資を始めてから大幅な下落に遭い、何度か撤退することになりました。手元のお金に余裕がない状態では、投資したお金の値動きを冷静に見続けることも難しくなります。
この経験から、私は少しずつ「投資できる金額」と「投資していい金額」は同じではないと考えるようになりました。
結婚して「現金を持つ意味」が大きく変わった
さらに大きかったのが結婚です。
結婚するとなると、指輪、結婚式、その先の生活など、それまでとは違う単位でお金について考えることになりました。
私の場合、結婚式だけでも600万円を超える支出になりました。実際にこれだけ大きなお金が動く経験をすると、「資産があるから大丈夫」だけではなく、「必要なときに使えるお金があるか」が重要なのだと実感しました。
さらに今後は、住宅購入や子どものことなども考えていくことになります。独身だった頃と結婚した今では、私自身の「安心できる貯金」の意味もかなり変わりました。
今は生活費3か月分を一つの基準にしている
現在の私は、当面とてつもなく大きな支出が発生する予定はないこともあり、ひとまず生活費3か月分程度を手元に残すことを一つの基準にしています。
そして、それ以外のお金について投資を考えるようになりました。
これは「3か月分あれば誰でも十分」という意味ではありません。私自身の現在の生活状況を考えて決めている基準です。
自営業で収入の変動が大きい人、子どもがいる家庭、近いうちに大きな支出を予定している人などであれば、もっと多く現金を持っておきたい場合もあるでしょう。
重要なのは、「みんなが○か月だから」ではなく、自分の場合はいくら必要なのかを考えることです。
「生活防衛資金」と「これから使うお金」は分けて考える
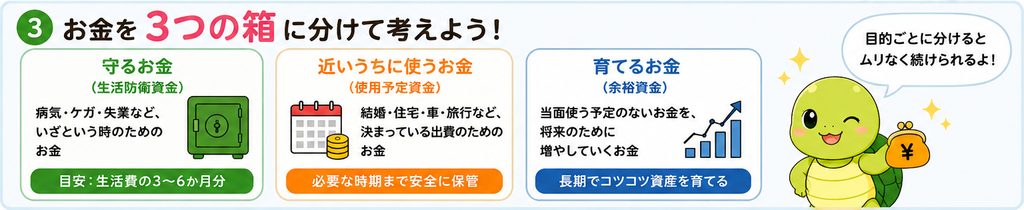
銀行口座にあるお金を全部「生活防衛資金」と考えないことも大切です。
たとえば半年後に100万円を使う予定があるなら、その100万円は貯金ではあっても、緊急時に自由に使える生活防衛資金とは少し性格が違います。
お金を「生活を守るお金」「近いうちに使うお金」「当面使わず将来のために育てるお金」のように役割で分けると、投資に回してよい金額も考えやすくなります。
貯金と投資、どちらか一方ではない
私は大学生の頃、投資をしなかったことを後悔しました。その後は反対に、かなり多くのお金を投資へ回しました。そして大幅下落や結婚などを経験して、今はその中間にいます。
この経験から感じているのは、「貯金か投資か」という二択で考える必要はないということです。
生活を守るお金は現金で確保する。近いうちに必要なお金も分けておく。そのうえで、当面使わない余裕資金を将来のために運用する。
投資は将来のお金を育てるためのもの。生活防衛資金は今の生活を守るためのもの。目的が違うからこそ、両方を持っておく。今の私はそう考えています。
まとめ|まずは「生活費3か月分ならいくら?」を計算してみよう
「貯金はいくらあれば安心?」という問いに、すべての人に共通する正解はありません。
生活費も家族構成も働き方も、これから予定しているライフイベントも違うからです。
ただ、何となく「100万円貯めよう」「500万円ないと不安」と考えるより、まず自分の1か月の生活費を知り、その3か月分はいくらなのか計算してみる。これなら今日からできます。
私自身、以前は貯金がほとんどなくても投資へお金を回していました。大きな下落を経験し、結婚して実際に600万円を超える支出も経験したことで、手元のお金に対する考え方はかなり変わりました。
今でも投資へ回す割合は比較的多いと思います。それでも以前とは違って、「生活を守るお金を残したうえで投資する」ことは意識するようになりました。
これから投資を始めようと思っている人も、まずは証券口座へいくら入れるかを考える前に、「もし明日、収入が止まったら何か月生活できるだろう?」と一度考えてみてはいかがでしょうか。
それが、自分に合った貯金額を考える最初の一歩になると思います。
コメント