PR:この記事にはアフィリエイト広告が含まれています。
NISAを調べ始めると、すぐに出てくるのが「つみたて投資枠」と「成長投資枠」です。名前だけを見ると、どちらか一方を選ばなければいけないようにも感じます。
でも、現在のNISAでは2つの枠を併用できます。大切なのは「どちらが優れているか」を決めることではなく、それぞれの特徴を知って、自分の家計や投資したい商品に合わせて使うことです。
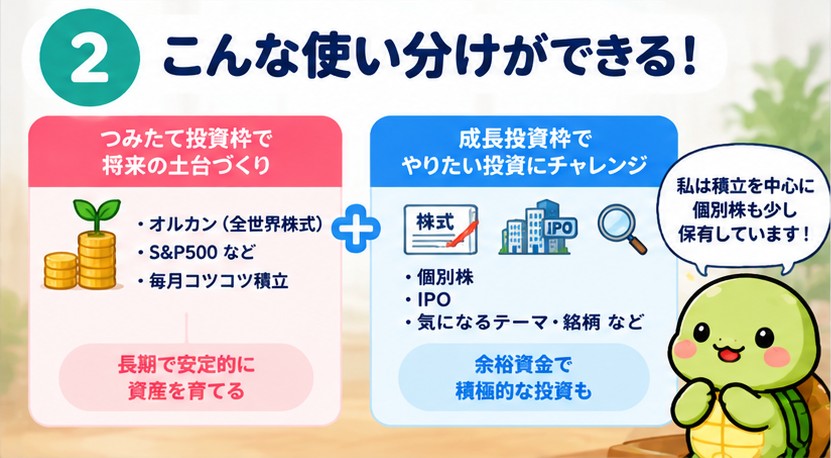
私自身もSBI証券でNISAを利用していて、つみたて投資枠ではオルカンやS&P500を中心に積み立て、成長投資枠では個別株も保有しています。さらに、IPOを含めて気になる個別株があれば検討する、という使い方です。
この記事では、2つの枠の違いを初心者向けに整理しながら、実際に私がどう使い分けているかも紹介します。
※NISAそのものの仕組みから確認したい方は、#32『NISAとは?初心者向けに仕組みをわかりやすく解説』もあわせてご覧ください。
まず結論|2つの枠はどちらか一方を選ぶものではない
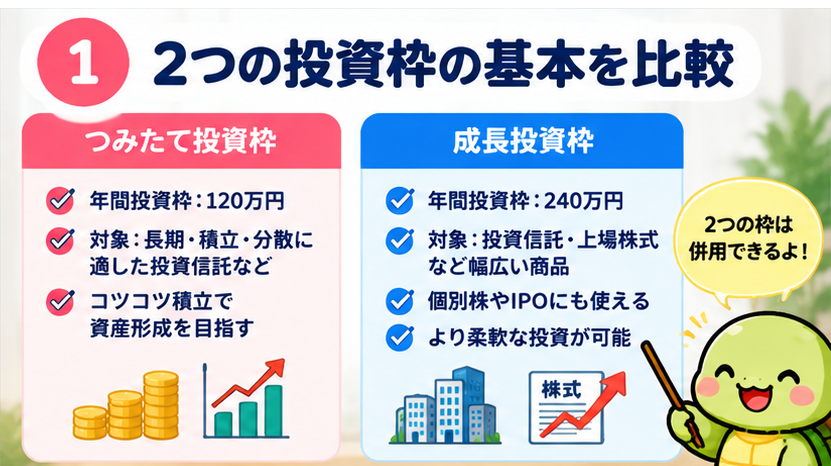
2026年9月時点のNISAでは、つみたて投資枠と成長投資枠を同じ年に併用できます。年間投資枠は、つみたて投資枠が120万円、成長投資枠が240万円です。
つまり、制度上は合計で年間360万円まで利用できます。ただし、上限まで使わなければ損という意味ではありません。投資額は家計や余裕資金に合わせて決めるものです。
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 併用 | 可能 | 可能 |
| 主な対象 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等(対象外商品あり) |
| 向いている使い方の例 | 投資信託をコツコツ積み立てる | 個別株や幅広い投資信託などを選ぶ |
つみたて投資枠は「積立の土台」を作りやすい
つみたて投資枠の対象は、長期・積立・分散投資に適したものとして一定の基準を満たした投資信託です。金融庁は対象商品の一覧を公表しています。
個別株を自由に選ぶ枠ではなく、投資信託を定期的に積み立てたい人にとって分かりやすい仕組みです。
私の場合は、オルカン(eMAXIS Slim 全世界株式(オール・カントリー))やS&P500に連動する投資信託を積み立てています。毎回『今月は何を買おう』と考えるより、積立を中心にすることで投資を続けやすくしています。
もちろん、オルカンやS&P500を選べば必ず利益が出るわけではありません。価格は上下しますし、元本割れする可能性もあります。NISAは利益を非課税にする制度であって、投資そのもののリスクをなくす制度ではありません。
成長投資枠は個別株など選択肢が広い
成長投資枠では、上場株式や投資信託など、つみたて投資枠より幅広い商品を購入できます。ただし、整理・監理銘柄や一定の投資信託など対象外の商品もあります。
『成長投資枠』という名前ですが、成長株だけを買うための枠という意味ではありません。また、成長投資枠でも、つみたて投資枠の対象となっている投資信託を購入することができます。
そのため、成長投資枠を必ず個別株に使う必要もありません。自分が何に投資したいかによって使い方を決められます。
私はこう使っている|積立を中心に、個別株も組み合わせる
私の場合、基本は積立中心です。そのうえで、成長投資枠では気になる個別株も保有しています。IPOについても、気になる企業があれば確認しています。
これは『この使い方が正解』という意味ではありません。私は積立を投資の土台にしながら、自分で企業を調べて投資したい部分には成長投資枠を使う、という形が今の自分には合っていると感じています。
個別株は投資信託よりも一社ごとの業績や株価の影響を強く受けます。そのため、NISAで買えるからという理由だけで銘柄を決めず、企業の業績や財務、株価指標なども確認するようにしています。
今後の#36では『NISAで個別株を買うには?』を初心者向けに整理します。また、個別株のスクリーニングや企業分析をさらに深く見たい方には、別サイト『お金の困りごとラボ』で実際に行っている四季報スクリーニングなども紹介する予定です。
「積立か個別株か」の二択で考えなくていい
私自身、NISAについて考えるときに『積立にするか、それとも個別株にするか』という感覚がありました。ですが、制度を整理すると、この2つは必ずしも二者択一ではありません。
つみたて投資枠で投資信託を積み立てながら、成長投資枠で個別株を買うこともできます。逆に、個別株を買わず、成長投資枠でも投資信託を買うこともできます。
2つの枠があるからといって、両方を無理に使い切る必要もありません。『自分は何に投資したいのか』『どのくらいの値動きなら続けられるのか』『生活に必要なお金を確保できているか』を先に考える方が大切です。
どちらをどう使うか迷ったら
制度は分かっても、『自分の場合はどちらをどう使えばいい?』となると迷うことがあります。特に成長投資枠は選べる商品の幅が広いため、選択肢が増えるほど判断しづらくなることもあります。
マネイロでは、NISAの成長投資枠とつみたて投資枠の違いや使い分けなどを扱う無料オンラインセミナーが用意されています。公式案内では30分完結・カメラOFFで参加可能とされています。自分だけで整理しにくい場合は、こうした学習サービスを使って制度を整理するのも一つの方法です。
※セミナー内容や開催条件等は変更される可能性があります。申込前に公式ページで最新情報をご確認ください。
使い分けで大切なのは、枠を埋めることではない
年間120万円、240万円という数字を見ると、『せっかくなら枠を全部使わないともったいないのでは?』と思うかもしれません。ですが、NISAの枠を使うために生活費や近いうちに必要なお金まで投資へ回すのは本末転倒です。
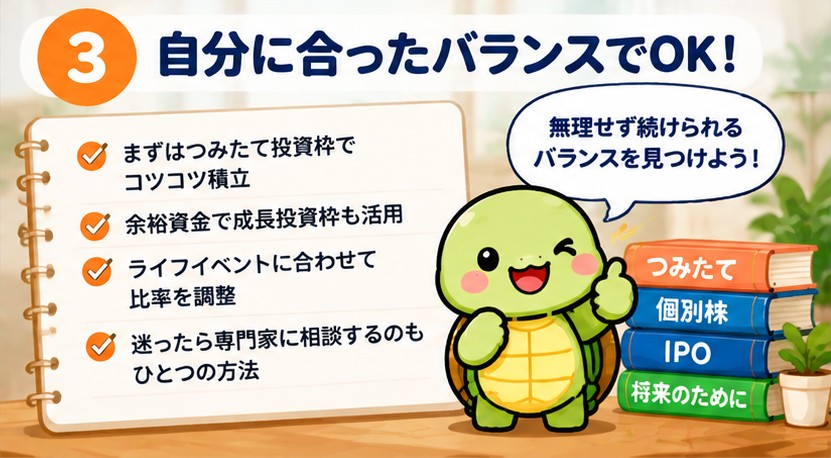
私は現在、生活防衛資金としてまず生活費3か月分を目標に現金を確保しています。これは私自身の目標であり、必要額は家族構成、働き方、固定費などによって変わります。
生活を守る現金を確保したうえで、無理なく続けられる積立を設定し、それでも余裕がある部分で個別株などを検討する。今はこの順番を意識しています。
次の#34では、『NISAはいくらから始める?』をテーマに、生活防衛資金や毎月の家計とのバランスから投資額を考えます。
まとめ|2つの枠は役割を分けて考えると分かりやすい
つみたて投資枠と成長投資枠は、どちらか一方だけを選ぶ制度ではありません。
- つみたて投資枠:年間120万円。長期・積立・分散投資に適した一定の投資信託が対象
- 成長投資枠:年間240万円。上場株式や投資信託など、より幅広い商品が対象
- 2つの枠は併用できる
- 成長投資枠でも投資信託を購入できる
- 枠を全部使うことより、生活資金と無理なく両立できることが大切
私は、積立を中心にしながら、成長投資枠で個別株や気になるIPOも検討しています。NISAは『この使い方でなければいけない』という制度ではありません。まずは2つの枠の役割を知り、自分が続けられる形を考えていきましょう。
コメント