NISAが気になっても、最初は制度が分かりにくい
家計を見直して貯金ができるようになると、次に考えたくなるのが「余裕資金をどうするか」です。前回の記事では、生活を守るための現金を確保したうえで、余裕資金の一部を投資に回す考え方を整理しました。
私自身も現在SBI証券でNISAを利用しています。積立ではオルカン(eMAXIS Slim 全世界株式(オール・カントリー))やS&P500に連動する投資信託を保有し、成長投資枠では個別株も買っています。基本は積立中心ですが、IPOや気になる個別株も検討しています。
ただ、NISAを始める前は「そもそも何が非課税なのか」「2つの枠は何が違うのか」など、制度そのものが少し分かりにくく感じました。そこで今回は、NISAをこれから始めたい人向けに、まず知っておきたい基本だけを整理します。
※本記事は2026年9月時点の制度をもとにしています。制度・対象商品等は変更される場合があるため、最新情報は金融庁や各金融機関の公式サイトをご確認ください。
NISAとは「投資の利益が非課税になる制度」
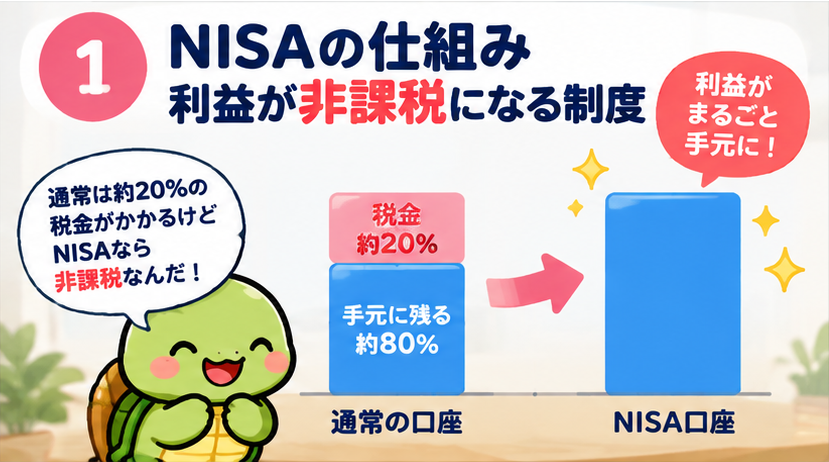
通常、株式や投資信託から得た売却益や配当・分配金には税金がかかります。NISA(少額投資非課税制度)は、NISA口座内で対象商品に投資した場合、一定の範囲でこうした利益を非課税にできる制度です。
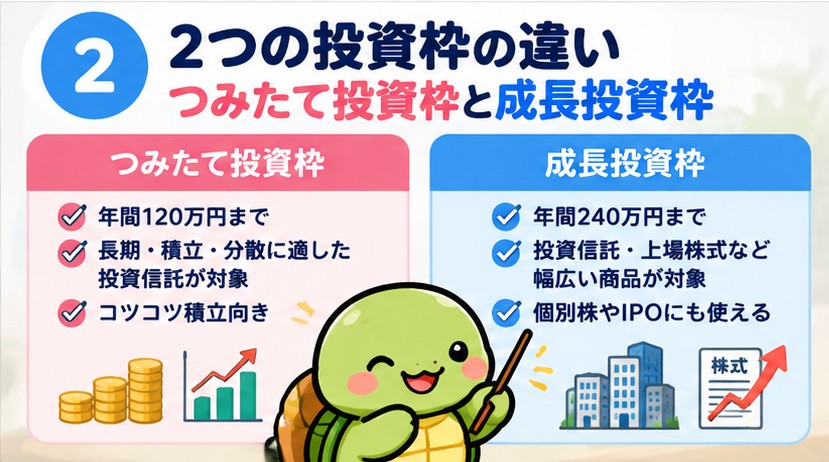
現在のNISAには「つみたて投資枠」と「成長投資枠」があり、2つは併用できます。2026年9月時点では、つみたて投資枠は年間120万円、成長投資枠は年間240万円。年間では合計最大360万円まで投資できます。非課税保有限度額は合計1,800万円で、このうち成長投資枠は1,200万円までです。非課税保有期間は無期限です。
| 項目 | つみたて投資枠 | 成長投資枠 |
| 年間投資枠 | 120万円 | 240万円 |
| 主な対象商品 | 長期・積立・分散投資に適した一定の投資信託 | 上場株式・投資信託等(対象外商品あり) |
| 併用 | 可能 | 可能 |
| 非課税保有期間 | 無期限 | 無期限 |
つみたて投資枠と成長投資枠は、どちらか一方を選ぶ必要はない
初心者のときに混乱しやすいのが、「積立をするなら成長投資枠は使えないの?」という点です。2つの枠は併用できるため、つみたて投資枠で投資信託を積み立てながら、成長投資枠で個別株などを買うこともできます。
私も実際に、積立を中心にしながら成長投資枠では個別株を保有しています。NISAは「積立か個別株か、どちらかを選ぶ制度」ではありません。自分の資金や目的に合わせて2つの枠を使い分けられます。
次の記事では、この「つみたて投資枠と成長投資枠の違い」をもう少し詳しく整理します。
実際に使ってみて分かりにくかった「オルカンの配当」
私がNISAや投資信託を使い始めて、特に分かりにくかったのがオルカンの分配の仕組みでした。個別株なら配当金が口座に入ってくるため分かりやすいのですが、オルカンを保有していても、同じように現金の分配金が定期的に入ってくるわけではありません。
eMAXIS Slim 全世界株式(オール・カントリー)は、信託財産の成長を優先し、原則として分配を抑制する方針です。保有企業からファンドが受け取る配当等はファンドの資産の中で運用され、その影響は基準価額に反映されていきます。
最初は「配当はどこへ行ったの?」と感じましたが、個別株のように自分の口座へ現金で受け取る仕組みとは違う、と理解すると整理しやすくなりました。投資信託と個別株では、同じ“投資”でもお金の増え方の見え方が違います。
NISAなら何を買っても安全、という制度ではない
NISAは税制上のメリットがある制度ですが、投資そのものの値動きがなくなるわけではありません。投資信託も個別株も価格が下がることがあり、元本保証ではありません。
そのため、生活費や近いうちに使う予定のお金までNISAに入れるのではなく、まず生活を守るための現金を確保し、そのうえで余裕資金から考えることが大切です。私自身は現在、生活費3か月分を生活防衛資金の目標にしています。これは私自身の目標であり、必要額は家族構成や収入の安定性、毎月の支出などによって変わります。
「NISAを始めたいけれど、まだよく分からない」なら
制度を読んでも「自分の場合はいくらから始める?」「投資信託はどう選ぶ?」と迷う人もいると思います。そんな場合は、まず基礎をまとめて学んでから判断する方法もあります。
マネイロでは、NISAをこれから始めたい人や基本を振り返りたい人向けに、無料のオンラインセミナー「NISAで始める資産運用―基本編―」を実施しています。公式サイトでは、NISAの基本と資産運用の基本ステップを1テーマ30分で学べると案内されています。
※サービス内容や開催状況は変更される場合があります。申込み前に公式ページで最新情報をご確認ください。
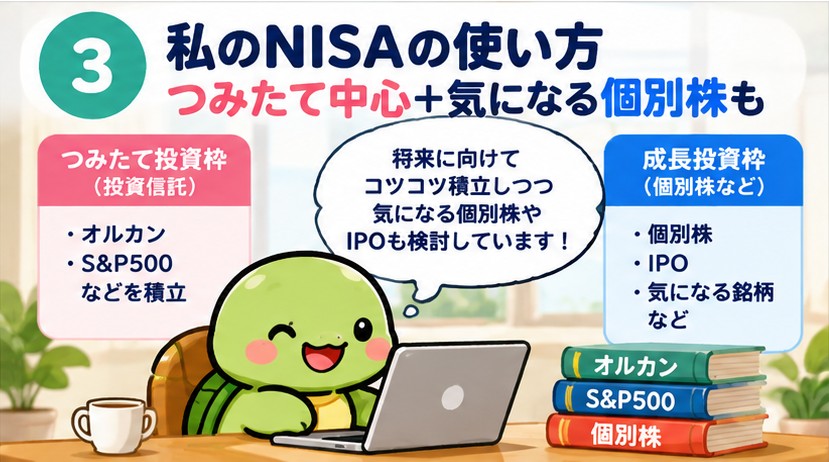
私は「積立を中心に、気になる個別株も」が今の使い方
現在の私は、SBI証券のNISAでオルカンやS&P500に連動する投資信託を積み立てながら、成長投資枠では個別株も保有しています。IPOを含め、気になる企業があれば個別株も検討するスタイルです。
ただし、これは「この使い方が正解」という意味ではありません。積立だけにする人もいれば、成長投資枠も使う人もいます。大切なのは、制度を理解したうえで、自分の家計やリスク許容度に合った使い方を考えることだと思っています。
個別株をどう探すかについては、後続の#36「NISAで個別株を買うには?」で基本を整理し、さらに詳しい企業スクリーニングは別サイト「お金の困りごとラボ」の四季報・PER・PBRを使った検証記事へつなぐ予定です。
まとめ|まずはNISAの2つの枠を知ればOK
NISAを最初から完璧に理解しようとすると、対象商品や非課税枠など覚えることが多く感じます。まずは「投資による利益を非課税にできる制度」「つみたて投資枠と成長投資枠があり、併用できる」というところから押さえれば十分です。
次回は、つみたて投資枠と成長投資枠で何が違うのか、どんな使い分けが考えられるのかを初心者向けにもう一段詳しく整理します。
→ 次の記事:#33「つみたて投資枠と成長投資枠の違い|どちらをどう使う?」
コメント