子どもが生まれることを考えたとき、「出産前にいくら貯金しておけば安心なのだろう?」と気になる方は多いと思います。
出産育児一時金などの公的な支援はありますが、出産費用だけを見ればよいわけではありません。産休・育休中は収入の入り方が変わり、赤ちゃんを迎えた後も毎月の生活費は続きます。
そこで今回は、厚生労働省・こども家庭庁・日本年金機構などの公的情報を確認しながら、「出産前に現金をどのくらい確保しておくと考えやすいか」を3つのモデルケースで試算します。
先に結論:万人共通の「正解の貯金額」はありません。ただし、この記事では「生活防衛資金3か月分+給付が入るまでのつなぎ資金1か月分+平均出産費用と出産育児一時金の差額」を一つのモデルとして計算します。
出産前の貯金は「出産費用」だけで考えない
出産前の貯金を考えるときは、大きく3つに分けると整理しやすくなります。
- ① 出産そのものに備えるお金
- ② 産休・育休中の収入変化や給付の入金までをつなぐお金
- ③ 病気・失業・急な支出などに備える生活防衛資金
出産費用だけを用意して生活防衛資金を使い切ってしまうと、出産後の家計に余裕がなくなります。そのため、私は「出産用のお金」と「生活防衛資金」は分けて考える方が安心だと思います。
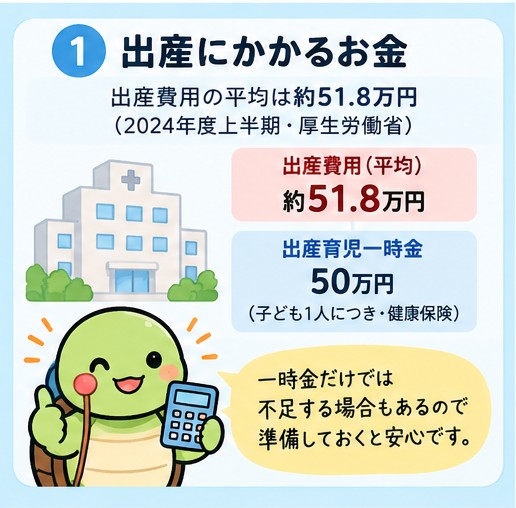
正常分娩の平均出産費用は約51.8万円
厚生労働省の検討会資料では、正常分娩の平均出産費用は2022年度約48.2万円、2023年度約50.1万円、2024年度上半期は約51.8万円とされています。
出典:厚生労働省の検討会資料
一方、出産育児一時金は、公的医療保険の加入者が出産したとき、子ども1人につき原則50万円です。直接支払制度を利用すれば、原則として出産施設への支払いに充てられます。
出典:出産育児一時金
単純に平均額だけを比較すると、51.8万円-50万円=約1.8万円です。ただし、これは「必ず自己負担が1.8万円」という意味ではありません。地域・施設・分娩内容で費用は異なり、室料差額など別の費用が発生することもあります。
※ 2024年度の51.8万円は上半期(4~9月)の集計です。実際の費用は出産予定の施設で確認してください。
妊娠中には合計10万円の「妊婦のための支援給付」もある
こども家庭庁の「妊婦のための支援給付」では、妊婦給付認定後に5万円、さらに妊娠している子どもの人数の届出後に子ども1人につき5万円が支給されます。単胎妊娠なら合計10万円です。
ただし、この記事の試算ではこの10万円を必要貯金額から先に差し引きません。申請や支給のタイミングは自治体や手続き状況によって異なるため、「受け取れたら出産・育児費用に充てられる支援」として考えます。
会社員なら産休中は出産手当金の対象になる場合がある
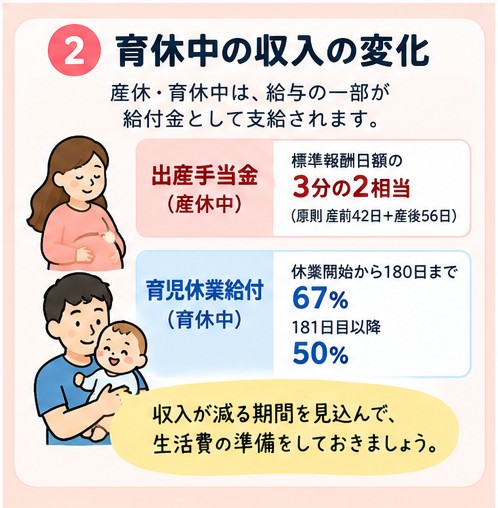
厚生労働省によると、会社の健康保険などに加入する本人が出産のために仕事を休み、給与が支払われない場合などは、出産手当金の対象になります。支給額は原則として標準報酬日額の3分の2相当で、対象期間は産前42日(多胎妊娠は98日)と産後56日のうち実際に仕事を休んだ期間です。
たとえば予定日どおりの単胎出産で98日すべてが対象になると仮定し、月額賃金を単純に30日で割って概算すると、月額20万円なら約43.6万円、25万円なら約54.4万円、30万円なら約65.3万円相当になります。実際の支給額は標準報酬月額などで決まるため、この数字はあくまで記事上の概算です。
育休中の給付は原則67%、181日目以降は50%
育児休業給付金は、原則として育児休業開始から180日までは休業開始前賃金の67%、181日目以降は50%です。厚生労働省のQ&Aでは、休業前の平均月額が20万円なら最初の180日までは月約13.4万円、30万円なら月約20.1万円という目安も示されています。
また、2025年4月からは、一定の要件を満たして両親ともに14日以上の育児休業を取得する場合などに、最大28日間、13%が上乗せされる「出生後休業支援給付金」が始まっています。既存の給付と合わせて休業前の手取り10割相当とする仕組みです。
健康保険・厚生年金の被保険者が産前産後休業や育児休業を取得した場合、一定の手続きによりその期間の社会保険料が免除される制度もあります。
では、出産前にいくら貯金しておけばいい?3パターンで試算
ここからは、前回の記事で使った「生活防衛資金3か月分」を土台にして、3つのモデルケースを作ります。
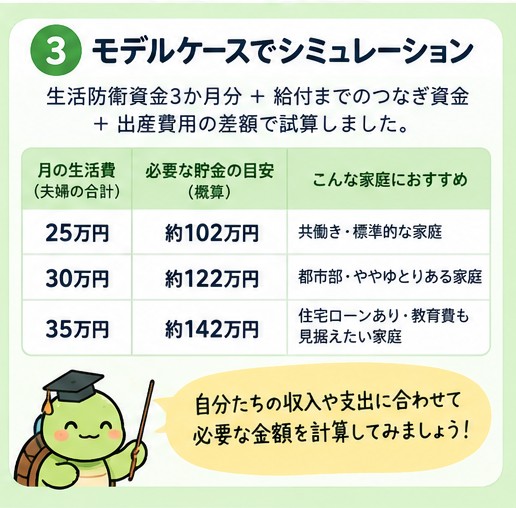
今回の計算式:月の生活費×3か月(生活防衛資金)+月の生活費×1か月(給付入金までのつなぎ資金)+1.8万円(平均出産費用と一時金の単純差額)
※ 「つなぎ資金1か月」は公的機関が定める基準ではなく、本記事独自のモデルです。育児休業給付の初回申請は通常2つの支給単位期間について行う運用があり、給付が給与と同じタイミングで入るとは限らないため、現金余力を別に持つ考え方として設定しています。
※ ベビー用品、里帰り費用、差額ベッド代、無痛分娩等の追加費用は家庭差が大きいため、この基本試算には含めていません。必要な家庭は別枠で上乗せしてください。
| ケース | 月生活費 | 生活防衛資金3か月 | つなぎ1か月 | 出産費用差額 | 基本目安 |
| A:支出を抑えめ | 25万円 | 75万円 | 25万円 | 1.8万円 | 約101.8万円 |
| B:標準モデル | 30万円 | 90万円 | 30万円 | 1.8万円 | 約121.8万円 |
| C:固定費高め | 35万円 | 105万円 | 35万円 | 1.8万円 | 約141.8万円 |
ケースA:月25万円で暮らす夫婦 → 約102万円
月の生活費を25万円とすると、生活防衛資金3か月分は75万円。さらに給付の入金タイミングに備える1か月分25万円と、平均出産費用と一時金の単純差額1.8万円を加えると、約101.8万円です。
「まず100万円前後を現金で確保する」という目標が見えやすいケースです。単胎妊娠なら妊婦のための支援給付は合計10万円ありますが、ここでは安全側に考えて目標額から差し引いていません。
ケースB:月30万円で暮らす夫婦 → 約122万円
月の生活費30万円なら、3か月分で90万円。つなぎ資金30万円と1.8万円を足して、約121.8万円です。
家賃や住宅ローン、車などの固定費がある家庭では、出産を機に急に支出を落とせないことがあります。まずは自分たちの直近3~6か月の支出から「最低限必要な月額」を出すことが重要です。
ケースC:月35万円で暮らす夫婦 → 約142万円
月の生活費35万円なら、生活防衛資金105万円+つなぎ資金35万円+1.8万円=約141.8万円です。
このケースでは「100万円貯めれば十分」と一律に考えると、3か月分の生活防衛資金だけでほぼ使い切ってしまいます。必要な貯金額は、世帯収入よりもまず「毎月いくら出ていくか」で考える方が実用的です。
会社員の共働き世帯では、公的給付で収入減をある程度カバーできる場合がある
たとえば出産する側の休業前賃金が月25万円の場合、育休開始から180日までは単純計算で月約16.75万円(25万円×67%)が一つの目安になります。さらに産休中は、要件を満たせば出産手当金があります。
そのため、共働き会社員世帯では「育休中は収入が完全にゼロになる」と考える必要はありません。一方で、給付は給与そのものではなく、支給要件や上限もあります。会社から給与が出る場合には給付が減額されることもあるため、勤務先の人事・労務担当者にも確認しましょう。
自営業・フリーランスは会社員と同じ給付を前提にしない
出産手当金や育児休業給付は、それぞれ健康保険の被保険者本人や雇用保険の被保険者など、制度ごとに対象要件があります。自営業・フリーランスの場合は、会社員と同じ給付を受けられるとは限りません。
一方、国民年金第1号被保険者には産前産後期間の保険料免除制度があります。また、2026年10月からは、1歳未満の子を養育する国民年金第1号被保険者を対象とした育児免除制度も始まります。
収入が止まる可能性が高い働き方の場合は、今回の3か月+1か月モデルよりも多めに現金を確保することを検討した方が安心です。
出産前の貯金額を自分で計算する4ステップ
- STEP1:直近3~6か月の家計から、最低限必要な月の生活費を出す
- STEP2:その3か月分を生活防衛資金として確保する
- STEP3:産休・育休の給付が入るまでのつなぎ資金を別に確保する
- STEP4:出産予定施設の費用、ベビー用品、里帰りなど自分たち固有の費用を上乗せする
この順番なら、「ネットで100万円と書いてあったから100万円」ではなく、自分たちの家計に合わせて必要額を出せます。
児童手当もあるが、出産前の生活防衛資金とは分けて考える
出生後は児童手当の対象になります。こども家庭庁によると、3歳未満は子ども1人につき月15,000円(第3子以降は月30,000円)です。
ただし、児童手当は将来の子育て費用にも使うお金です。出産前に準備する生活防衛資金を少なくする理由にはせず、家計の補助として考える方が安全です。
まとめ:まずは「生活費4か月分+出産の追加費用」を一つの目安に
今回、公的制度を確認しながら試算した結果、本記事のモデルでは、出産前に確保する現金の基本目安を「生活費4か月分+平均出産費用と一時金の差額」としました。
月25万円なら約102万円、月30万円なら約122万円、月35万円なら約142万円です。これは公的な基準ではなく、生活防衛資金3か月分に、給付が入るまでのつなぎ資金1か月分を加えた本記事独自のモデルです。
実際には、出産する施設、働き方、育休期間、住んでいる自治体、ベビー用品の買い方などで必要額は変わります。大切なのは「出産費用だけ」を見るのではなく、出産後も家計を守れる現金を残しておくことです。
そもそも生活防衛資金とは何のためのお金なのかについては、こちらの記事で詳しく紹介しています。
私自身も、将来の家族のお金を考える中で、貯金と投資をどう分けるかを以前より意識するようになりました。生活防衛資金は増やしすぎても投資に回せるお金が減りますが、少なすぎればいざというときに困ります。自分たちの生活費から必要額を考えることが、まず第一歩だと思います。
次回は「子ども1人・2人家庭の貯金目安」をテーマに、教育費と生活防衛資金を分けながら考えていきます。
コメント