PR:この記事にはアフィリエイト広告が含まれています。
「節約しよう」と思ったとき、食費や外食を毎日削るところから始めていませんか?もちろん変動費の見直しも大切ですが、家計を立て直すなら、私はまず毎月・毎年ほぼ自動的に出ていく固定費を確認したいと考えています。
固定費は、契約や料金プランを一度見直せば、その後も支出削減の効果が続きやすいのが特徴です。J-FLECも、住居費・通信費・保険・共済・車両維持費などを固定費の例として挙げ、契約や料金プランの見直しを家計改善のポイントとして紹介しています。
この記事では、固定費の中で最初に確認したい項目と、生活の満足度を下げすぎずに見直す順番を整理します。
固定費とは?毎月・毎年ほぼ決まって出ていくお金
固定費とは、毎月または毎年、ある程度決まった金額が継続して発生する支出です。代表例は住居費、通信費、保険料、サブスク、車の維持費などです。食費や交際費のように使い方で大きく変わる「変動費」と比べ、契約そのものを変えない限り支出が続きやすい特徴があります。
固定費はなぜ最初に見直しやすい?
一番の理由は、一度見直すと翌月以降も効果が続きやすいことです。政府広報オンラインでも、固定費は一度見直すと毎月安定して支出を削減できるとして、格安スマホへの切り替え、保険やサブスクの見直しなどを例に挙げています。
例えば毎月3,000円下げられれば、単純計算で1年間では36,000円です。毎日我慢を続けるのではなく、契約を一度確認するだけで効果が積み重なる可能性があります。
※金額は仕組みを説明するための単純計算例です。実際に削減できる金額は契約状況によって異なります。
固定費で最初に見るべき5項目
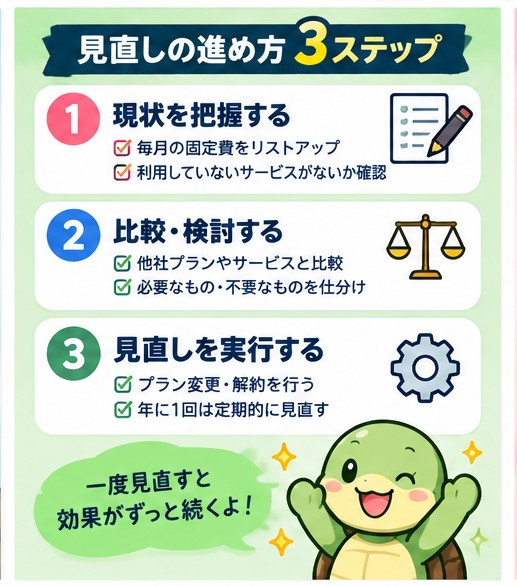
1.通信費
スマホ料金、インターネット回線、端末代などを確認します。使っていない大容量プランやオプションがないか、現在の利用量に合っているかを見るのが第一歩です。#24「スマホ代を安くする方法」で詳しく扱う予定です。
2.保険料
生命保険、医療保険、損害保険などは、加入目的と保障内容が今の家族構成に合っているかを確認します。単に安くするのではなく、「何に備えるための保険か」を整理することが先です。#25で必要保障と払い過ぎの考え方を詳しく整理します。
3.サブスク・定額サービス
動画、音楽、アプリ、クラウド、オンラインサービスなどは、少額でも複数契約すると積み上がります。「契約していることを忘れている」「直近1〜2か月使っていない」ものがないか確認します。#23ではサブスクだけを切り出して整理します。
4.住居費
家賃や住宅ローンは金額が大きいため、家計への影響も大きい項目です。ただし引っ越し費用や住宅ローンの条件、生活利便性なども関係するため、簡単に「安い方へ」とは決められません。まず手取りに対する負担感を確認するところから始めます。
5.車の維持費
ローン、駐車場、保険、税金、車検、燃料代など、車には複数の支出があります。特に使用頻度が低い場合は、「本当に現在の持ち方が必要か」を考える余地があります。ただし通勤や子育てなど生活上不可欠な家庭もあるため、利便性を含めて判断します。
全部を安くするのではなく「使っていない固定費」から
固定費の見直しで注意したいのは、金額だけを見て何でも削らないことです。毎日使う通信環境を極端に不便にしたり、必要な保障まで外したりすると、家計は安くなっても生活の満足度や安心感が下がる可能性があります。
J-FLECは、旅行や外食など人生の楽しみになる支出を無理に削るより、まず固定的な支出の契約見直しを考える方法を紹介しています。私も「安いかどうか」より、「払っているのに使っていない」「今の生活に合っていない」ものから探す方が続けやすいと思います。
固定費を見直す5ステップ
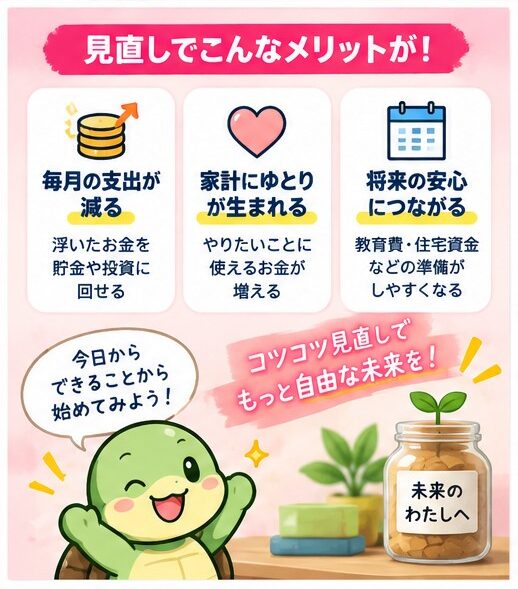
STEP1 固定費を一覧にする
銀行口座やクレジットカードの明細から、毎月・毎年継続して支払っているものを書き出します。年払いのサービスも忘れないようにします。
STEP2 「必要・不要・要確認」に分ける
いきなり解約せず、生活に必要なもの、使っていないもの、判断に迷うものに分けます。
STEP3 現在の契約内容を確認する
料金だけでなく、プラン、オプション、解約条件、更新時期、保障内容などを確認します。
STEP4 代替案を比較してから変更する
通信会社や料金プランなどを変える場合は、安さだけでなく使い勝手、手数料、条件も確認します。保険や住居費のように影響が大きいものは特に慎重に判断します。
STEP5 翌月以降の支出を確認する
変更しただけで終わらせず、本当に請求額が下がったか、生活に不便が出ていないかを確認します。
固定費はいくら減らせばいい?
「固定費を月1万円下げるべき」のように、全員に共通する目標額はありません。すでに無駄が少ない家庭もあれば、契約を何年も見直しておらず改善余地が大きい家庭もあります。
まずは金額目標より、「使っていない契約をゼロにする」「料金プランを今の利用状況に合わせる」といった具体的な行動を1つ決める方が進めやすいです。
浮いたお金は「使えるお金が増えた」で終わらせない
固定費を減らしても、その分だけ別の支出が増えれば貯金は増えません。見直しで浮いた分は、先取り貯金や生活防衛資金などへ自動的に回す仕組みにすると、家計改善の効果が残りやすくなります。
前の記事#21では、お金が貯まらない原因全体を整理しています。また、生活防衛資金を確保した後の現金と投資の考え方は#20でまとめています。
お金が貯まらない人にありがちな原因10選|家計を立て直すために最初に確認したいこと | コツコツ投資ラボ
自分だけで判断しにくい固定費もある
通信費やサブスクは比較的自分で確認しやすい一方、保険や住宅費は家族構成や将来計画によって判断が変わります。分からない場合は、契約先の説明だけで決めず、複数の選択肢を比較したり、中立的な相談窓口を利用したりする方法もあります。J-FLECには家計管理などを相談できる無料の電話相談もあります。
まとめ|固定費は「大きいもの」より「不要なもの」から見直す
固定費の見直しは、毎日の楽しみを我慢し続ける節約とは少し違います。一度契約を整理すれば、その後も効果が続きやすいのがメリットです。
- まず固定費を一覧にする
- 通信費・保険・サブスク・住居費・車を確認する
- 使っていない・今の生活に合っていない契約を優先する
- 金額だけでなく利便性や保障も確認する
- 浮いたお金は貯金などへ回す仕組みを作る
次は「サブスクを整理したらいくら節約できる?」で、固定費の中でも確認しやすい定額サービスを具体的に見ていきます。
コメント