PR:この記事にはアフィリエイト広告が含まれています。
40代・50代になると、貯金について「今の金額で老後まで間に合うのだろうか」と気になり始める人も多いのではないでしょうか。住宅ローンや子どもの教育費が重なる家庭がある一方、子育てが一段落して老後資金を本格的に準備し始める家庭もあります。
ただし、40代なら○○万円、50代なら○○万円と一律に決めることはできません。家族構成、住宅ローン、教育費、退職までの年数、将来受け取る年金などによって必要額は変わるからです。
この記事ではJ-FLEC「家計の金融行動に関する世論調査(2025年)」の最新データを確認しながら、40代・50代が「平均に追いつく」のではなく、自分に必要な貯金を考える方法を整理します。
40代・50代の金融資産はいくら?平均値と中央値を確認
J-FLECの2025年調査によると、40代・50代の金融資産保有額は次のとおりです。
| 年代・世帯 | 平均値 | 中央値 | 参考 |
| 40代・単身世帯 | 859万円 | 100万円 | 金融資産非保有32.1% |
| 40代・二人以上世帯 | 1,486万円 | 500万円 | 金融資産非保有18.8% |
| 50代・単身世帯 | 999万円 | 120万円 | 金融資産非保有35.2% |
| 50代・二人以上世帯 | 1,908万円 | 700万円 | 金融資産非保有18.2% |
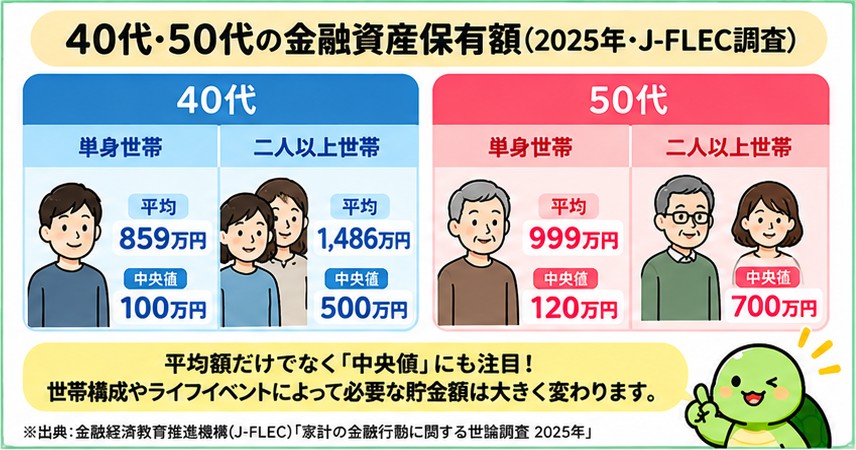
(出所)金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」各種分類別データ。金融資産非保有世帯を含む。
40代・50代とも平均値と中央値には大きな差があります。たとえば50代の二人以上世帯では平均1,908万円に対して中央値は700万円です。
平均値は金融資産を多く持つ世帯の影響を受けやすいため、平均額だけを見て「自分は遅れている」と判断しないことが大切です。
「金融資産」と「銀行口座の貯金」は同じではない
J-FLECの調査でいう金融資産には、預貯金だけでなく、金銭信託、積立型保険商品、個人年金保険、債券、株式、投資信託、財形貯蓄などが含まれます。預貯金についても、日常的な出し入れや引き落としに備えている部分は含まれません。
そのため、上の平均・中央値を自分の普通預金残高だけと比較するのではなく、「将来に備えて持っている金融資産」の参考値として見るのが適切です。
40代と50代では、お金の優先順位が少し変わる
40代と50代を同じ「中高年の貯金」としてまとめるだけでは、実際の家計には当てはめにくいところがあります。
40代は住宅費や教育費など、現在進行形の大きな支出が重なりやすい時期です。一方50代は、家庭によっては教育費などの負担が軽くなる一方、退職までの残り期間が短くなり、老後のお金をより具体的に考える必要が出てきます。
つまり40代は「今の大きな支出と将来への準備を両立する」、50代は「老後までの残り時間を確認して準備を具体化する」という視点が重要になります。
40代で考えたい3つのお金
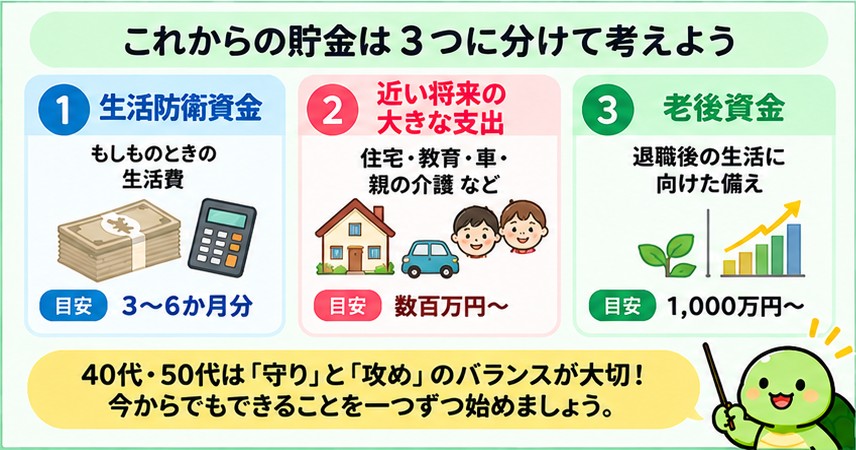
1.生活防衛資金
40代でも最初に守りたいのは、収入減や病気などに備える生活防衛資金です。コツコツ投資ラボでは、最低限の生活費の3〜6か月分を一つの目安として考えています。
住宅ローンや教育費がある家庭では、収入が減ったときにも支払いが続く固定費を確認し、必要額を決めることが大切です。
生活防衛資金はいくら必要?3か月・6か月の目安を家族構成別に解説
2.教育費・住宅費など近い将来に使うお金
数年以内に使う予定があるお金は、老後資金とは分けて考えます。子どもの進学、住宅ローン、住宅の修繕、車の買い替えなど、時期がある程度見えている支出を書き出しておくと、必要な現金が見えやすくなります。
特に住宅購入後は「住宅にいくら使ったか」だけでなく、手元にどのくらい現金を残せているかも確認しておきたいところです。
3.老後に向けて積み上げるお金
生活防衛資金と近い将来に使うお金を分けたうえで、老後に向けた資産形成を考えます。老後まで10年以上ある場合と、退職まで数年の場合では、取れる時間もリスクも違います。
ここでは「○○万円あれば老後は安心」と決めるのではなく、退職までの年数、今後の収入、年金の見込み、退職後の生活費などを少しずつ具体化していくことが重要です。
50代は「老後まであと何年か」から逆算する
50代では、平均貯金額よりも「退職までにあと何年積み立てられるか」を確認することが重要になります。
たとえば60歳まで10年ある人と、65歳まで15年働く予定の人では、準備できる期間が5年違います。さらに退職金の有無、住宅ローンの残高、子どもの教育費がいつ終わるかによっても、毎月老後へ回せる金額は変わります。
まずは現在の金融資産、退職までの年数、今後の大きな支出を一覧にし、「不足しているかもしれない金額」を毎月・毎年の積立額へ分解すると考えやすくなります。
モデルケース|平均ではなく自分の数字で考える
たとえば50代で、最低限の生活費が月30万円、生活防衛資金を6か月分確保し、数年以内に100万円の大きな支出を予定しているケースを考えます。
| 項目 | 考え方 | モデル金額 |
| 生活防衛資金 | 30万円 × 6か月 | 180万円 |
| 近い将来の予定資金 | 数年以内の大きな支出 | 100万円 |
| まず現金で分けておく額 | 上記を合計 | 280万円 |
| 老後に向けるお金 | 現在資産・年金・退職までの期間から別途計算 | 家庭ごとに異なる |
この280万円は「50代なら必要な貯金額」という意味ではありません。生活防衛資金と近い将来に使う現金を先に分け、そのうえで老後に向けるお金を考えるためのモデルです。
40代でも同じ考え方を使えます。毎月の生活費や近い将来の支出予定を自分の数字に置き換えてください。
30代との違いは「残された時間」も意識すること
30代の記事でも、生活防衛資金・近い将来のお金・さらに先のお金に分けて考えました。40代・50代でも基本は同じです。
違いは、老後までの時間が少しずつ短くなることです。そのため、貯金額そのものだけでなく「あと何年で、毎年いくら準備するか」という時間軸を加えると、目標が現実的になります。
30代の貯金はいくらあれば安心?平均・中央値から考える自分に必要な金額
住宅・教育費・老後が重なるなら、家計全体を一度整理する
40代・50代は、住宅ローン、教育費、保険、老後資金など複数のテーマが同時に存在しやすい年代です。一つずつ考えていると、それぞれにはお金を用意できても、家計全体では無理が出ることがあります。
「教育費をどこまで現金で持つか」「住宅ローンを払いながら老後資金をいくら積み立てるか」など、複数の支出をまとめて整理する視点が重要です。
自分だけで整理しにくいならFPへの無料相談も選択肢
「ほけんNaviせつやくん」は、ASPの案内上、教育資金・老後資金・住宅ローン・生命保険の見直しなど、お金の悩みをFPへ無料で相談できるサービスです。
平均貯金額に追いつくためのサービスではありませんが、40代・50代で複数のお金の課題をまとめて整理したい場合には、第三者へ相談する方法も選択肢になります。
貯金が少ないと感じても、平均額だけを目標にしない
40代・50代の平均値を見ると大きな金額に感じるかもしれません。しかし、実際には中央値との開きが大きく、金融資産を保有していない世帯も一定数あります。
焦って平均額を目指すより、まず現在の資産と負債を確認し、生活防衛資金、数年以内の支出、老後のお金を分ける。そのうえで毎月・毎年いくら準備できるかを考える方が、自分の家計に合った計画になります。
まとめ|40代・50代は「平均+残り時間」ではなく、自分の家計から逆算しよう
J-FLECの2025年調査では、40代の金融資産中央値は単身世帯100万円・二人以上世帯500万円、50代では単身世帯120万円・二人以上世帯700万円でした。
ただし、これらは同年代の状況を知る参考値です。安心できる金額は、住宅ローン、教育費、家族構成、退職までの年数などによって変わります。
40代は現在の大きな支出と将来準備の両立を、50代は退職までの残り期間をより具体的に意識しながら、「生活防衛資金」「近い将来に使うお金」「老後に向けるお金」に分けて準備していきましょう。
コメント