PR:この記事にはアフィリエイト広告が含まれています。
「それなりに働いているはずなのに、月末になるとお金が残っていない」「貯金しようと思っているのに、なかなか増えない」。そんな状態になると、つい“もっと節約しないと”と考えがちです。
でも、お金が貯まらない原因は一つではありません。収入に対して固定費が大きい人もいれば、毎月いくら使っているか把握できていない人、ボーナスや臨時収入を前提に家計を組んでいる人もいます。
金融庁も、家計管理の基本として「収入と支出を把握・管理すること」「収支を黒字にすること」「黒字分を貯蓄すること」を挙げています。つまり、最初にやるべきことは、やみくもな我慢ではなく“自分の家計のどこに原因があるか”を見つけることです。
この記事では、お金が貯まらないときに確認したい10の原因と、私ならどの順番で見直すかを整理します。
お金が貯まらない=意志が弱い、とは限らない
貯金できないと「自分はお金の管理が苦手だ」と考えてしまうかもしれません。ただ、家計は仕組みの影響を大きく受けます。毎月自動で引き落とされる固定費が高ければ、日々の小さな節約だけでは改善しにくいですし、貯金を“月末に余ったらする”方式にしていれば、そもそも残りにくくなります。
大切なのは、自分を責めることではなく、収入・固定費・変動費・貯蓄の流れを一度見える形にすることです。
お金が貯まらない原因10選
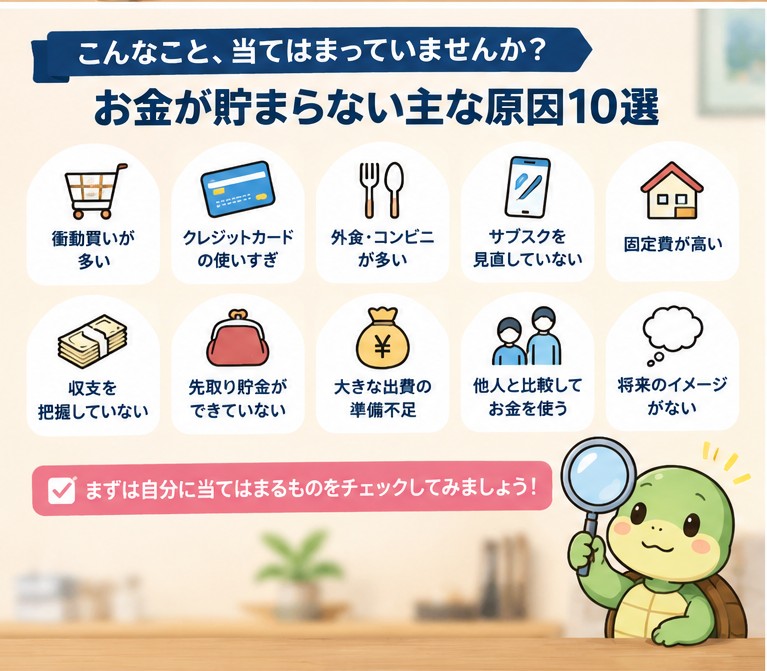
1.毎月いくら使っているか把握していない
家計改善のスタートは現状把握です。食費や日用品だけでなく、カード払い、QR決済、年払いのサービスまで含めると、感覚より支出が多いことがあります。まず1か月だけでも、手取り収入と支出を大まかに書き出してみましょう。完璧な家計簿でなくても構いません。
2.固定費を何年も見直していない
住居費、通信費、保険料、サブスクなどは、一度契約するとそのままになりやすい支出です。固定費は一度下げられれば効果が続きやすいため、家計を改善するときの有力な見直し候補です。次の記事#22では、固定費をどこから確認するかを詳しく整理します。
3.『余ったら貯金』になっている
月末に残ったお金を貯めようとしても、使えるお金が口座に残っていると支出が増えやすくなります。金融庁や財務局の家計管理資料でも、給料日に一定額を先に貯蓄へ回す考え方が紹介されています。最初は少額でも、先取りの仕組みを作る方が管理しやすくなります。
4.クレジットカードやキャッシュレスの支出が見えにくい
キャッシュレスは便利ですが、支払った感覚と口座からお金が減るタイミングがずれることがあります。カードを複数枚使っている場合は、請求額の全体像も見えにくくなります。まずは利用明細を一度まとめて確認し、毎月の支出を把握できる状態にすることが先です。
5.小さな支出を『これくらいなら』と積み重ねている
コンビニ、外食、ネット通販、アプリ課金など、一回あたりは小さくても回数が増えると家計に影響します。ただし、すべてを禁止すると続かないこともあります。金額より先に「自分は何に使う回数が多いか」を確認する方が現実的です。
6.ボーナスや臨時収入を前提にしている
毎月の収支が赤字でも、ボーナスで埋めれば大丈夫という状態が続くと、臨時収入が減ったときに家計が苦しくなります。基本の生活費は毎月の収入の範囲に収め、ボーナスは大型支出や貯蓄など別枠で考える方が家計の状態を把握しやすくなります。
7.大きな出費を事前に分けていない
旅行、家電、車検、引っ越し、結婚、出産、住宅購入などは、毎月ではなくてもまとまったお金が必要になります。私自身、結婚式では600万円を超える大きな支出を経験しました。こうした支出を通常の生活費と同じ口座だけで管理すると、“突然お金が減った”ように感じやすくなります。予定が見えている支出は、毎月少しずつ別に準備しておく方が安心です。
8.貯金の目的と目標額が決まっていない
ただ「貯金しなければ」と思うだけでは、いくらまで貯めればよいのか分かりません。まず生活防衛資金、次に近い将来に使うお金、その後に余裕資金という順番で考えると整理しやすくなります。
生活防衛資金はいくら必要?3か月・6か月の目安を家族構成別に解説 | コツコツ投資ラボ
貯金はいくらあれば安心?生活防衛資金の目安と考え方【実体験あり】 | コツコツ投資ラボ
9.収入が増えると支出も一緒に増えている
昇給や共働きで収入が増えても、家賃、外食、買い物などの水準が同時に上がれば貯蓄額は増えません。大切なのは収入額だけでなく、毎月いくら残せているかです。収入が増えたタイミングこそ、先取り貯金額や固定費を見直す機会になります。
10.節約を頑張りすぎて反動が出ている
食費も趣味も交際費も一気に削ると、家計簿そのものが嫌になったり、反動で大きく使ってしまったりすることがあります。J-FLECも、人生の楽しみになる支出をただ削るより、まず固定的な支出を見直す考え方を紹介しています。続く仕組みにすることが大切です。
まず見直したいのは固定費と先取り貯金
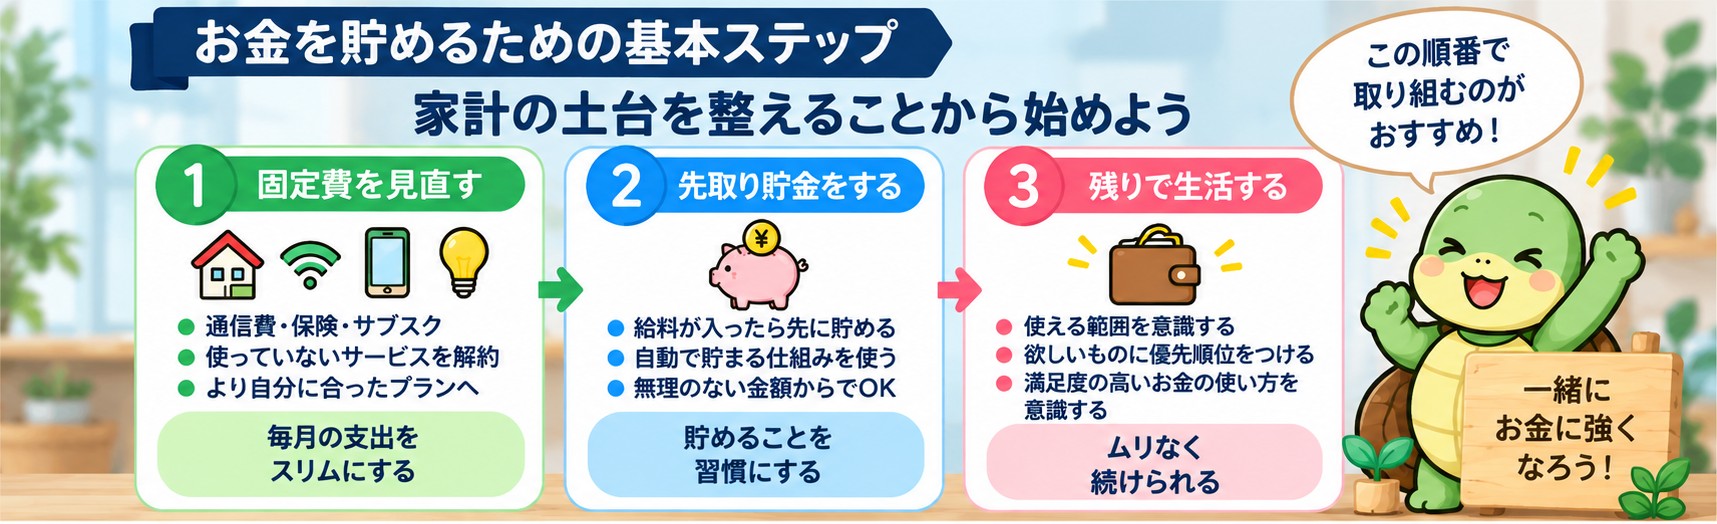
10個すべてに当てはまったとしても、一気に直す必要はありません。私なら最初に「毎月の収支を把握する → 固定費を確認する → 少額でも先取り貯金を設定する」の順番で進めます。
固定費は一度見直せば効果が続きやすく、先取り貯金は“余ったら貯める”状態から抜け出す仕組みになります。食費を毎日細かく削る前に、この2つを確認した方が続けやすいはずです。
貯金額だけでなく『残すお金の役割』も決める
貯金ができるようになったら、次は全部を同じ目的の現金として持つのではなく、役割を分けて考えると管理しやすくなります。
- 生活防衛資金:収入減や急な出費に備えるお金
- 近い将来に使うお金:住宅、出産、教育、車など予定のある支出
- 余裕資金:当面使う予定がなく、投資を検討できるお金
前の記事「貯金と投資の割合はどうする?」では、この3つに分けて考える方法を詳しく整理しています。家計を黒字化した後に投資を考える人は、あわせて確認してください。
貯金と投資の割合はどうする?生活防衛資金を残して無理なく始める考え方 | コツコツ投資ラボ
全部を一気に直そうとしなくていい
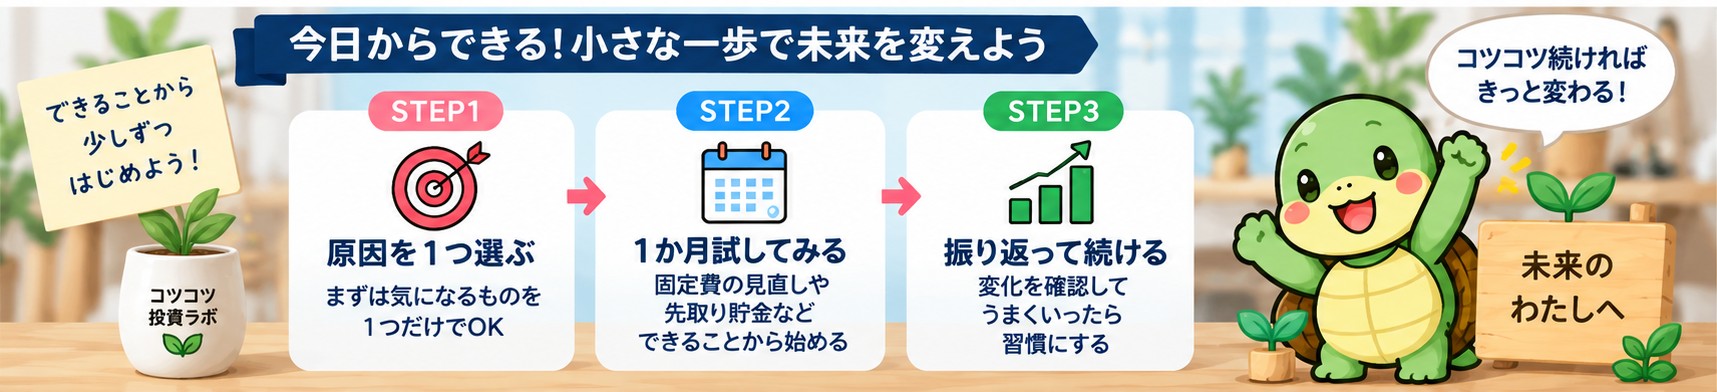
家計改善は、一度だけ頑張るより続く仕組みにした方が強いです。まず今回の10項目から「自分に一番当てはまりそうなもの」を1つ選び、1か月試してみる。それで収支がどう変わったかを確認し、次の1項目へ進むくらいでも十分です。
例えば固定費が気になるなら、次は通信費・保険・サブスクなどを一覧にする。支出が見えていないなら、カードや銀行口座の明細を1か月分だけ確認する。小さく始めた方が、家計管理そのものを嫌いになりにくいと思います。
自分だけで家計を整理しにくい場合は
住宅、保険、教育費など複数の大きな支出が重なると、自分だけでは優先順位を決めにくいこともあります。その場合は、家計相談やFP相談など第三者に整理を手伝ってもらう方法もあります。
ただし、相談サービスには無料・有料の違いがあり、金融商品や保険の提案につながる場合もあります。利用する場合は、相談範囲、費用、運営会社、提案される商品の条件などを確認してください。
まとめ|貯まらない原因を1つ見つけるところから始めよう
お金が貯まらないときに、いきなり生活の楽しみを全部削る必要はありません。まずは自分の家計で何が起きているかを確認することがスタートです。
- 毎月の収入と支出を大まかに把握する
- 固定費を放置していないか確認する
- 「余ったら貯金」ではなく先取りを検討する
- 大きな支出は事前に別枠で準備する
- 貯金の目的と必要額を決める
- 全部ではなく、まず原因を1つだけ改善する
次の記事では、家計改善の中でも効果が続きやすい「固定費の見直し」について、最初にどの項目を確認すればよいかを具体的に整理します。
コメント