PR:この記事にはアフィリエイト広告が含まれています。
貯金が100万円、300万円、500万円と増えてくると、「次は何をすればいいのだろう」と迷うことがあります。そのまま現金で持っておくべきか、住宅や子育てに備えるべきか、それとも投資を始めてもよいのか。金額が増えるほど選択肢も増えていきます。
ただし、同じ300万円を持っていても、毎月の生活費が20万円の人と40万円の人、独身の人と子どもがいる家庭では、その300万円が持つ意味は違います。
この記事では「100万円ならこれを買える」「500万円ならこれに使える」という話ではなく、貯金額が100万円・300万円・500万円に到達したとき、家計の安全性を高めるために何ができるかを整理します。
結論|貯金額より「何のためのお金か」を決めることが大切
100万円・300万円・500万円は分かりやすい節目ですが、その金額自体がゴールではありません。まず考えたいのは、手元のお金を「生活を守るお金」「数年以内に使うお金」「さらに先の将来に向けるお金」に分けることです。
生活防衛資金がまだ足りなければ、100万円でも500万円でも最優先は現金の確保です。反対に、生活防衛資金と近い将来の支出を十分に確保できているなら、余裕資金の一部を長期の資産形成へ回す選択肢も出てきます。
貯金100万円でできること|まず家計の土台をつくる
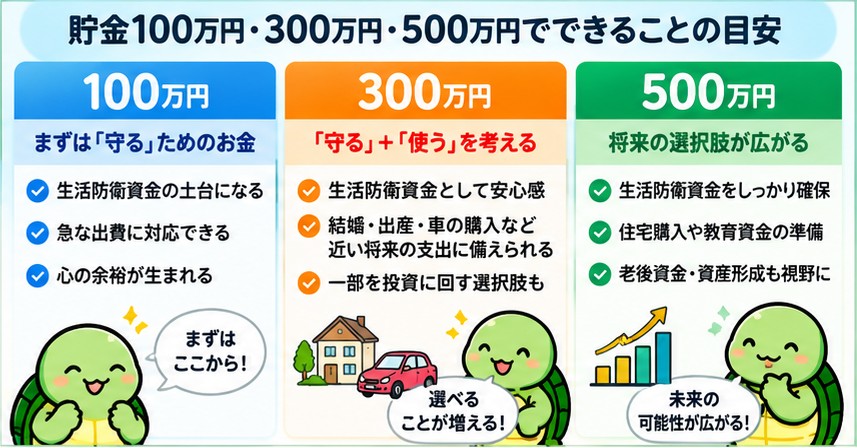
貯金100万円に到達すると、突然の出費に対する安心感はかなり変わります。家電の故障、急な医療費、冠婚葬祭などが重なっても、すぐに借り入れに頼らず対応できる可能性が高まります。
一方で、100万円が生活防衛資金として十分かどうかは生活費によります。最低限の生活費が月20万円なら5か月分ですが、月35万円なら3か月分に届きません。
100万円の段階で確認したいこと
最初に毎月の最低生活費を確認し、生活防衛資金の目標額と比べてみましょう。まだ3〜6か月分に届いていないなら、無理に投資へ回さず現金を厚くする選択も十分合理的です。
逆に生活費が低く、100万円で必要な生活防衛資金を確保できているなら、次は数年以内の大きな支出を確認します。
生活防衛資金はいくら必要?3か月・6か月の目安を家族構成別に解説
貯金300万円でできること|「守るお金」と「使うお金」を分けやすくなる
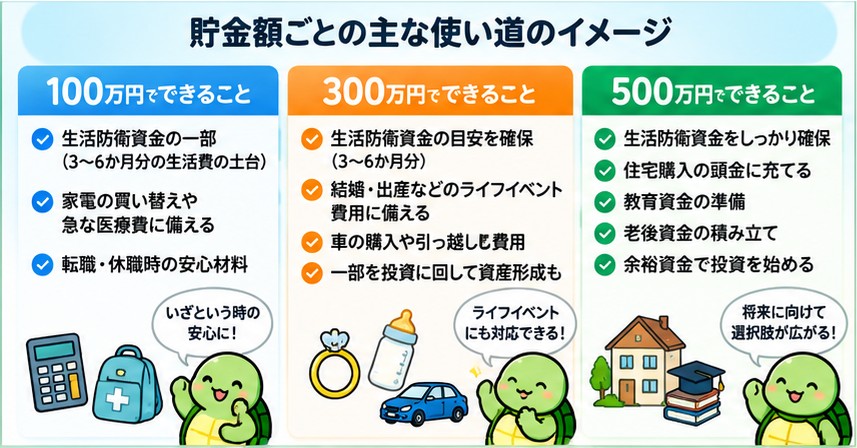
300万円まで貯まると、生活防衛資金を確保したうえで、近い将来の支出を別に準備できる家庭も増えてきます。
たとえば最低生活費が月30万円で、生活防衛資金を6か月分とするなら180万円です。300万円から180万円を分けると、残りは120万円。この120万円を、住宅、出産・子育て、車、旅行など数年以内に予定している支出のために分ける、という考え方ができます。
300万円すべてを「余裕資金」と考えない
ここで注意したいのは、口座に300万円あるからといって300万円すべてを自由に使えるわけではないことです。生活防衛資金と、数年以内に使う予定のお金を先に取り分けると、本当の余裕資金が見えてきます。
特に住宅購入や子育てを考えている家庭では、近い将来にまとまった現金が必要になる可能性があります。
貯金500万円でできること|将来のお金を複数に分けて考えやすくなる
500万円まで貯まると、生活防衛資金と近い将来の支出を確保しながら、その先のお金について考えられるケースが増えてきます。
たとえば生活防衛資金180万円、数年以内の予定資金150万円を分けた場合、残りは170万円です。この170万円について、さらに現金で持つのか、長期の資産形成に回すのかを検討できます。
500万円あっても、全部を投資する必要はない
貯金が増えると「現金のままではもったいない」と感じることがあります。しかし、数年以内に使う可能性があるお金まで値動きのある商品へ回すと、必要なときに価格が下がっている可能性があります。
投資を考える場合も、まず使う時期でお金を分け、そのうえで当面使う予定のない余裕資金を対象にするのが基本です。
100万円・300万円・500万円を同じ条件で比べるとどうなる?
最低生活費を月30万円、生活防衛資金を6か月分=180万円とする架空のモデルケースで比べてみます。
| 貯金額 | 生活防衛資金180万円 | 残る金額 | 次に考えたいこと |
| 100万円 | 80万円不足 | 0円 | まず生活防衛資金を増やす |
| 300万円 | 確保できる | 120万円 | 近い将来の支出を分ける |
| 500万円 | 確保できる | 320万円 | 予定資金を分け、余裕資金を検討 |
この表を見ると、同じ「100万円・300万円・500万円」という節目でも、毎月の生活費を基準にすると役割が変わることが分かります。
もちろん月30万円・6か月分はモデルにすぎません。単身で生活費が低い人なら100万円でも生活防衛資金を確保できる場合がありますし、家族が多く固定費が高ければ500万円でも近い将来の支出を含めると余裕が小さいことがあります。
貯金が増えたら「現金と投資の割合」を考える段階へ
生活防衛資金と近い将来に使うお金を確保できたら、その先の余裕資金について資産形成を考える段階に入ります。
NISAには、長期の積立・分散投資に適した一定の投資信託を対象とする「つみたて投資枠」と、上場株式なども対象とする「成長投資枠」があります。現在の制度では18歳以上が対象で、年間投資枠はつみたて投資枠120万円、成長投資枠240万円、合計最大360万円です。
ただし「500万円あるから○万円投資すべき」という正解はありません。使う時期、収入の安定性、値下がりへの許容度などを踏まえて決める必要があります。
年代によっても、同じ貯金額の意味は変わる
同じ300万円でも、30代でこれから住宅購入や子育てを予定している場合と、50代で退職が近づいている場合では優先順位が違います。
30代は近い将来のライフイベント、40代・50代は教育費や住宅費に加えて老後までの残り時間も意識する必要があります。金額だけではなく、自分の年代と今後の予定をセットで考えてみましょう。
100万円・300万円・500万円の次の一歩
| 貯金額 | まず考えたい次の一歩 |
| 100万円 | 最低生活費を確認し、生活防衛資金の完成を目指す |
| 300万円 | 生活防衛資金と数年以内に使うお金を分ける |
| 500万円 | 守るお金・使うお金を確保し、残りの余裕資金の使い方を考える |
貯金を増やしたいなら、固定費や保険の見直しも選択肢
100万円・300万円・500万円と貯金が増えてきたら、投資を考えるだけでなく、毎月出ていく固定費を見直すことも大切です。特に保険料は長期間支払いが続くため、現在加入している保障内容が今の家計やライフステージに合っているかを確認することで、家計を整理するきっかけになります。
「FPカフェ」は、今回確認したASPの案内では、FPへ無料で相談できるサービスです。広告主は、現在加入している保険が適切かを専門家が客観的に確認すること、複数の保険会社を取り扱うFPによる比較提案、何度相談しても無料であることをセールスポイントとして案内しています。
単に保険商品を探すためではなく、「固定費を見直して、将来のために貯められるお金を増やせないか」という視点で、家計を整理する相談先の一つとして検討できます。
まとめ|100万円・300万円・500万円はゴールではなく「次の役割」を決める節目
貯金100万円なら、まず生活防衛資金として家計の土台をつくる。300万円なら、生活防衛資金と近い将来に使うお金を分ける。500万円なら、それらを確保したうえで余裕資金の使い方や長期の資産形成を検討する。これが一つの考え方です。
ただし必要額は毎月の生活費、家族構成、住宅、子育て、年代などによって変わります。「○○万円貯まったから次はこれ」と機械的に決めず、そのお金をいつ・何のために使うのかを整理してみましょう。
貯金額が増えるほど大切になるのは、ただ貯め続けることではなく、守るお金・使うお金・育てるお金を自分の家計に合わせて分けることです。
コメント