PR:この記事にはアフィリエイト広告が含まれています。
30代になると、「自分の貯金は少ないのでは?」「いくらあれば安心なのだろう」と気になりやすくなります。結婚、出産、住宅購入など大きなライフイベントが重なりやすく、老後のお金も少しずつ意識し始める時期だからです。
ただし、30代なら一律に「○○万円あれば安心」とは言えません。独身か夫婦か、子どもがいるか、住宅購入を考えているかによって、近い将来に必要なお金は大きく変わります。
この記事では、最新のJ-FLEC「家計の金融行動に関する世論調査(2025年)」を参考に30代の金融資産の平均値・中央値を確認したうえで、周りとの比較ではなく「自分はいくら残しておきたいか」を考える方法を整理します。
30代の貯金はいくら?まず平均値と中央値を確認
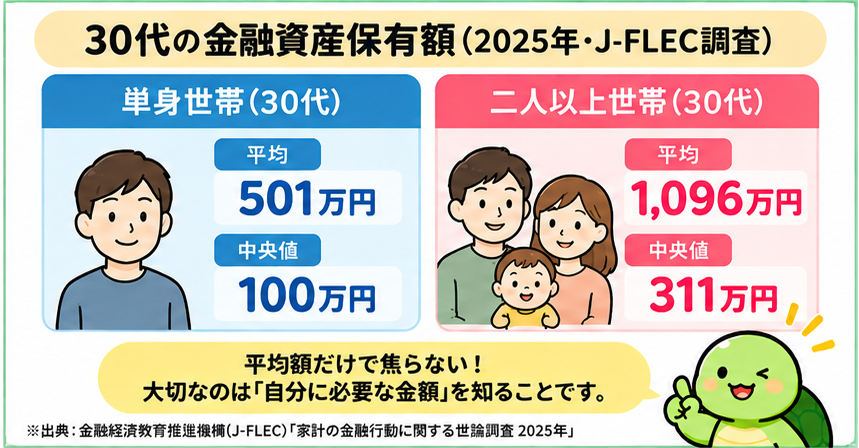
J-FLEC(金融経済教育推進機構)の2025年調査では、30代の金融資産保有額は次のようになっています。
| 30代 | 平均値 | 中央値 |
| 単身世帯 | 501万円 | 100万円 |
| 二人以上世帯 | 1,096万円 | 311万円 |
(出所)金融経済教育推進機構(J-FLEC)「家計の金融行動に関する世論調査(2025年)」各種分類別データ。金融資産を保有していない世帯を含む。
平均値と中央値にはかなり差があります。たとえば30代の二人以上世帯では平均1,096万円に対して中央値は311万円です。
平均値は、金融資産を多く持つ一部の世帯の影響を受けて高くなりやすいため、「周りの一般的な水準」を知りたいときは中央値も一緒に見ることが大切です。
ここでいう「金融資産」は、銀行口座の残高そのものではない
J-FLECの調査でいう金融資産には、預貯金だけでなく、金銭信託、積立型保険商品、個人年金保険、債券、株式、投資信託、財形貯蓄などが含まれます。一方、預貯金のうち日常的な出し入れや引き落としに備えている部分は含まれません。
そのため、この記事の「平均・中央値」を、自分の普通預金残高だけとそのまま比較しないようにしましょう。
平均や中央値に届いていなくても、それだけで「足りない」とは言えない
30代の平均・中央値は、自分の現在地を見る参考にはなります。ただし、それがそのまま「安心できる貯金額」になるわけではありません。
たとえば同じ300万円でも、毎月の生活費が20万円の人と40万円の人では、生活を支えられる期間が違います。さらに、数年以内に住宅を買う予定がある人、子どもの誕生を予定している人、当面大きな支出予定がない人でも必要な現金は変わります。
大切なのは、30代の平均に追いつくことではなく、自分の生活と予定に対して必要なお金を確保できているかです。
30代の「安心できる貯金」は3つに分けて考える
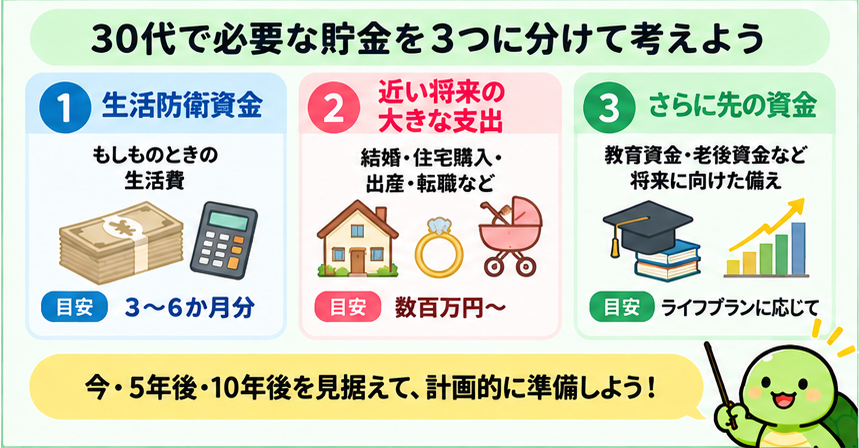
私は、30代の貯金を次の3つに分けて考えると整理しやすいと思います。
1.生活防衛資金
まず確保したいのが、病気や休職、収入減などが起きたときに生活を維持するためのお金です。コツコツ投資ラボでは、生活費の3〜6か月分を一つの目安として考えています。
たとえば最低限必要な生活費が月30万円なら、3か月分で90万円、6か月分で180万円です。必要額は働き方、家族構成、収入の安定性などによって調整します。
生活防衛資金はいくら必要?3か月・6か月の目安を家族構成別に解説
2.数年以内に使う予定のお金
次に、近い将来に使う可能性が高いお金を分けておきます。30代では、結婚・出産・教育・住宅購入・車の買い替えなど、まとまった支出が発生することがあります。
生活防衛資金と同じ口座・同じ金額として考えてしまうと、大きな支出のあとに「いざというときのお金まで減っていた」という状態になりかねません。
3.さらに先の将来に向けるお金
生活防衛資金と数年以内に使うお金を確保したうえで、さらに先の教育費や老後などに向けた資産形成を考えます。
ここは「全部を現金で持つか」「一部を長期の資産形成に回すか」という次のテーマにつながります。大きな支出が近いお金まで値動きのある資産に回すのではなく、使う時期を考えて分けることが重要です。
モデルケースで考えると「必要額」が見えやすい
たとえば、30代の二人暮らしで最低限の生活費が月30万円、数年以内に100万円程度の大きな支出を予定しているケースを考えてみます。
| 項目 | 考え方 | モデル金額 |
| 生活防衛資金 | 月30万円 × 6か月 | 180万円 |
| 数年以内の予定資金 | 近い将来の大きな支出 | 100万円 |
| まず現金で確保したい額 | 上記を合計 | 280万円 |
このケースなら、まず280万円程度を「近い将来まで守るお金」として考え、その先の余裕資金について資産形成を検討する、という順番です。
もちろん280万円が30代全員の正解ではありません。生活費が違えば生活防衛資金も変わり、大きな支出予定がなければ必要額も変わります。自分の数字を入れて計算するための考え方として使ってください。
30代は「独身・夫婦・子どもあり」で必要額が大きく変わる
30代という年齢だけで目標額を決めにくい理由は、ライフステージの差が大きいからです。
単身なら、自分の生活費と働けなくなった場合の備えが中心になります。夫婦なら、二人の収入が同時に減る可能性や、どちらか一方の収入で暮らせるかも確認したいところです。子どもがいる家庭では、生活防衛資金に加えて教育費や今後の住居費なども考える必要があります。
だからこそ「30代の中央値311万円だから311万円あれば安心」という見方ではなく、自分の家族構成と予定から逆算することが大切です。
住宅・子育て・老後まで重なると、自分だけでは整理しにくいことも
30代は、住宅、子育て、保険、老後など複数のお金のテーマが同時に動き始めることがあります。「現金はいくら残すか」「住宅にいくら使えるか」「教育費と老後資金をどう両立するか」を一度に考えると、何から手をつければいいのか分からなくなることもあります。
そんなときは、FPなど第三者に家計全体を整理してもらう方法も選択肢の一つです。
FPへの無料相談を使う方法もある
「ほけんNaviせつやくん」は、ASPの案内上、教育資金・老後資金・住宅ローン・生命保険の見直しなど、お金の悩みをFPへ無料で相談できるサービスです。
30代の平均貯金額に合わせるために利用するのではなく、自分たちの収入・支出・今後の予定を整理し、家計全体の優先順位を考えるための相談先として検討するとよいでしょう。
30代で貯金が少ないと感じたら、まずやること
平均や中央値を見て焦ったとしても、いきなり大きな金額を目標にする必要はありません。
まずは毎月の最低生活費を把握し、生活防衛資金の目標を決める。次に数年以内の大きな支出を書き出す。そのうえで、毎月いくらなら無理なく積み立てられるかを決める。この順番なら、「30代だから○○万円」という漠然とした不安を、自分で管理できる数字に変えられます。
まとめ|30代の平均ではなく「自分に必要な金額」をつくろう
J-FLECの2025年調査では、30代の金融資産保有額は単身世帯で平均501万円・中央値100万円、二人以上世帯で平均1,096万円・中央値311万円でした。
ただし、この数字はあくまで同年代の状況を知る参考値です。安心できる金額は、生活費、家族構成、住宅購入、子育てなど今後の予定によって変わります。
まずは「生活防衛資金」「数年以内に使うお金」「さらに先の将来に向けるお金」に分けて考えてみましょう。平均に追いつくことより、自分の暮らしに必要なお金を一つずつ準備できていることの方が大切です。
コメント