家計簿を始めようとすると、「食費は外食と自炊で分ける?」「日用品と雑貨は別?」「コンビニで食品と日用品を一緒に買ったらどうする?」と、どこまで細かく記録するべきか迷いがちです。
結論からいうと、家計簿は細かければ細かいほど良いわけではありません。大切なのは、あとから見返したときに「何にお金を使っているか」「どこを見直せそうか」が分かることです。
細かく記録することが負担になって家計簿そのものをやめてしまうなら、項目を減らしてでも続けられる形にした方が、家計改善には役立ちます。
この記事では、家計簿をどこまで細かくつければよいのか、初心者でも続けやすい項目の分け方と、家計簿を「記録だけ」で終わらせないための見方を整理します。
家計簿は細かくつけるべき?結論は「改善点が分かる程度」でOK
家計簿の役割は、すべての支出を完璧に記録することではありません。家計の状態を把握し、必要なら次の行動を変えるための道具です。
たとえば毎月の食費が高いと感じたとき、「食費」という1項目だけでは原因が分からないなら、「自炊」「外食」くらいに分ける意味があります。一方、スーパーで買った肉・野菜・調味料まで別々に分類しても、その情報を家計改善に使わないのであれば、手間だけが増えてしまいます。
つまり、項目を細かくするかどうかの基準は「その分類を見て、自分の行動を変える可能性があるか」です。使わない情報まで集める必要はありません。
細かすぎる家計簿が続きにくい理由
家計簿を細かくすると支出の中身は詳しく分かりますが、その分だけ入力や分類の回数が増えます。最初は頑張れても、忙しい日が続くとレシートがたまり、入力すること自体が負担になりがちです。
特に避けたいのは、「正確につけられなかったから、もう家計簿をやめよう」となることです。100円、200円の分類に迷うより、月全体で何万円使ったのかを把握できる方が家計管理では重要です。
家計簿を続けるためには、正確さを100点にするより、60~80点でも毎月振り返れる仕組みにする方が実用的です。
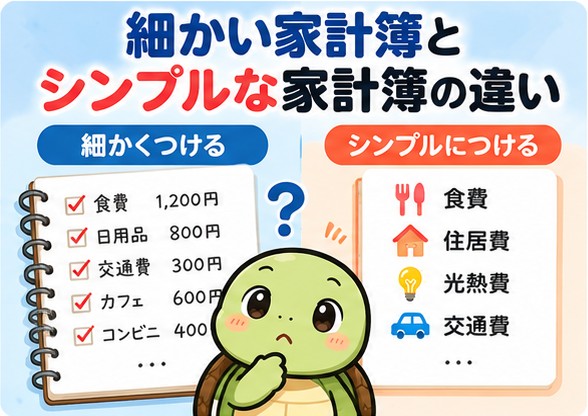
初心者なら、まずは5つ前後の項目でも十分
最初から自分に合う分類が分からない場合は、大きな項目だけで始めて、必要になったところだけ後から分ける方法がおすすめです。
- 固定費:家賃・住宅ローン、通信費、保険、サブスクなど、毎月ある程度決まって出ていくお金。
- 食費:スーパー、コンビニ、外食など。外食費を見直したい人だけ「自炊/外食」に分けてもOK。
- 日用品・生活費:洗剤、ティッシュ、衣類、雑貨など。細かい分類が不要ならまとめる。
- 娯楽・自由費:趣味、飲み会、旅行、ゲームなど。使いすぎが気になる項目だけ分ける。
- 貯蓄・投資:普通預金への貯蓄、NISAなど。支出だけでなく「いくら残せたか」も確認する。
家庭によって必要な分類は違います。車を持っているなら「車」、子どもがいるなら「教育費」など、自分の家計で金額が大きい項目を追加すれば十分です。
「その他」が多くても、最初は気にしすぎなくていい
家計簿を始めると、どこに分類するか迷う支出が必ず出てきます。そんなときは無理に新しい項目を作らず、「その他」に入れて構いません。
毎月「その他」が大きくなり、何に使っているのか分からなくなったときに初めて、その中で金額の大きい支出を独立させれば十分です。家計簿の項目は、最初に完成させるものではなく、使いながら調整していくものと考えると楽になります。
家計簿で本当に見たいのは「使った額」より4つの数字
家計簿をつけても、記録しただけでは家計は変わりません。月末に少なくとも次の4つを確認してみましょう。
- ① その月の手取り収入
- ② 固定費はいくらだったか
- ③ 変動費はいくらだったか
- ④ 最終的にいくら貯蓄・投資へ回せたか
この4つが分かれば、「収入に対して固定費が重いのか」「日々の支出が膨らんでいるのか」「毎月きちんとお金を残せているのか」が見えやすくなります。
さらに気になる項目があったときだけ、その内訳を掘り下げます。最初からすべてを細分化するより、「大きく見る→問題があるところだけ細かく見る」の順番の方が効率的です。
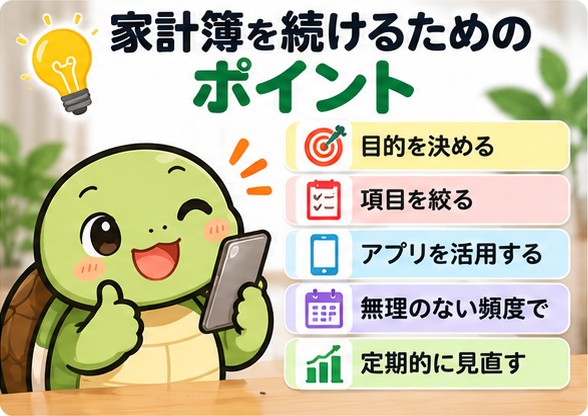
家計簿は毎日つけなくてもいい
家計簿というと、毎晩レシートを見ながら入力するイメージがありますが、毎日続ける必要はありません。クレジットカードやキャッシュレス決済を中心にしているなら、利用履歴をまとめて確認する方法もあります。
たとえば週1回、あるいは月1回でも、収支を確認して次の月の行動につなげられるなら家計簿として十分に役立ちます。大切なのは入力頻度ではなく、振り返る習慣が残ることです。
現金払いが多い場合は、レシートを1か所にまとめておき、決めた日にまとめて確認するだけでも負担を減らせます。
家計簿をつける目的を1つ決めると、必要な項目が見えてくる
「何となく家計簿をつけた方がよさそう」で始めると、どこまで記録するべきか迷いやすくなります。そこで、最初に家計簿をつける目的を1つ決めてみましょう。
・毎月3万円を貯金できるようにしたい
・外食費が多い気がするので確認したい
・固定費を一度整理したい
・NISAへ回せる余裕資金を知りたい
目的が「外食費を減らしたい」なら食費を少し細かくし、「NISAへ回せる金額を知りたい」なら月末に残るお金を把握することを優先します。目的によって必要な情報は変わるため、全員が同じ家計簿を作る必要はありません。
家計簿で余裕が見えたら「貯める・使う・投資する」を考える
家計簿で毎月の収支が見えるようになると、次に考えたいのが、残ったお金をどう使うかです。
まずは急な出費に備える生活防衛資金を確保し、そのうえで近い将来に使うお金、楽しむためのお金、長期で運用するお金を分けて考えると整理しやすくなります。
すでに生活防衛資金を確保できていて、毎月余裕資金が残るなら、その一部をNISAなどの長期投資へ回す選択肢もあります。ただし、家計簿で黒字になったからといって、残ったお金をすべて投資する必要はありません。
家計簿アプリは便利。でも「アプリを使うこと」が目的ではない
家計簿アプリを使えば、銀行口座やクレジットカードと連携して入力の手間を減らせる場合があります。手入力が面倒で続かない人にとっては便利な選択肢です。
一方で、細かな自動分類を直すことに時間を使いすぎたり、連携しただけで満足して振り返らなかったりすると、本来の目的から離れてしまいます。
手書きでもExcelでもアプリでも、「自分が続けられて、月に一度は家計の状態を確認できる」なら十分です。方法よりも、確認して次の行動につなげられるかを優先しましょう。
まとめ|家計簿は「細かさ」より「続けて見直せるか」
家計簿は、細かくつけること自体が目的ではありません。
・最初は5項目前後の大きな分類で始める
・改善したい項目だけ細かくする
・分類に迷ったら「その他」でOK
・毎日ではなく週1回・月1回でもよい
・月末に収入・固定費・変動費・貯蓄投資額を確認する
このくらいから始めても、家計の全体像は十分見えてきます。細かくつけすぎて続かなくなるより、「これなら来月も確認できる」と思える仕組みを作ることの方が大切です。
まずは今月の支出を大きく5つ前後に分けて、「何にいくら使ったか」「いくら残せたか」だけ確認してみてください。そこから、気になる部分だけ少しずつ細かくしていけば十分です。
コメント