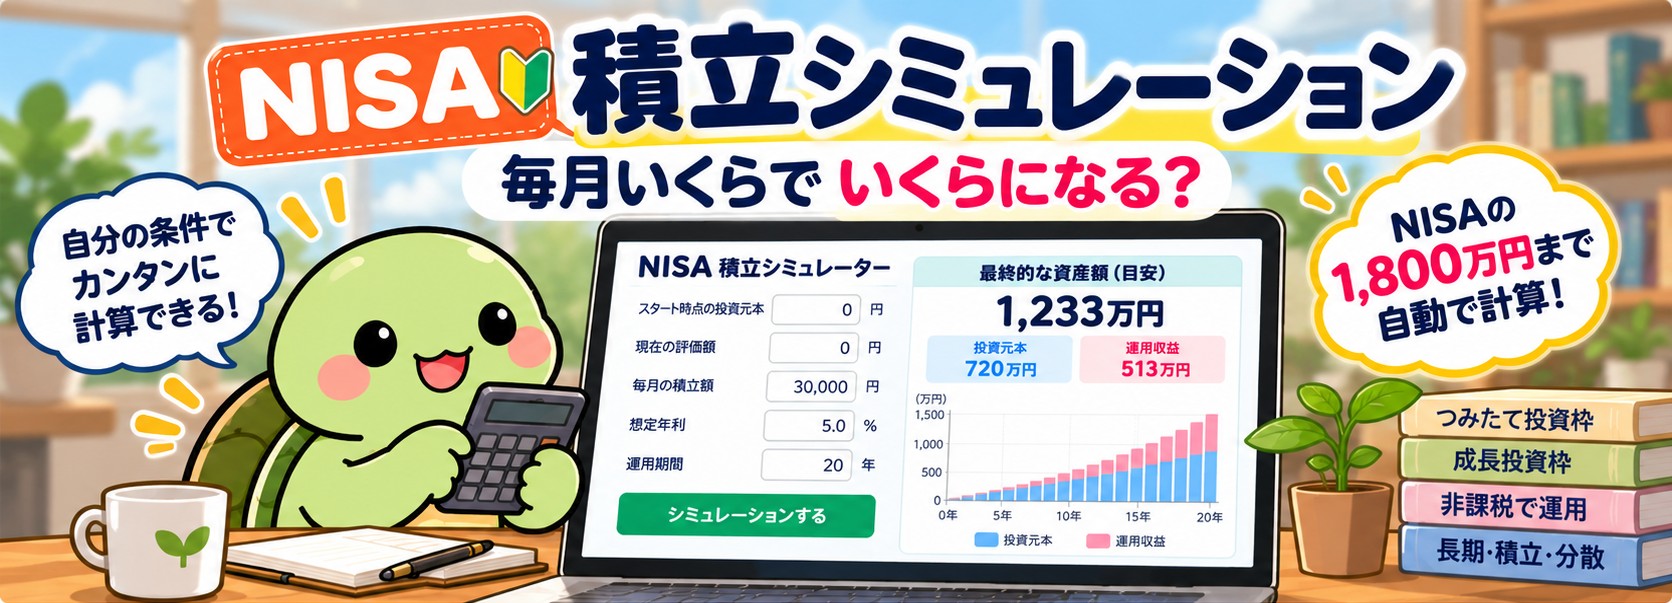
NISAで積立を始めるとき、「毎月3万円を20年続けたら、いくらになる?」「すでにNISAで投資している分も含めて計算したい」と思うことがあります。
そこで今回は、毎月の積立額・想定年利・運用期間だけでなく、すでにNISAで買い付けた元本と現在の評価額も入力できるシミュレーターを作りました。
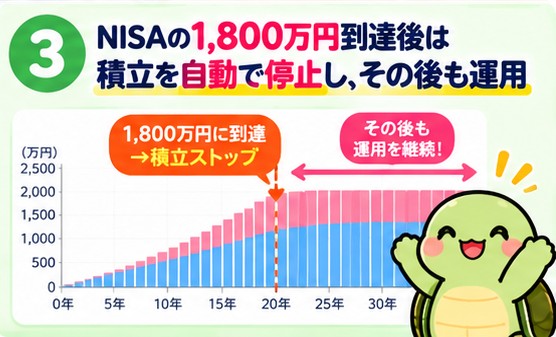
さらに、NISAの非課税保有限度額は評価額ではなく買付元本(簿価)で合計1,800万円です。本シミュレーターでは買付元本が1,800万円に到達した後、新規積立を自動的に止め、その後は保有資産だけを運用する計算にしています。
NISAで将来に備えるには お得に投資信託はじめるなら
※『そもそも毎月いくらNISAに回す?』から考えたい方は、#34『NISAはいくらから始める?生活防衛資金とのバランスを考える』を先にご覧ください。
毎月1万・3万・5万円を年利5%で積み立てると?
まずはイメージしやすいよう、元手0円から毎月一定額を積み立て、年利5%が一定で続いたと仮定した場合を見てみます。毎月末に積み立てる月次複利の単純試算です。
| 毎月積立 | 10年 | 20年 | 30年 |
| 1万円 | 約154万円 | 約406万円 | 約815万円 |
| 3万円 | 約463万円 | 約1,217万円 | 約2,446万円 |
| 5万円 | 約772万円 | 約2,029万円 | 約4,077万円 |
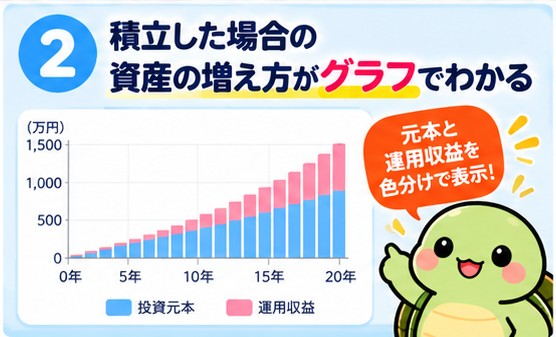
たとえば毎月3万円を20年間積み立てた場合、元本は720万円です。年利5%が一定で続いたという仮定では、試算額は約1,217万円になります。実際の運用では毎年同じ5%で増えるわけではないため、この数字は将来予測ではありません。
証券口座を用意するなら、松井証券も選択肢
NISAや個別株への投資を始めるには、証券口座が必要です。今回の記事では、選択肢の一つとして松井証券を紹介します。
松井証券では、NISA口座の日本株・米国株・投資信託の売買手数料がインターネット経由の場合無料です。成長投資枠では日本株・米国株・対象の投資信託を取り扱っています。
また、IPOでは抽選時の事前入金が不要で、配分予定数量の70%以上を完全平等抽選としています。当選後に購入資金を用意する仕組みなので、IPOにも興味がある人には特徴の一つです。
ただし、証券会社は手数料だけでなく、取扱商品、使いやすさ、ポイントサービスなども含めて自分に合うか確認して選びましょう。
自分の条件で計算してみる
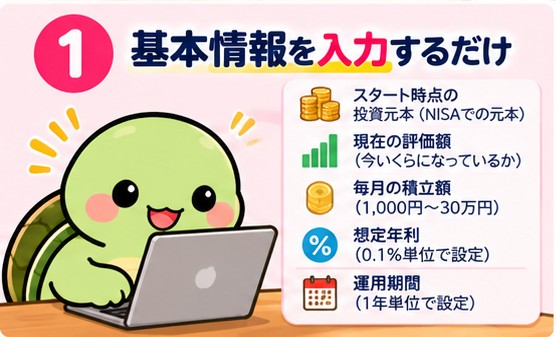
下のシミュレーターでは、これから積み立てる人だけでなく、すでにNISAを利用している人も途中から計算できます。
- これまでNISAで買い付けた元本:NISA総枠のうち、すでに使った簿価
- 現在のNISA評価額:値上がり・値下がりを反映した今の金額
- 毎月積立額:1,000円単位、月30万円まで
- 想定年利:0.1%単位
- 運用期間:1年単位
NISA積立シミュレーター
今あるNISA資産+これからの積立を、NISAの非課税保有限度額1,800万円(買付元本ベース)まで計算します。
本ツールは、毎月末に積立を行い、設定した年利を月次換算した一定利回りで試算します。 NISAの総枠は買付元本(簿価)1,800万円で判定し、到達後は新規積立を停止して運用のみ継続します。 月30万円は、NISA全体の年間投資枠最大360万円を12か月で均した簡易設定です。 実際にはつみたて投資枠と成長投資枠で年間上限や対象商品が異なります。 また、途中売却、非課税保有限度額の翌年再利用、手数料・税金、実際の値動きなどは考慮していません。
1,800万円を超えたら「積立停止」にしている理由
NISAには、つみたて投資枠と成長投資枠を合わせて1,800万円の非課税保有限度額があります。この1,800万円は、その時点の評価額ではなく、購入時の金額である簿価で管理されます。
たとえば買付元本1,500万円が値上がりして評価額2,000万円になっていても、総枠を使った金額は1,500万円です。売却を考慮しなければ、残り300万円分を新たに買い付けられます。
一方、買付元本が1,800万円に達したら、本シミュレーターではそれ以降の毎月積立を0円にします。ただし非課税保有期間は無期限なので、その時点で保有している資産は設定した利回りで残り期間も運用し続ける計算です。
すでにNISAを使っている人も計算できる
一般的な積立シミュレーションでは、元手0円から始めるものが多くあります。しかし、すでにNISAを利用している場合は『今ある資産から、この先どうなるか』を見たいこともあります。
そのため今回は『これまでの買付元本』と『現在評価額』を分けました。たとえば、これまで600万円を買い付けて現在800万円になっている場合、買付元本600万円・現在評価額800万円として入力します。
この場合、残りのNISA総枠は1,200万円です。毎月10万円なら、売却をしない単純計算では約10年で買付元本1,800万円に到達し、その後は追加投資なしで運用を続けます。
年間360万円についても上限を設定
2026年9月時点の18歳以上のNISAでは、年間投資枠はつみたて投資枠120万円、成長投資枠240万円で、合計最大360万円です。
そのため本シミュレーターでは毎月の入力上限を30万円にし、各シミュレーション年の買付額も360万円までに制限しています。
ただし、つみたて投資枠と成長投資枠では対象商品が異なります。本ツールは2つの枠をまとめた『NISA全体の資産形成』を簡単に試算するもので、それぞれの枠を個別に管理するものではありません。
シミュレーションを見るときの注意点
最も大切なのは、設定した年利が毎年そのまま続くわけではないことです。実際の株式や投資信託は、上がる年も下がる年もあります。
また、このシミュレーターでは途中売却を計算していません。実際のNISAでは、商品を売却するとその商品の簿価分の非課税保有限度額が翌年以降に再利用できます。ただし、その復活分がその年の年間投資枠に上乗せされるわけではありません。
手数料、商品の信託報酬、配当・分配の扱い、実際の価格変動なども簡略化しています。『将来この金額になる』ではなく、積立額・期間・利回りによって結果がどの程度変わるかを見るための目安として使ってください。
私は「いくらになるか」より、続けられる金額を先に考えたい
シミュレーションで大きな金額を見ると、積立額を増やしたくなるかもしれません。ですが、私自身はまず生活防衛資金を確保し、積立を中心にしながら、さらに余裕があるお金で個別株やIPOも検討しています。
NISAの枠を早く埋めること自体を目標にするのではなく、家計を苦しくせず続けられることを優先したいと考えています。シミュレーターも『最大まで投資するため』ではなく、自分に合う金額を考える材料として使うのがよいと思います。
まとめ|NISAの1,800万円到達後まで見えるシミュレーターにしました
- 毎月の積立額は1,000円単位・月30万円まで入力
- 年利は0.1%単位、期間は1年単位
- すでに投資している買付元本と現在評価額も入力可能
- 買付元本1,800万円に到達したら新規積立を停止
- 到達後も保有資産は残り期間、設定利回りで運用
- 元本・運用損益・評価額と年ごとの推移を表示
次の#35では、NISAで実際に何を買えるのか、投資信託・日本株・米国株などの違いを初心者向けに整理します。
コメント