PR:この記事にはアフィリエイト広告が含まれています。
節約を始めると、「もっと削れるところはないか」と考えたくなります。コンビニを減らす、外食を控える、サブスクを見直す。どれも家計改善には役立ちます。
ただ、毎日の楽しみまで全部削ってしまうと、家計は数字上きれいになっても、生活そのものがしんどくなりがちです。大切なのは、1か月だけ頑張れる節約ではなく、無理なく続けられる状態をつくることです。
この記事では、「我慢する節約」から「仕組みで整える家計」へ切り替える考え方を整理します。
節約は「使わないこと」が目的ではない
家計改善の目的は、支出をゼロに近づけることではありません。必要な生活費を払い、将来に備えながら、自分たちが大切にしたいことにもお金を使える状態をつくることです。
食費、交際費、趣味など、目につきやすい支出だけを削り続けると反動が出ることもあります。まずは「何円使ったか」だけではなく、「この支出は自分たちにとって必要だったか」で考えてみます。
我慢より先に、固定費を見直す
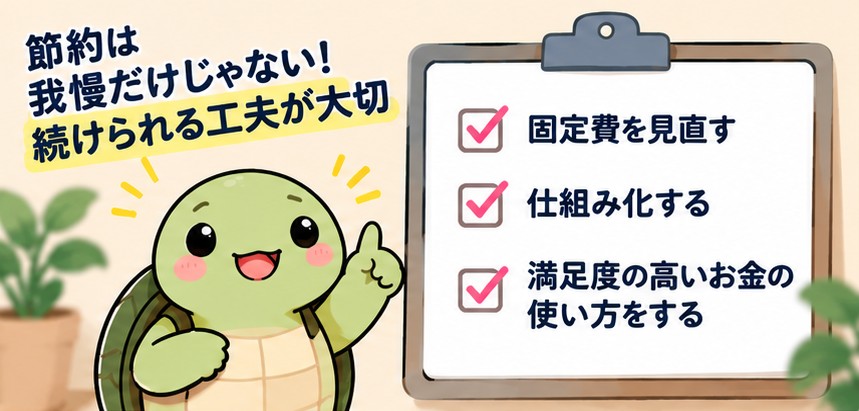
毎日の100円、200円を我慢する前に確認したいのが、毎月自動的に出ていく固定費です。スマホ料金、サブスク、保険などは、一度見直せばその後の負担が継続的に変わる可能性があります。
特に保険は、単純に「安いものへ変えればよい」とは限りません。現在の保障内容、公的保障、家族構成、貯蓄状況などを整理したうえで、必要な保障を残すことが重要です。
以前の記事では、必要な保障を残しながら保険料を見直す手順をまとめています。
保険のことを自分だけで整理しにくいなら、LINEで相談する方法もある
保険は専門用語も多く、「今の保険が自分に合っているのか」「どこから見直せばよいのか」が分かりにくい分野です。対面相談を予約するほどではないけれど、まず疑問を整理したいという人もいると思います。
今回紹介する「ほけんのAI」は、LINEからAIに保険や家計の悩みを相談でき、必要に応じてファイナンシャルプランナー(FP)とのオンライン相談へ進めるサービスです。運営元の案内では、AI相談は24時間365日利用でき、相談は無料・全国対応とされています。
いきなり人に相談するのは少しハードルが高いという人が、まずLINEで悩みを整理する入口として検討しやすいのが特徴です。
※保険の加入・変更は、AIやFPの意見だけで決めず、契約内容・重要事項・公的保障などを確認したうえで判断してください。
削る支出と、残す支出を分ける
続けやすい家計改善にするには、すべての支出を同じ扱いにしないことも大切です。たとえば、惰性で続いているサブスクと、家族で楽しみにしている外食では、同じ5,000円でも意味が違います。
「使ったらダメ」ではなく、「何に使いたいかを先に決める」。そうすると、節約が罰ゲームになりにくくなります。
小さな浪費は、意思ではなく仕組みで減らす
コンビニ、外食、ネット通販のような日常の支出は、その都度我慢するより、買いたくなる前に準備しておく方が続けやすくなります。
たとえば、週末に必要なものをまとめて買う、平日の食事をある程度決める、通販では在庫を確認してから注文する、といった仕組みです。
先取り貯金も「苦しくない金額」で続ける
貯金も同じです。先取り額を大きくしすぎて毎月取り崩す状態が続くなら、金額を調整して構いません。重要なのは、最初から完璧な金額を決めることではなく、続けられる仕組みにすることです。
家計管理は「毎日考えない」ほうがラクになる
家計のことを毎日気にしていると、それ自体が負担になります。先取り貯金は自動化し、クレジットカードは金額確定日や引き落とし日など、決めたタイミングで確認する。
確認する日を決めてしまえば、給料日だからと毎回ゼロから判断する必要もありません。
「節約できた金額」だけで成功を判断しない
家計改善が続いているかを見るときは、「今月はいくら削れたか」だけではなく、無理なく続けられたか、必要な支出まで削っていないか、将来への備えが少しずつ増えているかも確認したいところです。
一度に全部変える必要はありません。固定費を1つ見直す、買い物のルールを1つ決める、先取り貯金を自動化する。こうした小さな仕組みを積み重ねる方が、長く続けやすくなります。
まとめ|我慢ではなく、続けられる家計をつくろう
節約は、生活を苦しくするためにするものではありません。
・毎日の楽しみを全部削る前に、固定費を確認する
・保険は安さだけでなく、必要な保障を整理する
・日常の浪費は意思より仕組みで減らす
・先取り貯金は無理のない金額で自動化する
・使いたいお金までゼロにしない
この状態ができると、次に考えたいのは「家計改善で浮いたお金をどうするか」です。次の記事では、貯金・生活防衛資金・NISAなどへのつなげ方を整理します。
【次回】#31 家計改善で浮いたお金をどうする?
コメント