PR:この記事にはアフィリエイト広告が含まれています。
クレジットカードを作っているうちに、「結局、何枚くらい持つのがいいんだろう?」と迷うことはありませんか。
ポイント還元、旅行特典、ネット通販、固定費の支払いなど、カードごとに魅力があるので、気づけば枚数が増えてしまいがちです。
ただ、家計改善という視点では「○枚が正解」と決めるよりも、自分が利用額と支払日を把握できる範囲に収めることの方が大切です。この記事では、クレジットカードの枚数をどう考えればよいか、初心者向けに整理します。
結論:枚数より「管理できるか」が大事
最初に結論を言うと、クレジットカードの最適な枚数は人によって違います。
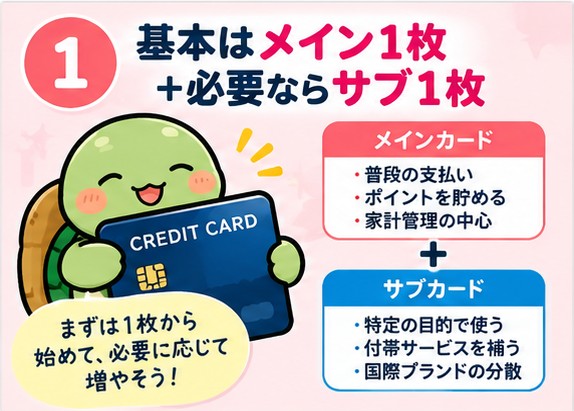
家計管理をシンプルにしたいなら、まずはメインカード1枚を中心に使い、必要な理由がある場合だけサブカードを追加する考え方が分かりやすいです。
たとえば2枚にするなら、「日常の支払いはメイン」「旅行や特定の優待はサブ」のように役割を分けます。3枚以上でもきちんと管理できる人はいますが、役割が重複したカードを何となく増やす必要はありません。
カードが増えると家計管理が難しくなりやすい
カードが増えると、利用明細・支払日・引き落とし口座・ポイント期限など、確認する場所も増えます。
日本クレジット協会は、利用明細をこまめに確認し、覚えのない利用があれば速やかにカード会社へ連絡するよう案内しています。不正利用の早期発見という意味でも、持っているカードを把握できる状態にしておくことが重要です。
家計簿をつける場合も、決済先が何枚ものカードに分散すると「今月いくら使ったか」が見えにくくなることがあります。カードを減らすこと自体が目的ではありませんが、管理の手間まで含めて考えたいところです。
2枚目を持つなら「役割」を決める
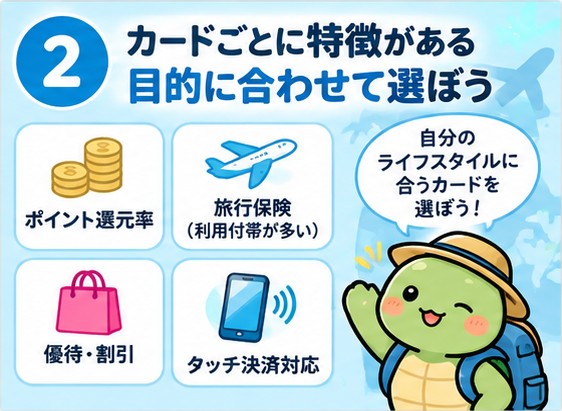
サブカードを持つなら、メインカードにはない役割があるかを確認します。
- よく使う店やサービスで特典がある
- 旅行・レジャーなど特定の用途で使う
- 国際ブランドを分けて予備として持つ
- 固定費と日常の買い物を分けて管理する
- 年会費や維持コストに見合うメリットがある
逆に、「キャンペーンで作ったけれど使っていない」「似た特典のカードが複数ある」という状態なら、整理候補です。
カードを増やす前に確認したい5つのこと
1. 何に使うカードなのか
用途を一言で説明できるか確認します。「なんとなくお得そう」だけなら、いったん保留でも構いません。
2. 年会費はいくらか
無料か有料かだけでなく、将来条件が変わる可能性や、年会費を上回るメリットを自分が使えるかを確認します。
3. 支払日と引き落とし口座を管理できるか
カードごとに支払日や口座が分かれると残高管理が複雑になります。
4. 利用通知・明細を確認できるか
アプリやWeb明細、利用通知を活用し、使っていないカードも定期的に確認します。
5. 今持っているカードと役割が重複していないか
同じ用途のカードが複数あるなら、新しく作る前に既存カードを整理した方が家計は分かりやすくなります。
使っていないカードは整理候補
財布に入れていないカードや、何か月も使っていないカードがあるなら、一度一覧にしてみましょう。
確認したいのは、年会費、継続特典、貯まっているポイント、公共料金やサブスクの支払い設定、ETCカードや家族カードなどの関連サービスです。
解約する場合は、カード払いにしているサービスを先に変更し、未払い残高やポイントの扱いもカード会社の案内で確認します。勢いで解約するのではなく、「今後も役割があるか」で判断するのが安全です。
年会費無料でも「持つ理由」があるかで考える
年会費無料のカードは維持費がかからないため残しやすい一方、使っていないカードまで増えると明細確認などの管理対象は増えます。
無料だから何枚でも持つ、ではなく、「このカードは何のために持つのか」を説明できる状態にしておくと整理しやすくなります。
サブカード候補の一例:エポスカード
【広告/PR】ここからは、A8.netで提携しているエポスカードを、サブカード候補の一例として紹介します。
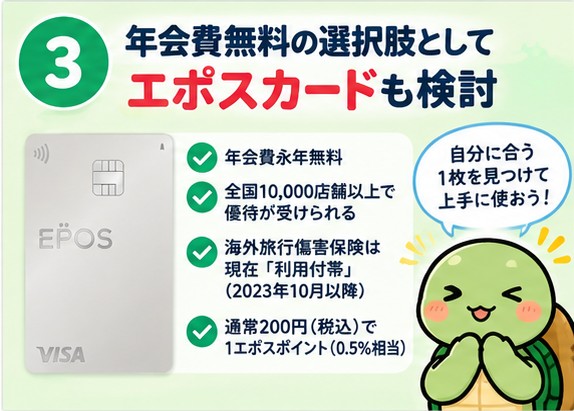
エポスカードVisaは入会金・年会費が永年無料です。通常のカード利用では200円(税込)ごとに1エポスポイントが貯まります。基本還元だけを見ると、この記事では「高還元だから選ぶカード」とは位置づけません。
私自身、以前エポスカードを検討したことがあります。当時は海外旅行傷害保険が自動付帯だったことも魅力に感じていました。ところが現在、エポスカードVisaの海外旅行傷害保険は利用付帯です。旅行代金(宿泊を伴う募集型企画旅行の代金、または公共交通乗用具の料金)をエポスカードで支払うことが適用条件になっています。
このように、カードのサービスや条件は変わることがあります。昔調べた情報だけで判断せず、申し込み前や旅行前には公式サイトで最新条件を確認することが大切です。
エポスカードを検討しやすいのは、年会費無料のカードを探していて、エポスの優待や旅行関連サービスなどに自分なりの使い道がある人です。逆に、通常還元率だけを最優先する人や、すでに同じ役割のカードを持っている人は、ほかの選択肢と比較してから決めた方がよいでしょう。

※入会特典、ポイント付与条件、旅行保険、審査、キャンペーン等の条件は変更される場合があります。申込前にエポスカード公式サイトおよび広告ページで最新情報をご確認ください。
カードを何枚持つか迷ったときの決め方
迷ったら、まず今持っているカードをすべて書き出してみます。
- メインで使っているカード
- 明確な用途があるサブカード
- ほとんど使っていないカード
- 年会費がかかっているカード
- 何のために作ったか分からなくなっているカード
5つに分類するだけでも、残すカードと見直すカードが見えやすくなります。
家計改善の目的はカードの枚数を競うことではありません。支出を把握しやすくして、必要なサービスだけを残すことです。
まとめ|まずはメイン1枚を軸に、必要な役割だけ追加する
クレジットカードは「○枚なら正解」と一律に決めるものではありません。家計管理をシンプルにしたい人なら、まずメインカード1枚を軸にして、明確な役割がある場合だけサブカードを追加する考え方が分かりやすいでしょう。
カードが増えたら、利用明細を確認できているか、使っていないカードがないか、特典や保険などの条件が変わっていないかを定期的にチェックします。
そしてカードを整理したら、サブスク、スマホ代、保険料など、ほかの固定費も一緒に見直すと家計全体がさらに分かりやすくなります。
コメント